Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: News

LA DEFINIZIONE AGEVOLATA DEI RUOLI C.D. “ROTTAMAZIONE – QUINQUIES”

Gennaio 26, 2026/0 Commenti/in Area Economica, News/da Wise Commercialisti

La presente per informarVi che, nell’ambito della Legge di Bilancio 2026 (Art. 1, commi da 82 a 110 L.199/2025) il Legislatore ha introdotto una nuova procedura di definizione agevolata dei carichi affidati all’Agente della riscossione, c.d. “rottamazione-quinquies”. La misura consente ai contribuenti di estinguere i debiti iscritti a ruolo senza il pagamento di sanzioni, interessi (anche di mora), somme aggiuntive e aggio, con riferimento ai carichi affidati nel periodo 1° gennaio 2000 – 31 dicembre 2023.

Ai fini dell’adesione, il debitore è tenuto:

  • a presentare un’apposita domanda entro il 30 aprile 2026;
  • a versare l’importo dovuto in un’unica soluzione oppure mediante rateizzazione fino a un massimo di 54 rate bimestrali, con pagamento della prima rata entro il 31 luglio 2026.


DEBITI OGGETTO DI DEFINIZIONE AGEVOLATA

Rientrano nella misura i debiti derivanti:

  • dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali e dalle attività di controllo automatizzato e formale di cui agli artt. 36-bis e 36-ter del DPR 600/1973 e agli artt. 54-bis e 54-ter del DPR 633/1972;
  • dall’omesso versamento di contributi previdenziali INPS, con esclusione di quelli richiesti a seguito di accertamento;
  • dalle sanzioni amministrative per violazioni del Codice della Strada, limitatamente agli interessi e alle somme maturate a titolo di aggio;
  • da carichi già inclusi in precedenti definizioni agevolate (rottamazione, rottamazione-bis, ter, quater, saldo e stralcio), qualora ne sia intervenuta l’inefficacia;
  • da carichi oggetto di procedure di composizione della crisi da sovraindebitamento o di ristrutturazione dei debiti.

NON rientrano nella definizione agevolata i debiti:

  • relativi a carichi affidati all’Agente della riscossione dopo il 31 dicembre 2023;
  • non connessi alle dichiarazioni annuali o ai controlli automatizzati e formali (ad esempio imposte di registro, successioni e donazioni);
  • relativi a carichi affidati all’Agente della riscossione per i quali, alla data del 30 settembre 2025, risultino integralmente versate tutte le rate scadute nell’ambito della rottamazione-quater o della relativa riammissione.

MODALITA’ DI ADESIONE

Il contribuente interessato deve manifestare la volontà di avvalersi della definizione agevolata presentando un’apposita dichiarazione entro il 30 aprile 2026, esclusivamente tramite i servizi telematici dell’Agenzia delle Entrate-Riscossione.

La presentazione della domanda consente la sospensione dei giudizi pendenti, che si estinguono definitivamente con il pagamento della prima rata o dell’unica soluzione.

PAGAMENTO DELLE SOMME DOVUTE

Entro il 30 giugno 2026, l’Agente della riscossione comunica al debitore:

  • l’ammontare complessivo dovuto;
  • l’importo delle singole rate;
  • le relative scadenze.

Il pagamento può essere effettuato:

  • in un’unica soluzione entro il 31 luglio 2026;
  • oppure mediante rateazione fino a 54 rate bimestrali di pari importo, con rata minima di 100 euro.

Sulle rate successive alla prima sono dovuti interessi nella misura del 3% annuo a decorrere dal 1° agosto 2026. Non è ammesso il ricorso alla dilazione ex art. 19 DPR 602/1973 prevista in caso di temporanea situazione di obiettiva difficoltà del contribuente.

EFFETTI DELLA DEFINIZIONE

A seguito della presentazione della domanda:

  • sono sospesi i termini di prescrizione e decadenza;
  • sono sospesi i pagamenti derivanti da precedenti dilazioni;
  • non possono essere avviate nuove azioni esecutive né iscritti nuovi fermi o ipoteche;
  • il debitore non è considerato inadempiente ai fini dei rimborsi fiscali e dei pagamenti da parte della P.A.;
  • per i debiti contributivi è possibile ottenere il rilascio del DURC.

MANCATO VERSAMENTO DELLE SOMME DOVUTE

La definizione agevolata non produce effetti, con conseguente ripresa della decorrenza dei termini di prescrizione e decadenza, in caso di mancato o insufficiente versamento dell’unica rata ovvero, in caso di pagamento rateale, di due rate, anche non consecutive o dell’ultima rata.

Si segnala che non è prevista alcuna tolleranza di cinque giorni, a differenza di quanto previsto per i versamenti rateali nella rottamazione-quater.

DEFINIZIONE AGEVOLATA DEI TRIBUTI DI REGIONI ED ENTI LOCALI

La Legge di Bilancio 2026 (Art. 1, commi da 102 a 110 L.199/2025) riconosce a Regioni ed Enti locali la facoltà di introdurre autonome forme di definizione agevolata, analoghe a quella statale, per i tributi di propria competenza (ad esempio IMU e TARI), con esclusione di IRAP e tributi erariali.

https://www.wise.pro/wp-content/uploads/2026/01/come-leggere-estratto-di-ruolo-AdE-scaled-1.jpeg 943 1024 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2026-01-26 08:47:062026-01-26 08:47:06LA DEFINIZIONE AGEVOLATA DEI RUOLI C.D. “ROTTAMAZIONE – QUINQUIES”

NUOVO ADEMPIMENTO DAL 1° GENNAIO 2026 – COLLEGAMENTO TRA STRUMENTI DI PAGAMENTO ELETTRONICI E STRUMENTI DI RILEVAZIONE DEI CORRISPETTIVI

Gennaio 14, 2026/0 Commenti/in Area Economica, News/da Wise Commercialisti

La presente per informarVi che, a partire dal 1° gennaio 2026, per effetto di quanto disposto dall’art. 1 co. 74 e 77 L. 207/2024, (Legge di Bilancio 2025), i commercianti e operatori al dettaglio dovranno collegare gli strumenti di pagamento elettronici (POS, carte di debito/credito, app di pagamento, ecc.) al registratore telematico (RT).


SOGGETTI INTERESSATI

L’obbligo riguarda i titolari di partita IVA che:

  • effettuano operazioni di vendita di beni o prestazioni di servizi verso consumatori finali;
  • sono tenuti alla memorizzazione elettronica e trasmissione telematica dei corrispettivi all’Agenzia delle Entrate;

A titolo esemplificativo e non esaustivo, rientrano:

– commercianti al dettaglio (bar, ristoranti, negozi, supermercati ecc.);

– artigiani (parrucchieri, estetiste, meccanici, idraulici ecc.).


MODALITA’ DI COLLEGAMENTO

Il POS/dispositivo di pagamento elettronico deve essere collegato tecnicamente al registratore telematico (RT), in modo che ogni pagamento elettronico venga memorizzato e i relativi importi vengano comunicati in aggregato giornaliero all’Agenzia delle Entrate.

A livello operativo, il collegamento andrà effettuato accedendo all’area riservata del servizio web “Fatture e Corrispettivi” del portale dell’Agenzia delle Entrate, così come disposto dal provvedimento n. 424470 del 31.10.2025.


TEMPISTICHE DI COLLEGAMENTO

Per gli strumenti di pagamento elettronici (POS, carte di debito/credito, app di pagamento, ecc.) già in uso nel mese di gennaio 2026, il collegamento dovrà essere effettuato entro 45 giorni dalla data di messa a disposizione nell’area riservata del servizio web “Fatture e Corrispettivi”.

Diversamente, per gli strumenti di pagamento elettronici (POS, carte di debito/credito, app di pagamento, ecc.) installati successivamente al 31.01.2026, il collegamento dovrà essere effettuato a partire dal 6° giorno del secondo mese successivo all’effettiva disponibilità del POS ed entro l’ultimo giorno lavorativo dello stesso mese.

Ad oggi il servizio web sul portale dell’Agenzia delle Entrate non è ancora disponibile; sarà cura dello Studio avvisare la gentile clientela della disponibilità di detto servizio.


SANZIONI

Il mancato collegamento tra POS e registratore telematico comporta una sanzione amministrativa pecuniaria da euro 1.000,00 a euro 4.000,00.

L’omessa trasmissione dei dati dei pagamenti elettronici comporta una sanzione amministrativa pecuniaria di euro 100,00 per singola violazione, con un massimo complessivo nel trimestre di euro 1.000,00. La medesima sanzione viene altresì applicata nel caso di errata indicazione della modalità di pagamento nel documento commerciale di vendita rilasciato al cliente (esempio: POS per un pagamento ricevuto per contanti e/o viceversa).

La sanzione non sarà irrogata qualora il documento commerciale di vendita venga tempestivamente annullato e riemesso con la corretta modalità di incasso.

È prevista inoltre la possibile sanzione accessoria consistente nella sospensione della licenza o dell’attività nei casi di violazioni gravi o ripetute.


https://www.wise.pro/wp-content/uploads/2026/01/immagine-cassa.jpg 1576 2048 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2026-01-14 10:58:152026-01-14 10:58:15NUOVO ADEMPIMENTO DAL 1° GENNAIO 2026 – COLLEGAMENTO TRA STRUMENTI DI PAGAMENTO ELETTRONICI E STRUMENTI DI RILEVAZIONE DEI CORRISPETTIVI

SCADENZARIO GENNAIO 2026

Gennaio 7, 2026/0 Commenti/in Area Economica, News/da Wise Commercialisti

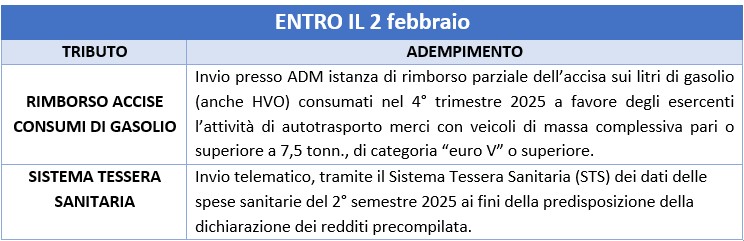
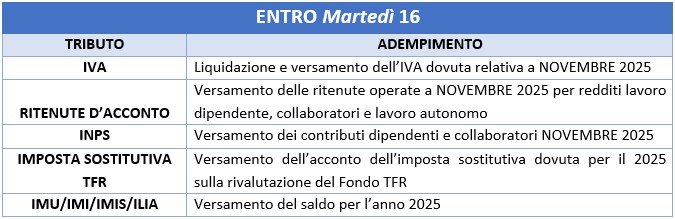
https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2026-01-07 09:08:152026-01-08 11:51:47SCADENZARIO GENNAIO 2026

Acquisizione Real Estate asset ex Provveditorato agli Studi

Dicembre 23, 2025/0 Commenti/in Area Legale, News/da wiseavv
Continua a leggere
https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png 0 0 wiseavv https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png wiseavv2025-12-23 10:46:392025-12-23 10:46:39Acquisizione Real Estate asset ex Provveditorato agli Studi

ADEMPIMENTI PER LA CHIUSURA DELL’ESERCIZIO 2025

Dicembre 19, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

A) – VALUTAZIONE DELLE RIMANENZE AL 31.12.2025

Ai fini della redazione del bilancio dell’esercizio 2025 si rende necessaria la valutazione dei beni presenti in magazzino a fine esercizio.

E’ indispensabile, pertanto, redigere l’inventario analitico dei beni in rimanenza con riferimento alla situazione esistente al 31.12.2025.

Nel dettaglio delle rimanenze è necessario evidenziare:

1. il codice del bene/prodotto;

2. la descrizione;

3. il criterio di valorizzazione riconosciuto dalla legislazione fiscale (costo specifico, costo medio ponderato, Fifo o Lifo).

I criteri consigliati dallo Studio sono il costo specifico o il costo medio. Di seguito vi riportiamo un esempio di calcolo per il calcolo del costo medio ponderato della merce Y da indicare nel dettaglio delle rimanenze.

Per la valutazione di beni prodotti dall’impresa o per l’applicazione di altri criteri potete contattare lo Studio.

4. l’unità di misura;

5. le quantità in rimanenza;

6. il valore totale.


Esempio di dettaglio delle rimanenze:

ESEMPIO DI COSTO MEDIO PONDERATO

Il metodo del costo medio ponderato consiste nell’applicare, a ciascuno scarico, un valore pari al prezzo medio ponderato d’acquisto.

Ipotizziamo di aver effettuato i seguenti acquisti:

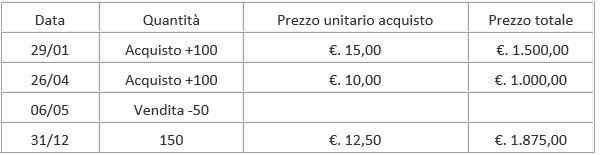
in data 29.01.2025 – 100 unità di merce Y al prezzo di 15 euro l’una;

in data 26.04.2025 – 100 unità di merce Y al prezzo di 10 euro l’una;

In data 06.05.2025 si effettua una vendita di 50 unità di merce Y.


Determinazione del valore al 31.12.2025 da indicare nel dettaglio delle rimanenze.

Merce Y scheda di movimenti dell’anno.

Il prezzo medio di acquisto al 31.12.2025 si ottiene in questo modo (1.500 + 1.000) / 200 = €. 12,50

Il prezzo medio di 12,50 viene moltiplicato per la consistenza a fine anno: 12,50 x 150 = €. 1.875,00


B) – LIQUIDAZIONE COMPENSI AMMINISTRATORI E COLLABORATORI COORDINATI E CONTINUATIVI PER L’ANNO 2025

Al fine della deduzione per competenza dal reddito 2025, Vi invitiamo a liquidare i compensi agli amministratori ed ai collaboratori coordinati e continuativi delle società di capitali entro il 12.01.2026.


C) – DICHIARAZIONE PER USUFRUIRE DELLA RITENUTA D’ACCONTO DEL 23% SUL 20% DEI COMPENSI PROVVIGIONALI

Ritenuta ridotta – i soggetti che percepiscono provvigioni occasionali e/o abituali, e che si avvalgono in via continuativa dell’opera di dipendenti o di terzi (escluso l’amministratore), devono inviare una dichiarazione ai loro clienti per usufruire della riduzione della ritenuta di acconto del 23% sul 20%.

Durata – La dichiarazione deve essere inviata prima dell’emissione della fattura ed è valida fino a revoca o fino alla perdita dei requisiti. La perdita dei requisiti deve essere comunicata tempestivamente alla controparte.

Invio – La dichiarazione deve essere inviata tramite raccomandata A/R o tramite PEC.


D) – CONTRIBUTO E DICHIARAZIONE PERIODICA AL CONAI PER L’ANNO 2025

I soggetti che hanno importato beni e/o effettuato acquisti intracomunitari di merci nell’anno 2025 devono inviare al CONAI la dichiarazione periodica se superano gli importi minimi di esenzione.

La dichiarazione deve essere inviata telematicamente entro il 20.01.2026 ed è necessario registrarsi presso il sito del CONAI.


E) – A REGIME IL DIVIETO DI FATTURAZIONE ELETTRONICA PER PRESTAZIONI SANITARIE A PRIVATI

Dal 2026 entra a regime il divieto di emissione di fattura elettronica per prestazioni sanitarie a persone fisiche privati, superando l’originaria disciplina di proroga annuale.

https://www.wise.pro/wp-content/uploads/2023/12/IMPOSTA-DI-BOLLO-FORFETTARI.jpg 853 1280 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-12-19 15:01:302025-12-19 15:01:30ADEMPIMENTI PER LA CHIUSURA DELL’ESERCIZIO 2025

DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2025/2026

Dicembre 10, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

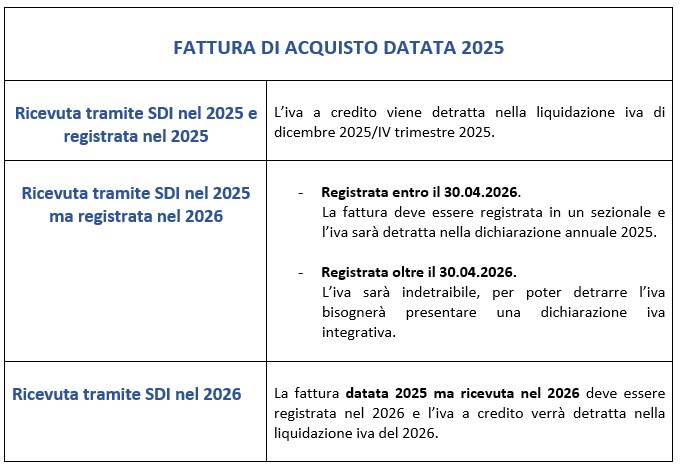
La detrazione iva degli acquisti a cavallo d’anno segue regole diverse rispetto alle regole ordinarie.

Si rende quindi necessario sollecitare i vostri fornitori a inviare la fattura allo SDI entro fine anno (tenendo conto che lo SDI può impiegare fino a 5 giorni per consegnare la fattura).

L’iva delle fatture di acquisto datate 2025 ma ricevute nel 2026 potrà essere detratta SOLO nel 2026.

SOCIETA’ E IMPRESE IN CONTABILITA’ SEMPLIFICATA

I soggetti in contabilità semplificata che ricevono nel 2026 la fattura datata 2025 hanno un ulteriore aggravio: il costo NON potrà essere dedotto nel 2025, diventerà deducibile nel bilancio 2026.

https://www.wise.pro/wp-content/uploads/2021/06/SOSTEGNI-BIS.jpg 647 1024 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-12-10 15:21:152025-12-10 15:21:15DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2025/2026

SCADENZARIO DICEMBRE 2025

Dicembre 4, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-12-04 13:37:392025-12-04 15:29:17SCADENZARIO DICEMBRE 2025

OMAGGI NATALIZI – OBBLIGO DI PAGAMENTO TRACCIATO

Novembre 19, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

Con l’approssimarsi delle festività natalizie inviamo un promemoria sulla disciplina fiscale degli omaggi, con un’importante precisazione in materia di modalità di pagamento.


Gli omaggi sono deducibili dal reddito d’impresa dal 2025 solo se acquistati con mezzi di pagamento tracciabili.

Ai fini della deducibilità del costo è necessario utilizzare uno dei seguenti strumenti di pagamento: carta di credito/debito, carta prepagata, bonifico bancario, o altro mezzo idoneo a garantire la tracciabilità dell’operazione.

La detrazione dell’Iva è diversa a seconda del costo dei beni:

per i beni di costo unitario non superiore ad €. 50,00;

per i beni di costo unitario superiore ad €. 50,00;

La relativa cessione, in entrambi i casi costituisce una operazione “fuori campo IVA”.


Alla consegna degli omaggi consigliamo di emettere un DDT (con causale “cessione gratuita”) per vincere la presunzione di cessione onerosa.

: le regole esposte valgono anche nel caso che i beni omaggio siano costituiti da alimenti e bevande e ceste natalizie. Il valore della cesta natalizia è dato dalla somma del costo dei singoli beni che la compongono.

– Se la cesta natalizia è di valore non superiore a €. 50,00 l’iva è detraibile;

– Se la cesta natalizia è di valore superiore a €. 50,00 l’iva è indetraibile.

I costi sostenuti per l’acquisto di beni non commercializzati e/o non prodotti, da destinare ad omaggi, sono deducibili:

– interamente se i beni hanno un costo unitario inferiore a €. 50,00;

– come spese di rappresentanza se i beni hanno un costo superiore a €. 50,00 e risultano deducibili nei limiti dell’1,5% dei ricavi quando questi sono inferiori a € 10.000.000, cumulandosi con le altre spese di rappresentanza del periodo d’imposta.

– Se l’IRAP è conteggiata col metodo “da bilancio” il costo è deducibile.

– Se l’IRAP è determinata ai sensi dell’art. 5-bis D. Lgs 446/97 le spese per omaggi sono indeducibili.

L’IVA afferente l’acquisto di beni destinati ad essere ceduti gratuitamente la cui produzione o il cui commercio rientra nell’attività propria dell’impresa, è detraibile indipendentemente dal valore unitario del bene (es. ditta che produce scarpe e ne omaggia un paio ai clienti).

La cessione gratuita di campioni di modico valore appositamente contrassegnati, in maniera indelebile e non con un’etichetta, è invece un’operazione esclusa dal campo di applicazione dell’IVA.

La fatturazione elettronica degli omaggi di beni prodotti e/o commercializzati dall’impresa è diversa a seconda che venga richiesto o meno il pagamento dell’iva:

– TD01 o TD24 per le fatture di omaggi con rivalsa iva.

– TD27 – “Fattura per autoconsumo o per cessioni gratuite senza rivalsa iva” (art. 18 DPR 633/72), in questo caso l’IVA rimane a carico dell’impresa e costituisce un costo indeducibile ai fini delle imposte sui redditi.

Il trattamento ai fini IRES/IRPEF per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.

Il trattamento ai fini IRAP per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.


PROSPETTO RIEPILOGATIVO:

Gli omaggi a dipendenti e amministratori comportano l’indetraibilità dell’IVA sugli acquisti e la deducibilità ai fini IRES/IRPEF.

L’ammontare degli omaggi/benefit non imponibili per dipendenti e amministratori è diverso per il 2025 a seconda che gli stessi abbiano o meno figli a carico:

– Gli omaggi/benefit non sono imponibili se inferiori a €. 1.000,00 annui;

– Gli omaggi/benefit non sono imponibili se inferiori a €. 2.000,00 annui.

Sono comprese nella soglia anche le somme erogate o rimborsate a dipendenti e amministratori per il pagamento delle utenze domestiche di acqua, luce e gas nonché per le spese per l’affitto della prima casa o gli interessi sul mutuo prima casa.

Le spese per cene, feste e ricevimenti organizzati in occasione di ricorrenze aziendali o festività religiose hanno un trattamento fiscale diverso in base ai soggetti che vi partecipano.

il costo è considerato una liberalità a favore dei dipendenti:

– l’IVA è indetraibile;

– il costo, ai fini IRPEF/IRES, è deducibile al 75% nel limite del 5‰ dell’ammontare delle spese per prestazioni di lavoro dipendente.

il costo è considerato una spesa di rappresentanza:

– l’IVA è indetraibile;

– il costo, ai fini IRPEF/IRES, è deducibile al 75% nei limiti proporzionati ai ricavi.


In entrambi i suddetti casi è necessario indicare il nominativo dei partecipanti nella copia di cortesia del documento di spesa.


Restiamo a disposizione per qualsiasi eventuale chiarimento e porgiamo cordiali saluti.


https://www.wise.pro/wp-content/uploads/2023/11/omaggi-nata.jpg 800 1200 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-11-19 10:05:022025-11-19 10:05:02OMAGGI NATALIZI – OBBLIGO DI PAGAMENTO TRACCIATO

NUOVO OBBLIGO DI COMUNICAZIONE DELL’INDIRIZZO PEC DEGLI AMMINISTRATORI

Novembre 17, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

Con l’entrata in vigore del D.L. n 159/2025 (cd. Decreto sicurezza) del 31.10.2025 è stato sancito l’obbligo di iscrizione nel Registro Imprese del domicilio digitale (PEC) degli amministratori.


L’obbligo riguarda tutti coloro che nelle società di capitali (srl, spa), ricoprono la carica di:

  • AMMINISTRATORE UNICO;
  • AMMINISTRATORE DELEGATO O IN MANCANZA PRESIDENTE DEL CONSIGLIO DI AMMINISTRAZIONE.


L’adempimento è a carico della società che vi dovrà provvedere nei seguenti termini:

  • Per i soggetti che ricoprivano una delle cariche di cui sopra al 31.10.25, l’adempimento andrà eseguito entro il 31.12.2025. La mancata/tardiva comunicazione comporterà l’applicazione di una sanzione da un minimo di 206,00 euro ad un massimo di 2.064,00 euro;
  • In caso di nuova nomina o conferma di una delle cariche di cui sopra la comunicazione del domicilio digitale dovrà avvenire contestualmente alla iscrizione della nomina al registro imprese, pena la sospensione della pratica.


Il domicilio digitale degli amministratori dovrà essere univoco, perciò non potrà coincidere con quello della società in cui ricoprono la carica, pertanto i soggetti interessati dovranno attivare una loro PEC personale se non già in loro possesso.


Vi chiediamo, pertanto, di fornirci l’indirizzo PEC da comunicare al registro delle imprese entro il 05.12.2025 al fine di poter adempiere entro i termini.


https://www.wise.pro/wp-content/uploads/2025/11/PEC-AMMINISTRATORI.jpg 1000 1920 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-11-17 13:42:452025-11-17 13:42:45NUOVO OBBLIGO DI COMUNICAZIONE DELL’INDIRIZZO PEC DEGLI AMMINISTRATORI

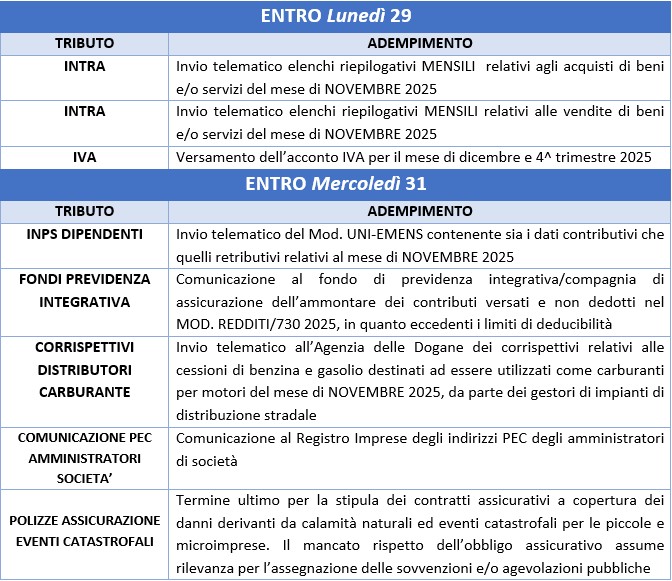
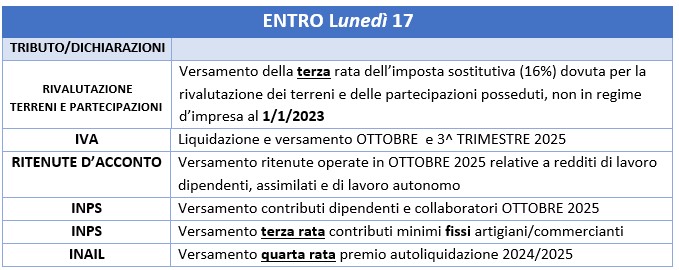
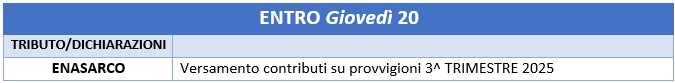
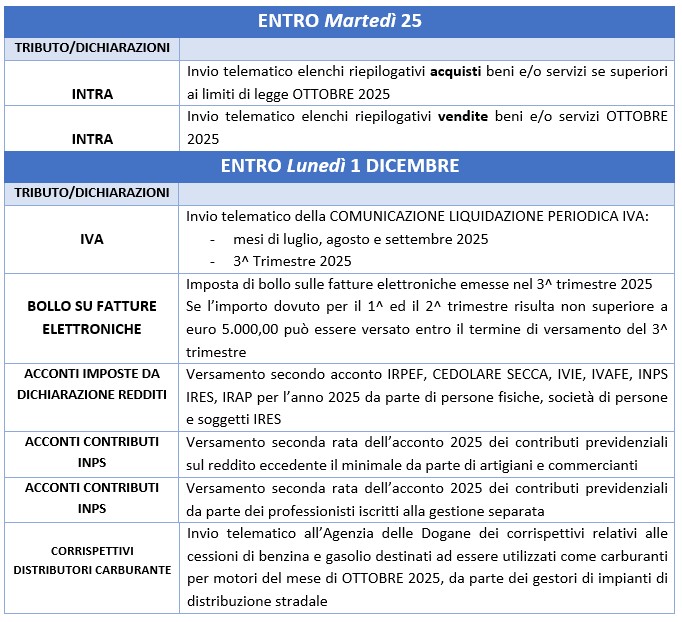
SCADENZARIO NOVEMBRE 2025

Novembre 4, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-11-04 09:02:032025-11-04 09:02:03SCADENZARIO NOVEMBRE 2025
Pagina 2 di 44‹1234›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax
  • Torneo Nazionale di Retorica Forense “Scacco d’Atto”: la Scuola Forense di Padova conquista la finale
  • SCADENZARIO LUGLIO 2026

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
  • SCADENZARIO AGOSTO 2026Agosto 3, 2026 - 10:53 am
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & taxLuglio 30, 2026 - 2:57 pm
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto