SCADENZARIO OTTOBRE 2026
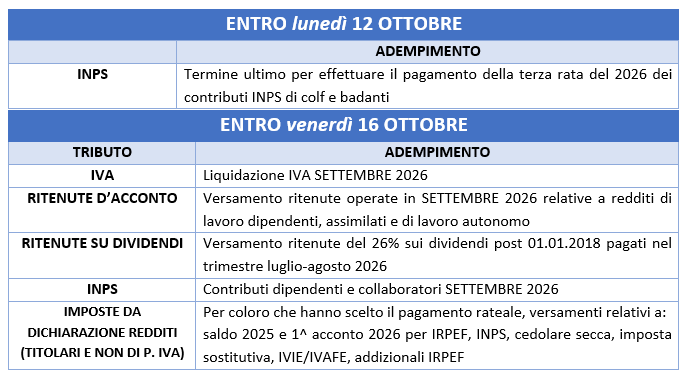
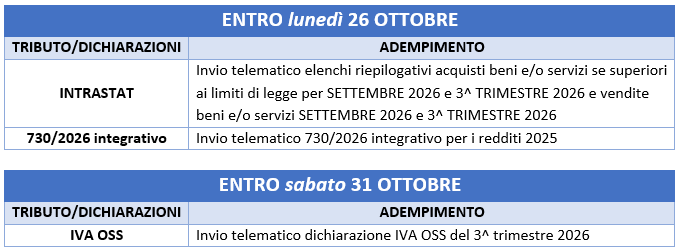
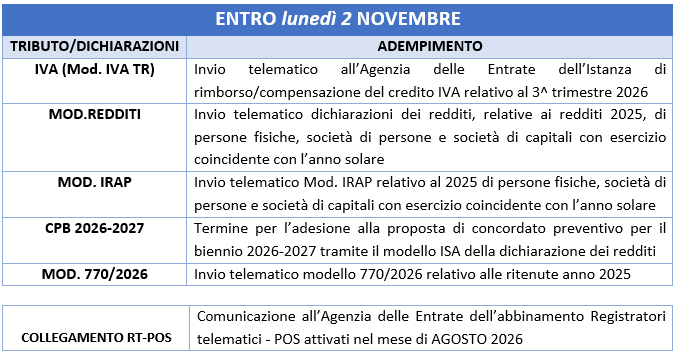
Per la consultazione dell’elenco completo delle scadenze fiscali di ottobre 2026 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
Per la consultazione dell’elenco completo delle scadenze fiscali di ottobre 2026 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
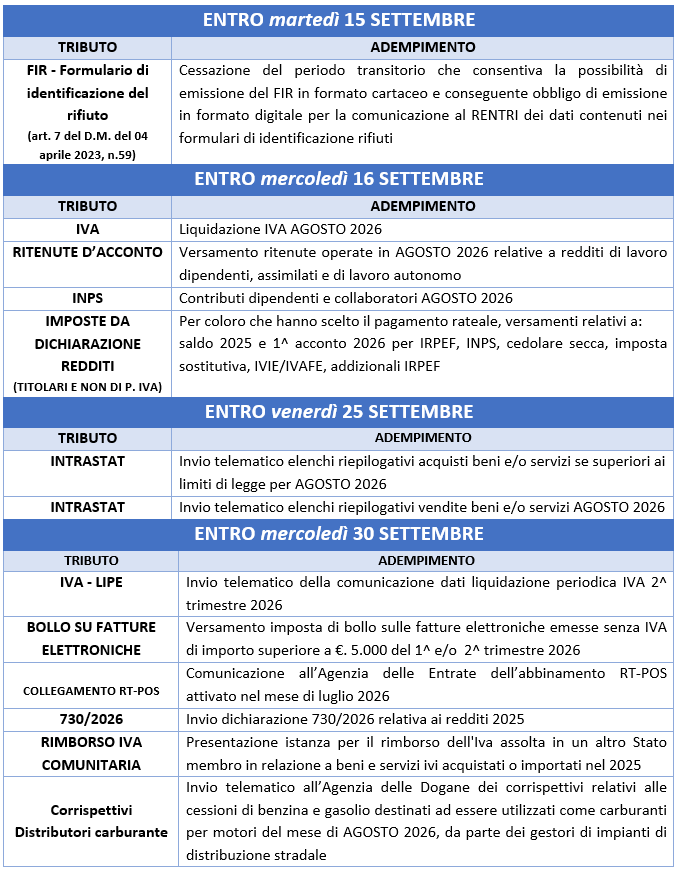
Per la consultazione dell’elenco completo delle scadenze fiscali di settembre 2026 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
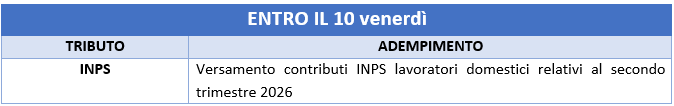
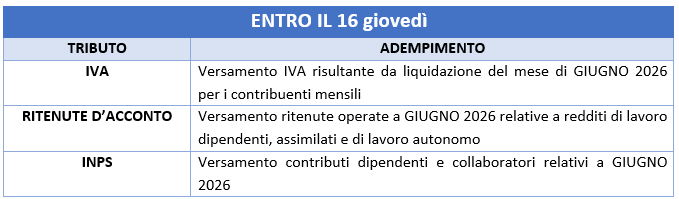
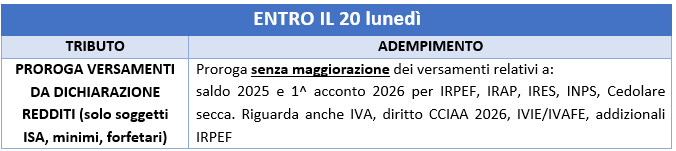
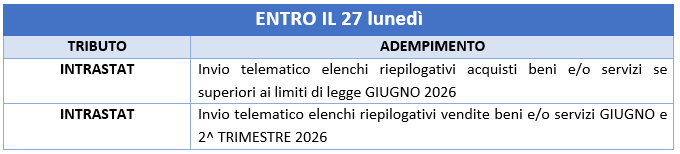
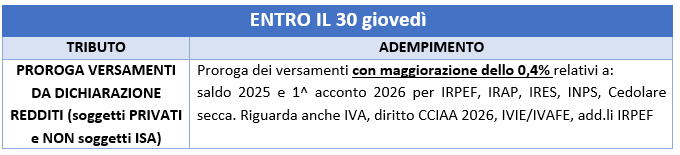
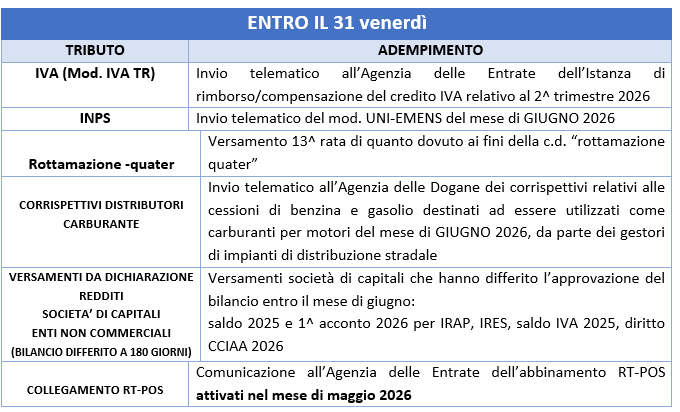
Per la consultazione dell’elenco completo delle scadenze fiscali di luglio 2026 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
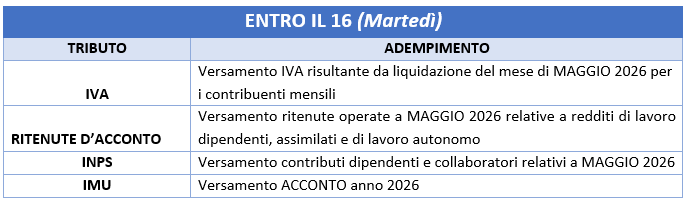
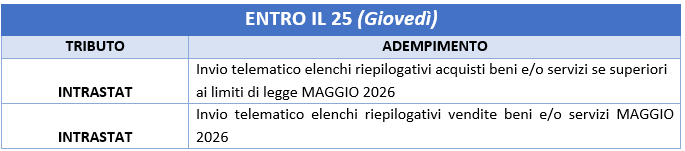
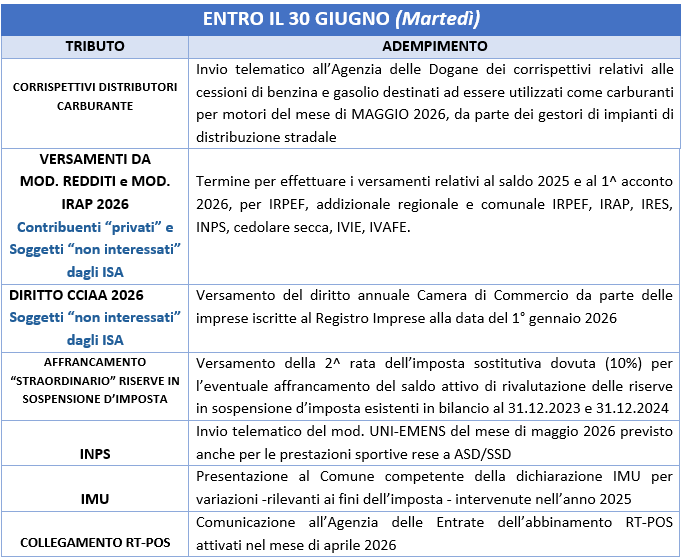
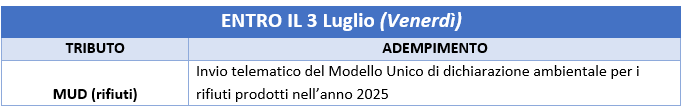
Per la consultazione dell’elenco completo delle scadenze fiscali di giugno 2026 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php


Per la consultazione dell’elenco completo delle scadenze fiscali di aprile 2026 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
Riprendendo la nostra circolare del 12 gennaio u.s., siamo con la presente ad aggiornarVi in ordine alle modalità attuative per eseguire l’abbinamento tra i registratori telematici (RT) e gli strumenti di pagamento (POS) in ordine al nuovo obbligo previsto dall’art. 1 co. 74 e 77 L. 207/2024, (Legge di Bilancio 2025).
Per effettuare l’abbinamento tra RT e POS, dal 05.03.2026, l’Agenzia delle Entrate ha messo a disposizione in area riservata di ciascun contribuente, la nuova procedura web disponibile nel portale “Fatture e Corrispettivi” tramite la funzione “Gestione Collegamenti”.
Precisiamo che l’abbinamento va effettuato non solo con i POS fisici (POS tradizionali) ma anche con i POS virtuali (APP e piattaforme online di pagamento tracciato).
TEMPISTICHE PER EFFETTUARE L’ABBINAMENTO
Per i POS già in uso all’ 01.01.2026 o attivati entro il 31.01.2026 l’abbinamento deve essere effettuato:
– entro 45 giorni dalla messa a disposizione (05.03.2026) della nuova procedura web sopra citata, e quindi entro il 20 aprile 2026;
Per i POS attivati dal 01.02.2026 l’abbinamento potrà essere effettuato:
– a partire dal sesto giorno del secondo mese successivo alla data di effettiva disponibilità del POS ed entro l’ultimo giorno lavorativo dello stesso mese.
A livello operativo, Vi forniamo il link di seguito indicato: https://www.agenziaentrate.gov.it/portale/collegamento-pos-rt dal quale potete scaricare la Guida pubblicata dall’Agenzia delle Entrate al fine di seguire passo per passo la procedura per effettuare il collegamento.
Ricordiamo inoltre che per procedere al collegamento è necessario conoscere le informazioni di seguito indicate:
– Identificativo del registratore telematico (Terminal ID);
– data di attivazione (che coincide con la data del 01.01.2026 se il POS è già in uso all’01.01.2026);
– indirizzo del punto vendita;
– codice fiscale e denominazione dell’Acquirer (che è il soggetto con il quale è stato stipulato il contratto di convenzionamento, ad esempio: NEXI, BANCA ecc.);
Facciamo inoltre presente che nell’area riservata di ciascun contribuente nel portale “Fatture e Corrispettivi” dovrebbero essere già presenti le informazioni necessarie per fare il collegamento; se presenti vanno verificate.
SANZIONI
Ribadiamo che:
1) per il mancato collegamento tra POS e registratore telematico è prevista una sanzione amministrativa pecuniaria da euro 1.000,00 a euro 4.000,00;
2) per l’omessa trasmissione dei dati dei pagamenti elettronici unitamente ai corrispettivi è prevista una sanzione amministrativa pecuniaria di euro 100,00 per ciascuna trasmissione, con un massimo complessivo nel trimestre di euro 1.000,00;
3) in caso di errata indicazione della modalità di pagamento nel documento commerciale di vendita rilasciato al cliente (esempio: POS per un pagamento ricevuto per contanti e/o viceversa) è prevista la medesima sanzione prevista al precedente punto 2).
La sanzione non sarà irrogata qualora il documento commerciale di vendita venga tempestivamente annullato e riemesso con la corretta modalità di incasso.
È prevista inoltre la possibile sanzione accessoria consistente nella sospensione della licenza o dell’attività nei casi di violazioni gravi o ripetute.


Per la consultazione dell’elenco completo delle scadenze fiscali di marzo 2026 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
L’importo dei massimali 2026 per il calcolo dei contributi previdenziali Enasarco, per gli agenti operanti come ditta individuale o società di persone, sono stabiliti nella misura seguente:
MINIMALI CONTRIBUTIVI PER L’ANNO 2026:
Gli importi dei minimali contributivi per il 2026, per gli agenti operanti come ditta individuale o società di persone, sono stabiliti nella misura seguente:

Si rammenta che per determinare i minimali contributivi vanno considerati il:
PRINCIPIO DI PRODUTTIVITA’, in base al quale il minimale contributivo è dovuto solo se il rapporto di agenzia ha prodotto provvigioni nel corso dell’anno.
La maturazione di provvigioni anche per un solo trimestre, fa scattare l’obbligo di versamento del minimale anche con riferimento agli altri trimestri.
Se il rapporto di agenzia è rimasto “improduttivo” per tutto l’anno, il minimale contributivo non è dovuto.
PRINCIPIO DI FRAZIONABILITA’, in base al quale il minimale contributivo è frazionabile per quote trimestrali.
ALIQUOTE DEI CONTRIBUTI PREVIDENZIALI E ASSISTENZIALI ENASARCO
Le aliquote dei contributi previdenziali e assistenziali sono uguali all’anno precedente:


