Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu
News

DECRETO RISTORI – CONTRIBUTO A FONDO PERDUTO PER I SOGGETTI CHE HANNO SUBITO NUOVE LIMITAZIONI

Novembre 3, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

Nell’ambito del nuovo “Decreto Ristori” è stato previsto un contributo a fondo perduto a favore dei soggetti esercenti specifiche attività rientranti nei settori economici che sono stati oggetto delle limitazioni previste dal nuovo DPCM 24.10.2020 emanato per il contenimento dell’emergenza COVID-19.

Il contributo spetta se c’è la riduzione di almeno un terzo del fatturato / corrispettivi del mese di aprile 2020 rispetto al mese di aprile 2019 ed è erogato dall’Agenzia delle Entrate:

  • automaticamente a favore di coloro che hanno già beneficiato del contributo a fondo perduto previsto dal c.d. “Decreto Rilancio”;
  • a fronte di una specifica domanda a favore di coloro che non hanno presentato la richiesta per il predetto contributo. Tale possibilità riguarda, tra l’altro, i soggetti con ricavi / compensi 2019 superiori a € 5 milioni, in precedenza esclusi e ora ammessi al beneficio.


IMPORTO DEL NUOVO CONTRIBUTO A FONDO PERDUTO

L’importo del contributo è determinato con modalità differenti a seconda che il soggetto abbia già beneficiato del contributo di cui al citato art. 25 ovvero non abbia presentato la relativa domanda.

In particolare lo stesso è determinato quale “quota” del contributo già percepito ovvero del valore calcolato sulla base della domanda presentata ai fini del nuovo contributo.

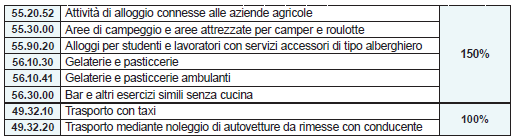
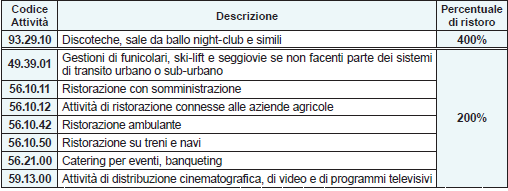
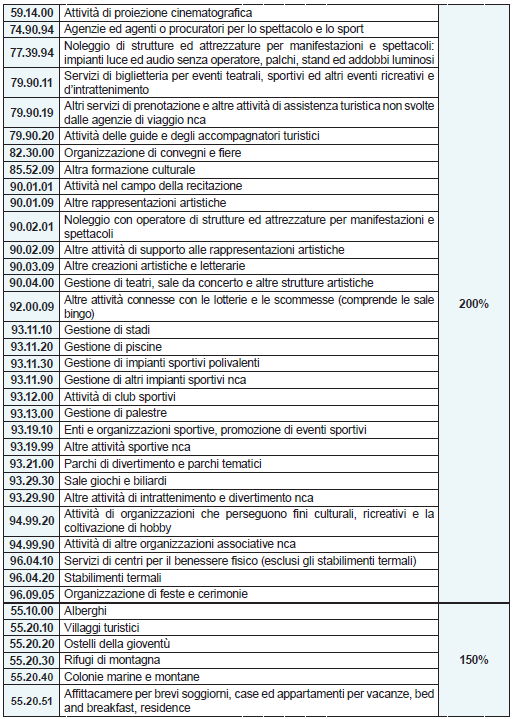
La quota, ossia la percentuale di ristoro, è differenziata in base al settore economico di appartenenza, come segue
 

Condividi questo articolo
  • Condividi su Facebook
  • Condividi su X
  • Condividi su WhatsApp
  • Condividi su Pinterest
  • Condividi su LinkedIn
  • Condividi su Tumblr
  • Condividi su Vk
  • Condividi su Reddit
  • Condividi attraverso Mail
https://www.wise.pro/wp-content/uploads/2020/11/DECRETO-RISTORI.jpg 683 1249 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-11-03 10:29:582020-11-04 17:26:06DECRETO RISTORI – CONTRIBUTO A FONDO PERDUTO PER I SOGGETTI CHE HANNO SUBITO NUOVE LIMITAZIONI
0 commenti

Lascia un Commento

Vuoi partecipare alla discussione?
Sentitevi liberi di contribuire!

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax
  • Torneo Nazionale di Retorica Forense “Scacco d’Atto”: la Scuola Forense di Padova conquista la finale
  • SCADENZARIO LUGLIO 2026

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
  • SCADENZARIO AGOSTO 2026Agosto 3, 2026 - 10:53 am
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & taxLuglio 30, 2026 - 2:57 pm
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Collegamento a: CREDITO D’IMPOSTA PER INVESTIMENTI IN BENI STRUMENTALI NUOVI – DICITURA IN FATTURA Collegamento a: CREDITO D’IMPOSTA PER INVESTIMENTI IN BENI STRUMENTALI NUOVI – DICITURA IN FATTURA CREDITO D’IMPOSTA PER INVESTIMENTI IN BENI STRUMENTALI NUOVI – DICITURA...Collegamento a: SCADENZARIO NOVEMBRE 2020 Collegamento a: SCADENZARIO NOVEMBRE 2020 SCADENZARIO NOVEMBRE 2020
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto