Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu
News

CREDITO D’IMPOSTA PER GLI INVESTIMENTI IN BENI STRUMENTALI NUOVI (FINANZIARIA 2021)

Gennaio 13, 2021/0 Commenti/in Area Economica, News/da Wise Commercialisti

La legge di Bilancio 2021 (Legge n. 178/2020) ha previsto il riconoscimento di specifici crediti d’imposta, utilizzabili in compensazione con modello F24, per gli investimenti in beni strumentali nuovi effettuati nel periodo 16.11.2020 – 31.12.2022, esteso al 30.06.2023 se è pagato un acconto almeno pari al 20% del costo del bene entro il 31.12.2022.

Detto credito d’imposta ha preso il posto del vecchio super / iper-ammortamento.

I soggetti beneficiari sono:

– IMPRESE

– LAVORATORI AUTONOMI

che acquistano, anche tramite leasing finanziario i seguenti beni:

A) beni materiali e immateriali strumentali nuovi “generici”;

B) beni materiali nuovi “Industria 4.0” di cui alla Tabella A prevista dalla Legge n. 232/2016 (Finanziaria 2017);

C) beni immateriali nuovi di cui alla Tabella B, prevista dalla Legge n. 232/2016 (Finanziaria 2017).


Rimangono esclusi dal beneficio i seguenti beni:

–  automezzi di cui all’art. 164 comma 1, TUIR;

–  beni materiali strumentali per i quali è previsto un coefficiente di ammortamento inferiore al 6,5%;

–  fabbricati e le costruzioni;

– beni ricompresi in particolari settori industriali (industrie manifatturiere alimentari, industrie dell’energia elettrica, del gas e dell’acqua, industrie dei trasporti e delle telecomunicazioni).


MISURA DEL CREDITO SPETTANTE

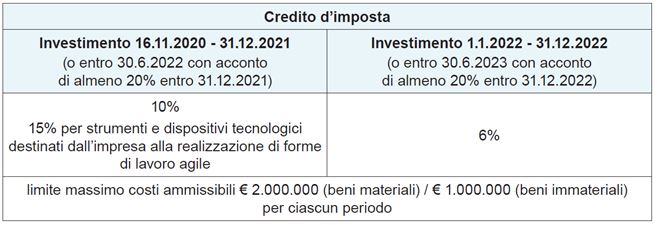
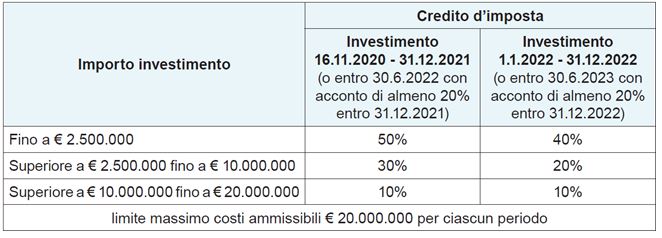
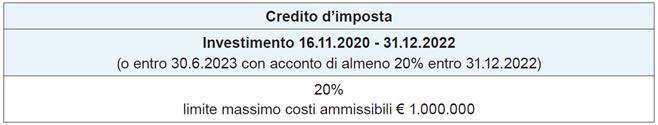
Con le tabelle che seguono si evidenzia la misura del credito d’imposta che si differenzia in base al costo di acquisizione del bene nonché al periodo in cui viene effettuato l’acquisto.

A) Beni materiali e immateriali strumentali nuovi “generici”:
B) Beni materiali nuovi “Industria 4.0” di cui alla Tabella A (Finanziaria 2017):
C) Beni immateriali nuovi di cui alla Tabella B (Finanziaria 2017)
UTILIZZO DEL CREDITO IN F24

Per gli investimenti effettuati nel periodo 16.11.2020 – 31.12.2021 da parte dei soggetti con ricavi/compensi inferiori a €. 5 milioni il credito d’imposta è utilizzabile in compensazione con il modello F24 in un’unica quota annuale a decorrere dall’anno di entrata in funzione del bene.

Diversamente la compensazione con il modello F24 potrà avvenire in 3 quote annuali di pari importo.

Detto credito d’imposta non è tassato ai fini IRES/IRPEF/IRAP.

Soltanto per gli investimenti in beni materiali ed immateriali “Industria 4.0” di cui alle Tabelle A e B è richiesta:

1) apposita comunicazione al MISE, la cui modalità e termine per l’invio deve ancora essere stabilita;

2) predisposizione di una perizia asseverata/attestato da cui risulti che i beni possiedono le caratteristiche tecniche previste e la relativa interconnessione al sistema aziendale.

Per i beni di costo unitario pari o inferiore a €. 300.000, la perizia può essere sostituita da una dichiarazione resa dal legale rappresentante.


DICITURA IN FATTURA E NEI DOCUMENTI

Si precisa che è variata la dicitura che dovrà essere riportata sulle fatture/documenti:

“Acquisto per il quale è riconosciuto il credito d’imposta ex art. 1, commi da 1051 a 1063, Legge n. 178/2020”.


Condividi questo articolo
  • Condividi su Facebook
  • Condividi su X
  • Condividi su WhatsApp
  • Condividi su Pinterest
  • Condividi su LinkedIn
  • Condividi su Tumblr
  • Condividi su Vk
  • Condividi su Reddit
  • Condividi attraverso Mail
https://www.wise.pro/wp-content/uploads/2021/01/CREDITO-DIMPOSTA-2.jpg 255 736 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2021-01-13 16:16:212021-01-13 16:16:21CREDITO D’IMPOSTA PER GLI INVESTIMENTI IN BENI STRUMENTALI NUOVI (FINANZIARIA 2021)
0 commenti

Lascia un Commento

Vuoi partecipare alla discussione?
Sentitevi liberi di contribuire!

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIO
  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

Sitemap

  • Annalisa Battisti
  • Avvocato Alessandra Bossola
  • Avvocato Alessandra Fornasari
  • Avvocato Andrea Rinaldi
  • Avvocato Camilla Toniol
  • Avvocato Clara Termo
  • Avvocato Enrico Varricchio
  • Avvocato Erika Scarpa
  • Avvocato Filippo Lemmo
  • Avvocato Gabriele Macchietto
  • Avvocato Genny Barion
  • Avvocato Ilaria Truscello
  • Avvocato Mariangela Visentin
  • Avvocato Matteo De Septis
  • Avvocato Matteo Manca
  • Avvocato Riccardo Rocca
  • Avvocato Simonetta Spigolon
  • Avvocato Stefano Zaggia
  • Avvocato Valentina Longo
  • Avvocato Veronica Destro
  • Barbara Meneghello
  • Case History
  • Chi Siamo
  • Contatti
  • Coronavirus
  • covid 19 e ambienti di lavoro informativa sul trattamento dei dati personali
  • COVID-19: Sintesi delle principali disposizioni e indicazioni fornite per i Datori di Lavoro
  • Cristina Corsaletti
  • Dipartimento Amministrativo
  • Dipartimento Banking, Finance and Insurance
  • Dipartimento Energie e Infrastrutture
  • Dipartimento Imprese e Società
  • Dipartimento Internazionale
  • Dipartimento Lavoro e Tributario
  • Dipartimento Persone e Famiglia
  • Dipartimento Real Estate
  • Dottore Lorenzo Rocca
  • Dottore Marco Bruttocao
  • Dottoressa Alice Mastellaro
  • Dottoressa Beatrice Persi
  • Dottoressa Camilla Stefani
  • Dottoressa Elena Vettorato
  • Dottoressa Emma Barbiani
  • Dottoressa Giulia Bacchin
  • Dottoressa Silvia Militaru
  • Dottoressa Sonia Tosato
  • Erica Sergiano
  • Franca Destro
  • Giulia Marin
  • Home
  • Informativa clienti
  • Informativa recruitment
  • Laura Rando
  • Linee guida per food delivery di bar e ristoranti ai tempi del #Covid 19
  • Luca Furlan
  • Modello comunicazione Prefettura art. 1 lett. d/e/g DPCM 22.03.2020
  • Modello richiesta autorizzazione Prefettura lett. H DPCM 22.03.2020
  • News
  • Nicolò Frison Fusaro
  • Paola Callegaro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 – Cause di lavoro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Accertamento del passivo nel fallimento e nella liquidazione giudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Arbitrato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Assistenza stragiudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Atto di precetto
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Cause di previdenza
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte Costituzionale, Corte Europea, Corte di Giustizia UE
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte d’Appello
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte dei Conti
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte di Cassazione Civile, Magistrature superiori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni immobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni Mobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni presso terzi, per consegna e rilascio
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudice di Pace
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi di cognizione innanzi al tribunale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Consiglio di Stato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Tribunale Amministrativo Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Provinciale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Iscrizione ipotecaria, affari tavolari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti cautelari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti di istruzione preventiva
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti monitori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per convalida locatizia
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per dichiarazione di fallimento
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimento di mediazione e procedura di negoziazione assistita
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Volontaria Giurisdizione
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 1
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 2
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 3
  • Privacy Policy
  • Protocollo aziendale di regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Protocollo Condiviso di Regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Questionario Privacy
  • Recruitment
  • REGIONE VENETO RISTORAZIONE
  • Scheda riassuntiva dei Protocolli condivisi con le parti sociali (Settore del Trasporto e della Logistica; Cantieri Edili; Regione Veneto: accordo per l’applicazione del Protocollo Condiviso sottoscritto a Roma il 14.03.2020;)
  • Settori
  • Stefano Puccini
  • Tabelle Parametri Forensi DM 55/2014

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Collegamento a: Wise Legal & Tax cura l’espansione sul territorio del commercio retail attraverso l’acquisizione di plurimi rami d’azienda Collegamento a: Wise Legal & Tax cura l’espansione sul territorio del commercio retail attraverso l’acquisizione di plurimi rami d’azienda Wise Legal & Tax cura l’espansione sul territorio del commercio retail...Collegamento a: PRINCIPALI NOVITA’ FISCALI “FINANZIARIA 2021” – TITOLARI DI P.IVA Collegamento a: PRINCIPALI NOVITA’ FISCALI “FINANZIARIA 2021” – TITOLARI DI P.IVA PRINCIPALI NOVITA’ FISCALI “FINANZIARIA 2021” – TITOLARI...
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto