Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: Area Economica

OMAGGI NATALIZI A CLIENTI E DIPENDENTI

Novembre 19, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

OMAGGI A CLIENTI (PER LE IMPRESE)


A) Omaggio a clienti di beni non prodotti e non commercializzati dall’impresa.


Trattamento ai fini IVA

Per la detraibilità ai fini dell’Iva il trattamento fiscale è diverso a seconda del costo dei beni:

  1. IVA detraibile per i beni di costo unitario (iva esclusa) non superiore ad €. 50,00;
  2. IVA indetraibile per i beni di costo unitario (iva esclusa) superiore ad €. 50,00.

La relativa cessione, in entrambi i casi costituisce una operazione “fuori campo IVA”.

Alla consegna degli omaggi consigliamo di emettere un DDT (con causale “cessione gratuita”) per vincere la presunzione di cessione onerosa.


CESTE NATALIZIE A CLIENTI: le regole esposte valgono anche nel caso che i beni omaggio siano costituiti da alimenti e bevande e ceste natalizie. Il valore della cesta natalizia è dato dalla somma del costo dei singoli beni che la compongono.

  • Se la cesta natalizia è di valore inferiore a €. 50,00 l’iva è detraibile,
  • Se la cesta natalizia è di valore superiore a €. 50,00 l’iva è indetraibile.


Trattamento ai fini IRES/IRPEF

I costi sostenuti dall’impresa per l’acquisto di beni non commercializzati e/o prodotti, da destinare ad omaggi, sono deducibili IRES/IRPEF se considerati inerenti.

Ai fini del costo sono interamente deducibili IRES/IRPEF i beni di costo unitario (iva indetraibile inclusa) inferiore a €. 50,00.

Diversamente, se il valore unitario di acquisto dell’omaggio “inerente” è superiore ad €. 50,00 si configura l’ipotesi di spesa di rappresentanza. In quest’ultimo caso la deducibilità IRES/IRPEF è consentita in rapporto ai ricavi della gestione caratteristica dichiarati nell’anno con le seguenti percentuali:

Ricavi

% di deducibilità sui ricavi

Fino a euro 10.000.000

1,5%

Per la parte eccedente i 10.000.000 e fino a 50.000.000

0,6%

Oltre i 50.000.000

0,4%

Trattamento ai fini IRAP

– Se l’IRAP è conteggiata col metodo “da bilancio” il costo è deducibile (per soggetti IRES, imprese individuali e società di persone in contabilità ordinaria che abbiano esercitato l’opzione per la determinazione della base imponibile di cui all’art. 5 D. Lgs. 446/97).

– Se l’IRAP è determinata ai sensi dell’art. 5-bis D. Lgs 446/97 le spese in esame sono indeducibili (per società di persone e ditte individuali in semplificata, e per società di persone e ditte individuali in ordinaria che non hanno esercitato l’opzione per la determinazione della base imponibile col “metodo da bilancio”).

B) Omaggio a clienti di beni prodotti e commercializzati dall’impresa

Trattamento ai fini IVA

L’IVA afferente l’acquisto di beni destinati ad essere ceduti gratuitamente la cui produzione o il cui commercio rientra nell’attività propria dell’impresa, è detraibile indipendentemente dal valore unitario del bene.

La successiva cessione costituisce una operazione imponibile e quindi deve essere assoggettata ad IVA con l’aliquota propria del bene.

La cessione gratuita di campioni di modico valore appositamente contrassegnati, in maniera indelebile e non con un’etichetta, è invece un’operazione esclusa dal campo di applicazione dell’IVA.

Si possono seguire alternativamente, i seguenti comportamenti:

1 – emettere fattura, con l’indicazione del valore del bene, della relativa imposta e dell’annotazione che trattasi di “cessione gratuita con rivalsa di IVA” se il cliente paga l’IVA, o “cessione senza rivalsa IVA” (art. 18 comma 3 DPR 633/72) se il cliente non paga l’IVA. Nel caso non si eserciti la rivalsa dell’IVA l’importo della stessa è totalmente indeducibile;

2 – emettere autofattura, per ogni singola cessione o globale mensile, con l’indicazione del valore dei beni, della relativa imposta e dell’annotazione che trattasi di “autofattura per omaggio”;

3 – annotare, su un apposito registro degli omaggi, preventivamente numerato, l’ammontare globale dei valori delle cessioni gratuite effettuate in ciascun giorno con le relative imposte, distinte per aliquote.


Trattamento ai fini IRES/IRPEF

Il trattamento ai fini IRES/IRPEF per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.

Trattamento ai fini IRAP

Il trattamento ai fini IRAP per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.


PROSPETTO RIASSUNTIVO:

OMAGGI AI CLIENTI PER LE IMPRESE

Tipo di omaggio

IVA

IRES/IRPEF

IRAP

Detrazione

all’acquisto

Cessione gratuita

Deducibilità spese di rappresentanza

Deducibilità spese di rappresentanza


A) Omaggi a clienti di beni non prodotti e/o non commerc. dall’impresa


Costo inferiore o uguale a €.50,00

SÌ


Esclusa da IVA


La spesa viene dedotta per intero nell’esercizio

– deducibili per soggetti IRES e società di persone e ditte individuali in ordinaria che determinano IRAP col metodo da bilancio

– indeducibili per soc. di persone e ditte individuali che det. Irap art. 5 bis D. Lgs. 446/97


Costo superiore a €.50,00

NO

Esclusa da IVA

Deducibile in rapporto ai ricavi della gestione caratteristica (1,5%, 0,6% e 0,4%)


B) Omaggi a clienti di beni prodotti e/o commerc. dall’impresa


Costo inferiore o uguale a €.50,00


SÌ (*)

Imponibile IVA

La spesa viene dedotta per intero nell’esercizio

– deducibili per soggetti IRES e società di persone e ditte individuali in ordinaria che determinano irap col metodo da bilancio

– indeducibili per soc. di persone e ditte individuali che det. Irap art. 5 bis D. Lgs. 446/97


Costo  superiore  a €.50,00

SÌ (*)

Imponibile IVA

Deducibile in rapporto ai ricavi della gestione caratteristica (1,5%, 0,6% e 0,4%)

(*) Salvo la scelta di non detrarre l’IVA sull’acquisto per non dover applicare l’IVA sulla cessione.


C) Omaggio ai dipendenti delle imprese

Gli omaggi ai dipendenti comportano l’indetraibilità dell’iva sugli acquisti e la successiva cessione gratuita è esclusa da iva.

Il costo dei beni destinati ad omaggio dei dipendenti è compreso fra le prestazioni di lavoro art. 95 TUIR ed è deducibile ai fini IRES/IRPEF.

Gli omaggi in denaro ai dipendenti concorrono, indipendentemente dall’ammontare, alla formazione del reddito imponibile in capo agli stessi.

Gli omaggi in natura, per l’anno 2020, non concorrono alla formazione del reddito dei dipendenti se di importo annuo inferiore a €. 516,46.

CENA AZIENDALE – deducibilità ai fini IRES/IRPEF

Le spese per feste e ricevimenti organizzati in occasione di ricorrenze aziendali o festività religiose sono considerate:

  • spese di rappresentanza se vengono offerti a clienti, fornitori etc. In questo caso l’iva è indetraibile e il costo è deducibile al 75% nei limiti proporzionati ai ricavi (1,5%, 0,6% o 0,4%);
  • liberalità a favore dei dipendenti se vengono offerti ai soli dipendenti. In questo caso l’iva è indetraibile e il costo è deducibile al 75% nel limite del 5 ‰ dell’ammontare delle spese per prestazioni di lavoro dipendente.

In entrambi i casi è necessario indicare i nominativi dei partecipanti nella copia di cortesia dei documenti di spesa.
 

https://www.wise.pro/wp-content/uploads/2020/11/OMAGGI-NATALIZI-1-1.jpg 500 1200 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-11-19 17:16:492020-11-19 17:16:49OMAGGI NATALIZI A CLIENTI E DIPENDENTI

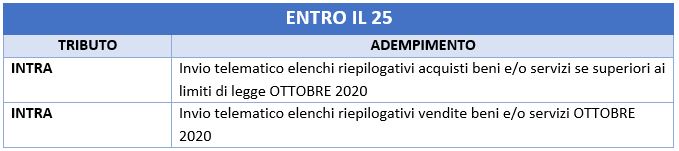
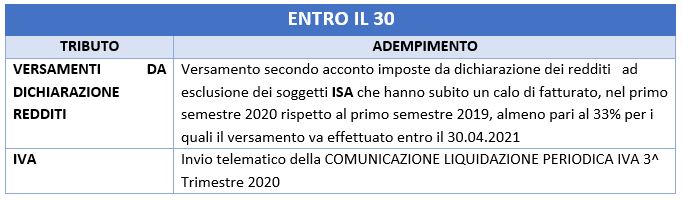
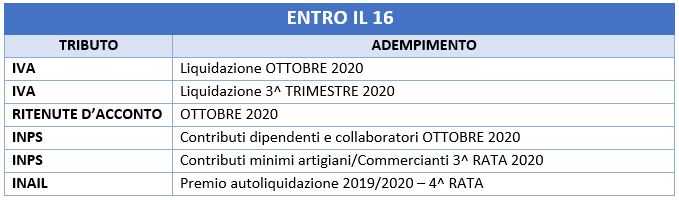
SCADENZARIO NOVEMBRE 2020

Novembre 6, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-11-06 16:47:172020-11-06 16:47:17SCADENZARIO NOVEMBRE 2020

DECRETO RISTORI – CONTRIBUTO A FONDO PERDUTO PER I SOGGETTI CHE HANNO SUBITO NUOVE LIMITAZIONI

Novembre 3, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

Nell’ambito del nuovo “Decreto Ristori” è stato previsto un contributo a fondo perduto a favore dei soggetti esercenti specifiche attività rientranti nei settori economici che sono stati oggetto delle limitazioni previste dal nuovo DPCM 24.10.2020 emanato per il contenimento dell’emergenza COVID-19.

Il contributo spetta se c’è la riduzione di almeno un terzo del fatturato / corrispettivi del mese di aprile 2020 rispetto al mese di aprile 2019 ed è erogato dall’Agenzia delle Entrate:

  • automaticamente a favore di coloro che hanno già beneficiato del contributo a fondo perduto previsto dal c.d. “Decreto Rilancio”;
  • a fronte di una specifica domanda a favore di coloro che non hanno presentato la richiesta per il predetto contributo. Tale possibilità riguarda, tra l’altro, i soggetti con ricavi / compensi 2019 superiori a € 5 milioni, in precedenza esclusi e ora ammessi al beneficio.


IMPORTO DEL NUOVO CONTRIBUTO A FONDO PERDUTO

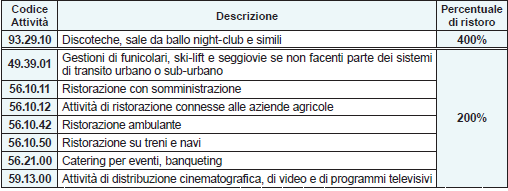
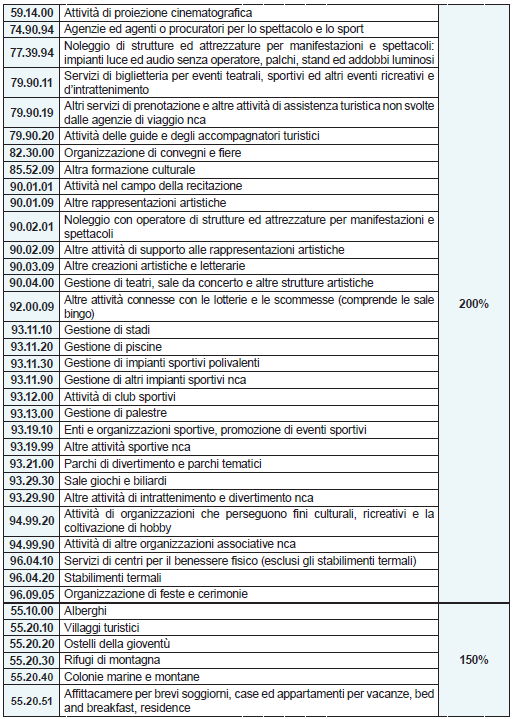
L’importo del contributo è determinato con modalità differenti a seconda che il soggetto abbia già beneficiato del contributo di cui al citato art. 25 ovvero non abbia presentato la relativa domanda.

In particolare lo stesso è determinato quale “quota” del contributo già percepito ovvero del valore calcolato sulla base della domanda presentata ai fini del nuovo contributo.

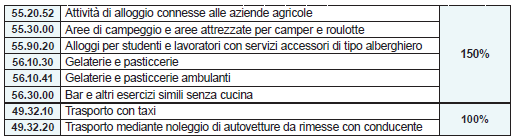
La quota, ossia la percentuale di ristoro, è differenziata in base al settore economico di appartenenza, come segue


https://www.wise.pro/wp-content/uploads/2020/11/DECRETO-RISTORI.jpg 683 1249 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-11-03 10:29:582020-11-04 17:26:06DECRETO RISTORI – CONTRIBUTO A FONDO PERDUTO PER I SOGGETTI CHE HANNO SUBITO NUOVE LIMITAZIONI

CREDITO D’IMPOSTA PER INVESTIMENTI IN BENI STRUMENTALI NUOVI – DICITURA IN FATTURA

Ottobre 19, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

Per gli investimenti in beni strumentali nuovi in proprietà o in leasing effettuati nel 2020, o prenotati entro il 31.12.2020 con versamento di un acconto pari al 20%, si può beneficiare del nuovo credito d’imposta L.160/2019.

AMBITO OGGETTIVO

Il credito d’imposta si applica agli investimenti in beni in possesso dei seguenti requisiti:

  • strumentali all’attività d’impresa o di arte o professione;
  • nuovi;
  • destinati a strutture produttive ubicate in Italia;
  • acquistati a titolo di proprietà, in locazione finanziaria, costruiti internamenteo acquisiti con contratto di appalto.

Risultano esclusi dall’agevolazione i seguenti beni:

  • fabbricati e costruzioni;
  • autovetture;
  • beni con coefficienti di ammortamento ai fini fiscali inferiori al 6,5%;
  • beni immateriali non 4.0 (ad esempio i software gestionali).

DICITURA IN FATTURA

Per beneficiare del nuovo credito d’imposta Le fatture e gli altri documenti (in caso di leasing anche il contratto) devono riportare la dicitura:

“Beni agevolabili art. 1, commi da 184 a 194, L. 160/2019”.

Nel caso la dicitura sia assente la fattura deve essere regolarizzata nel modo seguente:

  • o stampa di una copia cartacea e apposizione della dicitura con scrittura indelebile o timbro (scelta consigliata);
  • o integrazione elettronica da allegare all’originale e da conservare unitamente a quest’ultimo (in questo caso si usano le modalità specificate in caso di reverse charge).

Si dovrà fare attenzione all’apposizione della dicitura in fattura per gli acquisti ancora da effettuare da oggi al 31.12.2020.

MODELLO DI COMUNICAZIONE

Le imprese che intendono fruire dell’agevolazione sono tenute ad effettuare una comunicazione al Ministero dello sviluppo economico.

Il modello, il contenuto, le modalità e i termini di invio della comunicazione saranno stabiliti con apposito decreto direttoriale.

https://www.wise.pro/wp-content/uploads/2020/10/CREDITO-DIMPOSTA.jpg 694 1217 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-10-19 15:36:132020-10-19 15:36:13CREDITO D’IMPOSTA PER INVESTIMENTI IN BENI STRUMENTALI NUOVI – DICITURA IN FATTURA

SCADENZARIO OTTOBRE 2020

Ottobre 7, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-10-07 13:18:392020-10-07 13:18:39SCADENZARIO OTTOBRE 2020

DOMICILIO DIGITALE – PEC

Settembre 29, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

Come previsto dal Decreto Semplificazioni tutti i soggetti iscritti al Registro Imprese e/o a Ordini e Collegi professionali devono comunicare,   entro il 01.10.2020,  il loro “Domicilio digitale” (PEC).

Per chi avesse già provveduto,  in base ai precedenti provvedimenti normativi, non dovrà fare alcuna comunicazione, tuttavia dovrà avere cura di mantenere valida la propria casella PEC.

Per chi invece non avesse ancora attivato alcun indirizzo PEC, dovrà farlo entro il 01.10.2020 e comunicarlo entro la stessa data al Registro Imprese o proprio Ordine/Collegio di appartenenza.

Il mancato adempimento o l’accertata inattività della PEC, comporteranno,  da parte degli organi competenti,  l’assegnazione d’ufficio di un nuovo e diverso domicilio digitale e l’irrogazione di una sanzione amministrativa che va da un minimo di euro 206 ad un massimo di euro 2.064.

Lo studio è a disposizione per l’eventuale assistenza.

https://www.wise.pro/wp-content/uploads/2020/09/PEC.jpg 493 600 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-09-29 10:36:342020-09-29 10:36:34DOMICILIO DIGITALE – PEC

NUOVE SPECIFICHE TECNICHE FEB2B

Settembre 25, 2020/0 Commenti/in Area Economica, News, Uncategorized/da Wise Commercialisti

L’Agenzia delle Entrate, con il provvedimento del 28.02.2020, ha approvato le nuove specifiche tecniche per la  fatturazione elettronica. In base al suddetto provvedimento le regole, che prevedono tra l’altro nuovi codici natura operazione e tipo documento, avrebbero dovuto entrare in vigore dal 01.10.2020.

In considerazione dell’attuale situazione di emergenza dovuta alla crisi epidemiologica COVID-19 l’Agenzia delle Entrate con provvedimento del 20.04.2020 ha disposto il differimento dell’obbligo di utilizzo delle nuove regole al 01.01.2021.

Riepiloghiamo, pertanto, la situazione:

  • Dal 10.2020, per chi fosse già pronto, sarà possibile (facoltà) utilizzare per l’emissione delle fatture elettroniche il nuovo tracciato e i nuovi codici. SDI infatti accetterà fino al 31.12.2020 sia le FEB2B con il vecchio tracciato sia le FEB2B con il nuovo;
  • Dal 01.2021 tutte le fatture elettroniche dovranno essere predisposte obbligatoriamente in base alle nuove specifiche tecniche.

Con prossima circolare vi daremo le informazioni dettagliate sui “nuovi codici natura” e “tipo documento” istituiti.


https://www.wise.pro/wp-content/uploads/2020/09/FATTURAZIONE-ELETTRONICA.png 314 600 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-09-25 10:23:542020-09-25 10:23:54NUOVE SPECIFICHE TECNICHE FEB2B

DECRETO AGOSTO D.L. 104/2020

Settembre 10, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

Con la presente vi aggiorniamo su alcune misure introdotte dal “decreto agosto” D.L. 104/2020.

1) SOSTEGNO FINANZIARIO PER MICRO, PICCOLE E MEDIE IMPRESE

Proroga della moratoria – art. 56, co. 2 D.L. 18/2020 DECRETO CURA ITALIA (ns. circolare del 19.03.2020).

E’ stato prorogato il termine dal 30.09.2020 al 31.01.2021 relativamente a:

  • APERTURE DI CREDITO A REVOCA E ANTICIPI SU CREDITI – quelli esistenti al 29 febbraio NON possono essere revocati in tutto o in parte dall’istituto di credito fino al 31 gennaio 2021;
  • PRESTITI NON RATEALI – sono prorogati, senza alcuna formalità, fino al 31 gennaio 2021 alle medesime condizioni;
  • MUTUI, FINANZIAMENTI E LEASING – le rate in scadenza prima del 30 gennaio 2021 sono sospese sino al 31 gennaio 2021. Il piano di rimborso delle rate o dei canoni oggetto di sospensione è dilazionato.

Per le imprese che alla data del 15.08.2020 risultano già ammesse alle misure di sostegno originariamente previste dall’art. 56 D.L. 18/2020, la proroga della moratoria opera automaticamente senza alcuna formalità.

2) CREDITO D’IMPOSTA PER SPONSORIZZAZIONI IN SOCIETA’ SPORTIVE

E’ riconosciuto un credito d’imposta alle imprese, lavoratori autonomi ed enti non commerciali che effettuano investimenti in campagne pubblicitarie nei confronti:

  • di leghe che organizzano campionati nazionali a squadre nell’ambito delle discipline olimpiche;
  • di società sportive professionistiche, società sportive e associazioni sportive dilettantistiche iscritte al registro CONI operanti in discipline olimpiche e che svolgono attività sportiva giovanile.

Detto credito d’imposta è pari al 50% degli investimenti effettuati.

Le spese di sponsorizzazione dovranno essere di importo non inferiore a €. 10.000 e dovranno essere fatte a favore di società sportive con ricavi almeno pari a €. 200.000.

Sono tuttavia escluse dal beneficio in esame le spese di sponsorizzazione effettuate nei confronti di società sportive che aderiscono al regime contabile-fiscale previsto dalla L. 398/1991.

Il bonus in esame spetta:

  • a condizione che i pagamenti siano effettuati con versamento bancario/postale o altri sistemi di pagamento tracciati;
  • nel limite massimo di spesa pari a €. 90 milioni. In caso di insufficienza delle risorse disponibili rispetto alle richieste ammesse lo stesso viene ripartito tra i beneficiari in misura proporzionale a quanto potenzialmente spettante.

Il credito d’imposta è utilizzabile esclusivamente in compensazione tramite il mod. F24, previa istanza al dipartimento dello sport della presidenza del consiglio dei ministri. (Le disposizioni attuative sono demandate ad uno specifico DPCM non ancora disponibile).

3) PROROGA DEL TERMINE DI VERSAMENTO DEL SECONDO ACCONTO DELLE IMPOSTE 2020  

Il termine di versamento della seconda rata dell’acconto 2020 delle imposte sui redditi/IRAP in scadenza il 30.11.2020 è differito al 30.04.2021.

Per poter beneficiare della proroga in esame è necessario che il contribuente sia soggetto agli ISA e abbia subito una riduzione del fatturato/corrispettivi del primo semestre 2020 di almeno il 33% rispetto a quello del primo semestre 2019.

4) RIVALUTAZIONE DEI BENI D’IMPRESA E DELLE PARTECIPAZIONI

E’ riproposta una nuova rivalutazione dei beni d’impresa e delle partecipazioni riservata alle società di capitali.

La rivalutazione va effettuata nel bilancio 2020 e riguarda i beni strumentali risultanti dal bilancio al 31.12.2019 e può essere effettuata solo su alcuni beni e non necessariamente su tutti.

Per ottenere il riconoscimento fiscale del maggior valore dei beni e quindi per avere maggiori ammortamenti – dall’anno 2021- occorre versare un’imposta sostitutiva pari al 3% (senza alcuna distinzione per i beni ammortizzabili e non ammortizzabili).

In caso di cessione/assegnazione ai soci entro il 01.01.2024, la plusvalenza/minusvalenza sarà calcolata sul valore ante rivalutazione.

La rivalutazione può avere solo effetto civilistico e contabile e in tal caso non è dovuta nessuna imposta.

5) CREDITO D’IMPOSTA ACQUISTO BENI MATERIALI STRUMENTALI NUOVI E INVESTIMENTI IN BENI IMMATERIALI (EX SUPER-IPER AMMORTAMENTO)

Per beneficiare del nuovo credito d’imposta, sugli acquisti di beni materiali strumentali nuovi e sugli investimenti in beni immateriali, che ha sostituito rispettivamente il super e l’iper-ammortamento, sarà necessario conservare, ai fini dei successivi controlli, la documentazione idonea a dimostrare l’effettivo sostenimento e la corretta determinazione dei costi agevolabili.

Le fatture e gli altri documenti devono riportare la dicitura: Beni agevolabili art. 1, commi da 184 a 194, L. 160/2019.

Nel caso le fatture ricevute fino ad oggi non avessero la suddetta dicitura consigliamo di contattare direttamente il fornitore al fine di farsi rilasciare una dichiarazione scritta che attesti quanto sopra.

https://www.wise.pro/wp-content/uploads/2020/09/DECRETO-AGOSTO-2.jpg 1569 2358 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-09-10 09:05:052020-09-10 09:05:05DECRETO AGOSTO D.L. 104/2020

SCADENZARIO SETTEMBRE 2020

Settembre 3, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-09-03 09:17:312020-09-03 09:17:31SCADENZARIO SETTEMBRE 2020

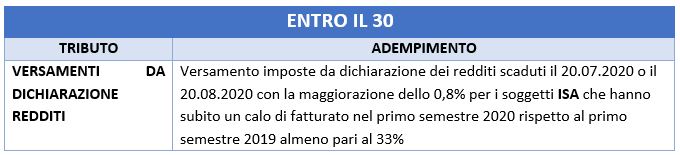
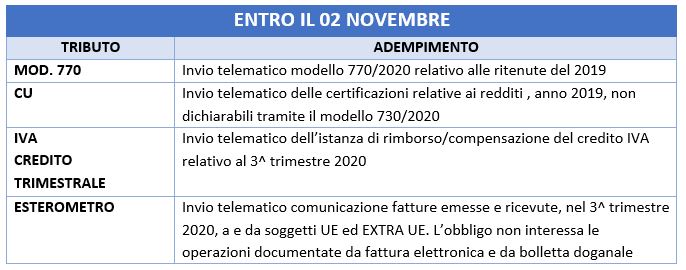
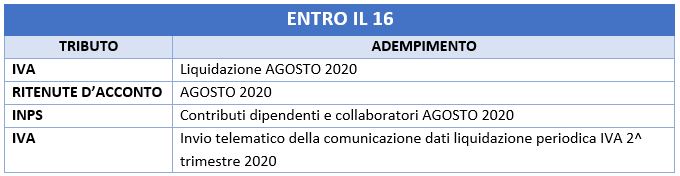
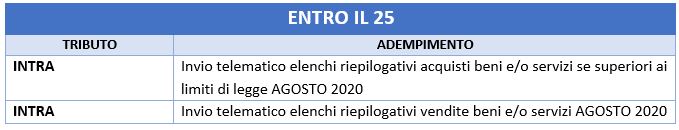
SCADENZARIO DEI VERSAMENTI SOSPESI

Settembre 2, 2020/0 Commenti/in Area Economica, News/da Wise Commercialisti

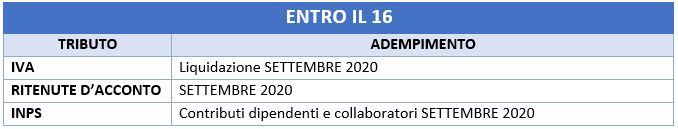
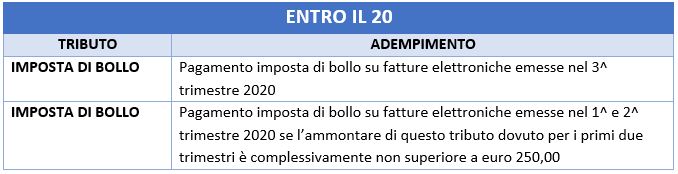
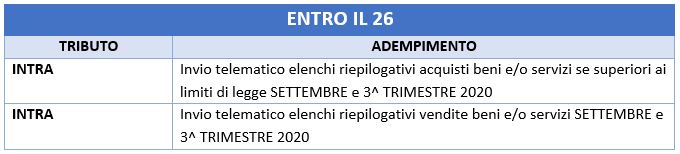
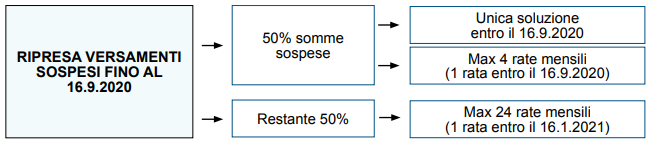
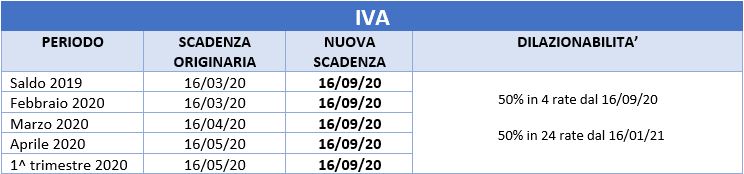
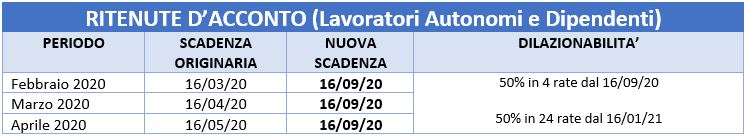
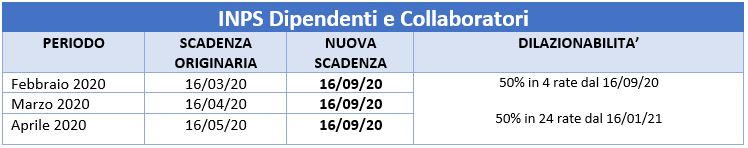
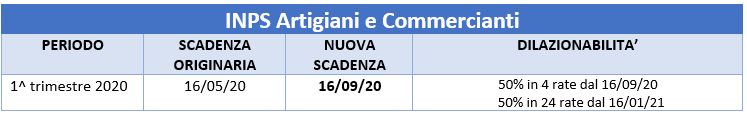
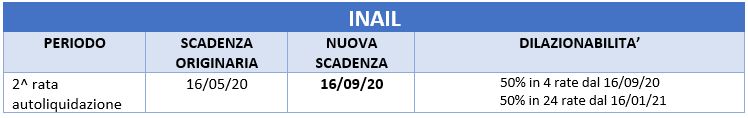
Per le ditte che in base alle disposizioni di legge (DL n. 18/2020 e DL n. 34/2020) avevano la possibilità di rinviare il pagamento dei tributi (IVA, Ritenute, ecc), l’art 97 del DL n. 104/2020 “Decreto Agosto” prevede la possibilità di effettuare i mancati versamenti, senza sanzioni ed interessi con le seguenti tempistiche:

Inviamo qui di seguito il nuovo scadenzario.

Logicamente il pagamento potrà comunque essere interamente effettuato in un’unica soluzione il 16/09/2020.

Lo Studio resta a disposizione per l’eventuale gestione e predisposizione delle relative rateizzazioni.

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2020-09-02 11:26:402020-09-02 11:26:40SCADENZARIO DEI VERSAMENTI SOSPESI
Pagina 14 di 32«‹1213141516›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO NOVEMBRE 2026
  • SCADENZARIO OTTOBRE 2026
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIO
  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO NOVEMBRE 2026Novembre 3, 2026 - 10:48 am
  • SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto