Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: Area Economica

CODIFICHE FATTURA ELETTRONICA B2B

Gennaio 29, 2026/0 Commenti/in Area Economica, News/da Wise Commercialisti

Come ormai noto, la fatturazione elettronica comporta l’utilizzo di una serie di codifiche che identificato alcuni dei dati essenziali del documento. Le specifiche tecniche rilasciate dall’Agenzia Entrate, che forniscono le indicazioni a cui attenersi nella compilazione, hanno subito nel corso del tempo alcune modifiche per effetto dell’evoluzione della normativa.

Qui di seguito il dettaglio dei codici più rilevanti, a integrazione della nostra circolare del 21.12.2020 “NOVITA’ FATTURE ELETTRONICHE DAL 01.01.2021”, affinché possiate verificare l’esatto utilizzo da parte vostra e dei vostri fornitori.

Ciò non prescinde dal fatto che la descrizione in fattura, del prodotto o servizio, debba essere il più possibile esaustiva e far chiaramente intuire a tutti l’oggetto preciso della transazione.

Cogliamo, inoltre, l’occasione per ricordare che una corretta e precisa predisposizione della fattura elettronica è sempre più importante perché:

  • riduce il rischio di ricevere richieste di chiarimenti (compliance) da parte dell’Agenzia Entrate;
  • consente una corretta contabilizzazione e classificazione IVA delle operazioni, con riflessi anche su liquidazioni periodiche e dichiarazione annuale.


CODICI TIPO DI DOCUMENTO

I codici “Tipo documento” identificano la tipologia del documento emesso (fattura, parcella, nota di credito, autofattura, ecc.) e, in alcuni casi anche la specifica operazione, come ad esempio il codice “TD26” da utilizzare per cessioni di beni ammortizzabili e passaggi interni.


TD01Fattura
TD02Acconto/Anticipo su fattura
TD03Acconto/Anticipo su parcella
TD04Nota di credito
TD05Nota di Debito
TD06Parcella
TD07Fattura semplificata
TD08Nota di credito semplificata
TD09Nota di debito semplificata
TD16Integrazione fattura reverse charge interno
TD17Integrazione/autofattura per acquisto servizi dall’estero
TD18Integrazione per acquisto di beni intracomunitari
TD19Integrazione/autofattura per acquisto di beni ex art. 17, c. 2, D.P.R. n. 633/1972
TD20Autofattura per regolarizzazione e integrazione delle fatture (art. 6, c. 8, D.Lgs. n. 471/1997 o art. 46, c. 5, D.L. n. 331/1993)
TD21Autofattura per splafonamento
TD22Estrazione beni da Deposito IVA
TD23Estrazione beni da Deposito IVA con versamento dell’IVA
TD24Fattura differita di cui all’art. 21, comma 4, terzo periodo, lett. a)
TD25Fattura differita di cui all’art. 21, comma 4, terzo periodo, lett. b)
TD26Cessione di beni ammortizzabili e per passaggi interni (ex art. 36 D.P.R. n. 633/1972)
TD27Fattura per autoconsumo o per cessioni gratuite senza rivalsa
TD28Acquisti da San Marino con IVA (fattura cartacea)
TD29Comunicazione per omessa o irregolare fatturazione (art.6, c. 8, D.Lgs. 471/97)


CODICI TIPO RITENUTA

I codici “Tipo ritenuta” identificano le possibili ritenute da applicare in fattura.


RT01Ritenuta persone fisiche
RT02Ritenuta persone giuridiche
RT03Contributo INPS
RT04Contributo ENASARCO
RT05Contributo ENPAM
RT06Altro contributo previdenziale


CODICI NATURA

I “codici natura” rivestono una particolare importanza nella predisposizione della fattura in quanto identificato in maniera precisa e puntuale le operazioni per le quali non è prevista l’applicazione dell’IVA.


N1operazioni escluse da IVA ex art. 15, D.P.R. n. 633/1972
N2.1non soggette ad IVA ai sensi degli articoli da 7 a 7- septies del D.P.R. n. 633/1972
N.2.2non soggette – altri casi
N3.1non imponibili – esportazioni
N3.2non imponibili – cessioni intracomunitarie
N3.3non imponibili – cessioni verso San Marino
N3.4non imponibili – operazioni assimilate alle cessioni all’esportazione
N3.5non imponibili – a seguito di dichiarazioni d’intento
N3.6non imponibili – altre operazioni che non concorrono alla formazione del plafond
N4operazioni esenti da IVA
N5operazioni soggette al regime del margine / IVA non esposta in fattura
N6.1inversione contabile – cessione di rottami e altri materiali di recupero
N6.2inversione contabile – cessione di oro e argento puro
N6.3inversione contabile – subappalto nel settore edile
N6.4inversione contabile – cessione di fabbricati
N6.5inversione contabile – cessione di telefoni cellulari
N6.6inversione contabile – cessione di prodotti elettronici
N6.7inversione contabile – prestazioni comparto edile e settori connessi
N6.8inversione contabile – operazioni settore energetico
N6.9inversione contabile – altri casi
N7IVA assolta in altro stato UE (vendite a distanza ex art. 40, commi 3 e 4, e art. 41, comma 1, lettera b, D.L. n. 331/1993; prestazione di servizi di telecomunicazioni, tele-radiodiffusione ed elettronici ex art. 7-sexies lettere f, g, D.P.R. n. 633/1972 e art. 74-sexies, D.P.R. n. 633/1972)


CODICI MODALITA’ PAGAMENTO

Identificano le varie modalità di pagamento riportate in fattura.


MP01contanti
MP02assegno
MP03assegno circolare
MP04contanti presso tesoreria
MP05bonifico
MP06vaglia cambiario
MP07bollettino bancario
MP08carta di pagamento
MP09RID
MP10RID utenze
MP11RID veloce
MP12RIBA
MP13MAV
MP14quietanza erario
MP15giroconto su conti di contabilità speciale
MP16domiciliazione bancaria
MP17domiciliazione postale
MP18Bollettino di c/c postale
MP19SEPA Direct Debit
MP20SEPA Direct Debit CORE
MP21SEPA Direct Debit B2B
MP22Trattenuta su somme già riscosse
MP23PagoPA


CODICI TIPO CASSA

Identificano la cassa previdenziale dell’emittente e vanno indicati in presenza di contributo integrativo o rivalsa INPS.


TC01Cassa Nazionale Previdenza e Assistenza Avvocati e Procuratori Legali
TC02Cassa Previdenza Dottori Commercialisti
TC03Cassa Previdenza e Assistenza Geometri
TC04Cassa Nazionale Previdenza e Assistenza Ingegneri e Architetti Liberi Professionisti
TC05Cassa Nazionale del Notariato
TC06Cassa Nazionale Previdenza e Assistenza Ragionieri e Periti Commerciali
TC07Ente Nazionale Assistenza Agenti e Rappresentanti di Commercio (ENASARCO)
TC08Ente Nazionale Previdenza e Assistenza Consulenti del Lavoro (ENPACL)
TC09Ente Nazionale Previdenza e Assistenza Medici (ENPAM)
TC10Ente Nazionale Previdenza e Assistenza Farmacisti (ENPAF)
TC11Ente Nazionale Previdenza e Assistenza Veterinari (ENPAV)
TC12Ente Nazionale Previdenza e Assistenza Impiegati dell’Agricoltura (ENPAIA)
TC13Fondo Previdenza Impiegati Imprese di Spedizione e Agenzie Marittime
TC14Istituto Nazionale Previdenza Giornalisti Italiani (INPGI)
TC15Opera Nazionale Assistenza Orfani Sanitari Italiani (ONAOSI)
TC16Cassa Autonoma Assistenza Integrativa Giornalisti Italiani (CASAGIT)
TC17Ente Previdenza Periti Industriali e Periti Industriali Laureati (EPPI)
TC18Ente Previdenza e Assistenza Pluricategoriale (EPAP)
TC19Ente Nazionale Previdenza e Assistenza Biologi (ENPAB)
TC20Ente Nazionale Previdenza e Assistenza Professione Infermieristica (ENPAPI)
TC21Ente Nazionale Previdenza e Assistenza Psicologi (ENPAP)
TC22INPS


Quanto sopra viene trattato in maniere approfondita nella “Guida alla compilazione delle fatture elettroniche e dell’esterometro” predisposta dall’Agenzia delle Entrate;

http://www.agenziaentrate.gov.it/portale/documents/d/guest/guida_compilazione-fe-esterometro-v1-10_aprile_2025

Guida che Vi invitiamo a consultare.


Lo Studio resta a vs disposizione per approfondire eventuali dubbi o nell’assistervi al fine di individuare insieme le possibili vostre casistiche.


https://www.wise.pro/wp-content/uploads/2026/01/fatturazione-elettronica.jpg 500 800 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2026-01-29 15:46:192026-01-29 15:46:19CODIFICHE FATTURA ELETTRONICA B2B

LA DEFINIZIONE AGEVOLATA DEI RUOLI C.D. “ROTTAMAZIONE – QUINQUIES”

Gennaio 26, 2026/0 Commenti/in Area Economica, News/da Wise Commercialisti

La presente per informarVi che, nell’ambito della Legge di Bilancio 2026 (Art. 1, commi da 82 a 110 L.199/2025) il Legislatore ha introdotto una nuova procedura di definizione agevolata dei carichi affidati all’Agente della riscossione, c.d. “rottamazione-quinquies”. La misura consente ai contribuenti di estinguere i debiti iscritti a ruolo senza il pagamento di sanzioni, interessi (anche di mora), somme aggiuntive e aggio, con riferimento ai carichi affidati nel periodo 1° gennaio 2000 – 31 dicembre 2023.

Ai fini dell’adesione, il debitore è tenuto:

  • a presentare un’apposita domanda entro il 30 aprile 2026;
  • a versare l’importo dovuto in un’unica soluzione oppure mediante rateizzazione fino a un massimo di 54 rate bimestrali, con pagamento della prima rata entro il 31 luglio 2026.


DEBITI OGGETTO DI DEFINIZIONE AGEVOLATA

Rientrano nella misura i debiti derivanti:

  • dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali e dalle attività di controllo automatizzato e formale di cui agli artt. 36-bis e 36-ter del DPR 600/1973 e agli artt. 54-bis e 54-ter del DPR 633/1972;
  • dall’omesso versamento di contributi previdenziali INPS, con esclusione di quelli richiesti a seguito di accertamento;
  • dalle sanzioni amministrative per violazioni del Codice della Strada, limitatamente agli interessi e alle somme maturate a titolo di aggio;
  • da carichi già inclusi in precedenti definizioni agevolate (rottamazione, rottamazione-bis, ter, quater, saldo e stralcio), qualora ne sia intervenuta l’inefficacia;
  • da carichi oggetto di procedure di composizione della crisi da sovraindebitamento o di ristrutturazione dei debiti.

NON rientrano nella definizione agevolata i debiti:

  • relativi a carichi affidati all’Agente della riscossione dopo il 31 dicembre 2023;
  • non connessi alle dichiarazioni annuali o ai controlli automatizzati e formali (ad esempio imposte di registro, successioni e donazioni);
  • relativi a carichi affidati all’Agente della riscossione per i quali, alla data del 30 settembre 2025, risultino integralmente versate tutte le rate scadute nell’ambito della rottamazione-quater o della relativa riammissione.

MODALITA’ DI ADESIONE

Il contribuente interessato deve manifestare la volontà di avvalersi della definizione agevolata presentando un’apposita dichiarazione entro il 30 aprile 2026, esclusivamente tramite i servizi telematici dell’Agenzia delle Entrate-Riscossione.

La presentazione della domanda consente la sospensione dei giudizi pendenti, che si estinguono definitivamente con il pagamento della prima rata o dell’unica soluzione.

PAGAMENTO DELLE SOMME DOVUTE

Entro il 30 giugno 2026, l’Agente della riscossione comunica al debitore:

  • l’ammontare complessivo dovuto;
  • l’importo delle singole rate;
  • le relative scadenze.

Il pagamento può essere effettuato:

  • in un’unica soluzione entro il 31 luglio 2026;
  • oppure mediante rateazione fino a 54 rate bimestrali di pari importo, con rata minima di 100 euro.

Sulle rate successive alla prima sono dovuti interessi nella misura del 3% annuo a decorrere dal 1° agosto 2026. Non è ammesso il ricorso alla dilazione ex art. 19 DPR 602/1973 prevista in caso di temporanea situazione di obiettiva difficoltà del contribuente.

EFFETTI DELLA DEFINIZIONE

A seguito della presentazione della domanda:

  • sono sospesi i termini di prescrizione e decadenza;
  • sono sospesi i pagamenti derivanti da precedenti dilazioni;
  • non possono essere avviate nuove azioni esecutive né iscritti nuovi fermi o ipoteche;
  • il debitore non è considerato inadempiente ai fini dei rimborsi fiscali e dei pagamenti da parte della P.A.;
  • per i debiti contributivi è possibile ottenere il rilascio del DURC.

MANCATO VERSAMENTO DELLE SOMME DOVUTE

La definizione agevolata non produce effetti, con conseguente ripresa della decorrenza dei termini di prescrizione e decadenza, in caso di mancato o insufficiente versamento dell’unica rata ovvero, in caso di pagamento rateale, di due rate, anche non consecutive o dell’ultima rata.

Si segnala che non è prevista alcuna tolleranza di cinque giorni, a differenza di quanto previsto per i versamenti rateali nella rottamazione-quater.

DEFINIZIONE AGEVOLATA DEI TRIBUTI DI REGIONI ED ENTI LOCALI

La Legge di Bilancio 2026 (Art. 1, commi da 102 a 110 L.199/2025) riconosce a Regioni ed Enti locali la facoltà di introdurre autonome forme di definizione agevolata, analoghe a quella statale, per i tributi di propria competenza (ad esempio IMU e TARI), con esclusione di IRAP e tributi erariali.

https://www.wise.pro/wp-content/uploads/2026/01/come-leggere-estratto-di-ruolo-AdE-scaled-1.jpeg 943 1024 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2026-01-26 08:47:062026-01-26 08:47:06LA DEFINIZIONE AGEVOLATA DEI RUOLI C.D. “ROTTAMAZIONE – QUINQUIES”

NUOVO ADEMPIMENTO DAL 1° GENNAIO 2026 – COLLEGAMENTO TRA STRUMENTI DI PAGAMENTO ELETTRONICI E STRUMENTI DI RILEVAZIONE DEI CORRISPETTIVI

Gennaio 14, 2026/0 Commenti/in Area Economica, News/da Wise Commercialisti

La presente per informarVi che, a partire dal 1° gennaio 2026, per effetto di quanto disposto dall’art. 1 co. 74 e 77 L. 207/2024, (Legge di Bilancio 2025), i commercianti e operatori al dettaglio dovranno collegare gli strumenti di pagamento elettronici (POS, carte di debito/credito, app di pagamento, ecc.) al registratore telematico (RT).


SOGGETTI INTERESSATI

L’obbligo riguarda i titolari di partita IVA che:

  • effettuano operazioni di vendita di beni o prestazioni di servizi verso consumatori finali;
  • sono tenuti alla memorizzazione elettronica e trasmissione telematica dei corrispettivi all’Agenzia delle Entrate;

A titolo esemplificativo e non esaustivo, rientrano:

– commercianti al dettaglio (bar, ristoranti, negozi, supermercati ecc.);

– artigiani (parrucchieri, estetiste, meccanici, idraulici ecc.).


MODALITA’ DI COLLEGAMENTO

Il POS/dispositivo di pagamento elettronico deve essere collegato tecnicamente al registratore telematico (RT), in modo che ogni pagamento elettronico venga memorizzato e i relativi importi vengano comunicati in aggregato giornaliero all’Agenzia delle Entrate.

A livello operativo, il collegamento andrà effettuato accedendo all’area riservata del servizio web “Fatture e Corrispettivi” del portale dell’Agenzia delle Entrate, così come disposto dal provvedimento n. 424470 del 31.10.2025.


TEMPISTICHE DI COLLEGAMENTO

Per gli strumenti di pagamento elettronici (POS, carte di debito/credito, app di pagamento, ecc.) già in uso nel mese di gennaio 2026, il collegamento dovrà essere effettuato entro 45 giorni dalla data di messa a disposizione nell’area riservata del servizio web “Fatture e Corrispettivi”.

Diversamente, per gli strumenti di pagamento elettronici (POS, carte di debito/credito, app di pagamento, ecc.) installati successivamente al 31.01.2026, il collegamento dovrà essere effettuato a partire dal 6° giorno del secondo mese successivo all’effettiva disponibilità del POS ed entro l’ultimo giorno lavorativo dello stesso mese.

Ad oggi il servizio web sul portale dell’Agenzia delle Entrate non è ancora disponibile; sarà cura dello Studio avvisare la gentile clientela della disponibilità di detto servizio.


SANZIONI

Il mancato collegamento tra POS e registratore telematico comporta una sanzione amministrativa pecuniaria da euro 1.000,00 a euro 4.000,00.

L’omessa trasmissione dei dati dei pagamenti elettronici comporta una sanzione amministrativa pecuniaria di euro 100,00 per singola violazione, con un massimo complessivo nel trimestre di euro 1.000,00. La medesima sanzione viene altresì applicata nel caso di errata indicazione della modalità di pagamento nel documento commerciale di vendita rilasciato al cliente (esempio: POS per un pagamento ricevuto per contanti e/o viceversa).

La sanzione non sarà irrogata qualora il documento commerciale di vendita venga tempestivamente annullato e riemesso con la corretta modalità di incasso.

È prevista inoltre la possibile sanzione accessoria consistente nella sospensione della licenza o dell’attività nei casi di violazioni gravi o ripetute.


https://www.wise.pro/wp-content/uploads/2026/01/immagine-cassa.jpg 1576 2048 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2026-01-14 10:58:152026-01-14 10:58:15NUOVO ADEMPIMENTO DAL 1° GENNAIO 2026 – COLLEGAMENTO TRA STRUMENTI DI PAGAMENTO ELETTRONICI E STRUMENTI DI RILEVAZIONE DEI CORRISPETTIVI

SCADENZARIO GENNAIO 2026

Gennaio 7, 2026/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2026-01-07 09:08:152026-01-08 11:51:47SCADENZARIO GENNAIO 2026

ADEMPIMENTI PER LA CHIUSURA DELL’ESERCIZIO 2025

Dicembre 19, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

A) – VALUTAZIONE DELLE RIMANENZE AL 31.12.2025

Ai fini della redazione del bilancio dell’esercizio 2025 si rende necessaria la valutazione dei beni presenti in magazzino a fine esercizio.

E’ indispensabile, pertanto, redigere l’inventario analitico dei beni in rimanenza con riferimento alla situazione esistente al 31.12.2025.

Nel dettaglio delle rimanenze è necessario evidenziare:

1. il codice del bene/prodotto;

2. la descrizione;

3. il criterio di valorizzazione riconosciuto dalla legislazione fiscale (costo specifico, costo medio ponderato, Fifo o Lifo).

I criteri consigliati dallo Studio sono il costo specifico o il costo medio. Di seguito vi riportiamo un esempio di calcolo per il calcolo del costo medio ponderato della merce Y da indicare nel dettaglio delle rimanenze.

Per la valutazione di beni prodotti dall’impresa o per l’applicazione di altri criteri potete contattare lo Studio.

4. l’unità di misura;

5. le quantità in rimanenza;

6. il valore totale.


Esempio di dettaglio delle rimanenze:

ESEMPIO DI COSTO MEDIO PONDERATO

Il metodo del costo medio ponderato consiste nell’applicare, a ciascuno scarico, un valore pari al prezzo medio ponderato d’acquisto.

Ipotizziamo di aver effettuato i seguenti acquisti:

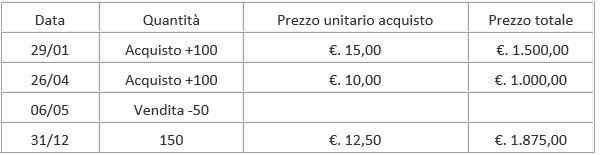
in data 29.01.2025 – 100 unità di merce Y al prezzo di 15 euro l’una;

in data 26.04.2025 – 100 unità di merce Y al prezzo di 10 euro l’una;

In data 06.05.2025 si effettua una vendita di 50 unità di merce Y.


Determinazione del valore al 31.12.2025 da indicare nel dettaglio delle rimanenze.

Merce Y scheda di movimenti dell’anno.

Il prezzo medio di acquisto al 31.12.2025 si ottiene in questo modo (1.500 + 1.000) / 200 = €. 12,50

Il prezzo medio di 12,50 viene moltiplicato per la consistenza a fine anno: 12,50 x 150 = €. 1.875,00


B) – LIQUIDAZIONE COMPENSI AMMINISTRATORI E COLLABORATORI COORDINATI E CONTINUATIVI PER L’ANNO 2025

Al fine della deduzione per competenza dal reddito 2025, Vi invitiamo a liquidare i compensi agli amministratori ed ai collaboratori coordinati e continuativi delle società di capitali entro il 12.01.2026.


C) – DICHIARAZIONE PER USUFRUIRE DELLA RITENUTA D’ACCONTO DEL 23% SUL 20% DEI COMPENSI PROVVIGIONALI

Ritenuta ridotta – i soggetti che percepiscono provvigioni occasionali e/o abituali, e che si avvalgono in via continuativa dell’opera di dipendenti o di terzi (escluso l’amministratore), devono inviare una dichiarazione ai loro clienti per usufruire della riduzione della ritenuta di acconto del 23% sul 20%.

Durata – La dichiarazione deve essere inviata prima dell’emissione della fattura ed è valida fino a revoca o fino alla perdita dei requisiti. La perdita dei requisiti deve essere comunicata tempestivamente alla controparte.

Invio – La dichiarazione deve essere inviata tramite raccomandata A/R o tramite PEC.


D) – CONTRIBUTO E DICHIARAZIONE PERIODICA AL CONAI PER L’ANNO 2025

I soggetti che hanno importato beni e/o effettuato acquisti intracomunitari di merci nell’anno 2025 devono inviare al CONAI la dichiarazione periodica se superano gli importi minimi di esenzione.

La dichiarazione deve essere inviata telematicamente entro il 20.01.2026 ed è necessario registrarsi presso il sito del CONAI.


E) – A REGIME IL DIVIETO DI FATTURAZIONE ELETTRONICA PER PRESTAZIONI SANITARIE A PRIVATI

Dal 2026 entra a regime il divieto di emissione di fattura elettronica per prestazioni sanitarie a persone fisiche privati, superando l’originaria disciplina di proroga annuale.

https://www.wise.pro/wp-content/uploads/2023/12/IMPOSTA-DI-BOLLO-FORFETTARI.jpg 853 1280 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-12-19 15:01:302025-12-19 15:01:30ADEMPIMENTI PER LA CHIUSURA DELL’ESERCIZIO 2025

DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2025/2026

Dicembre 10, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

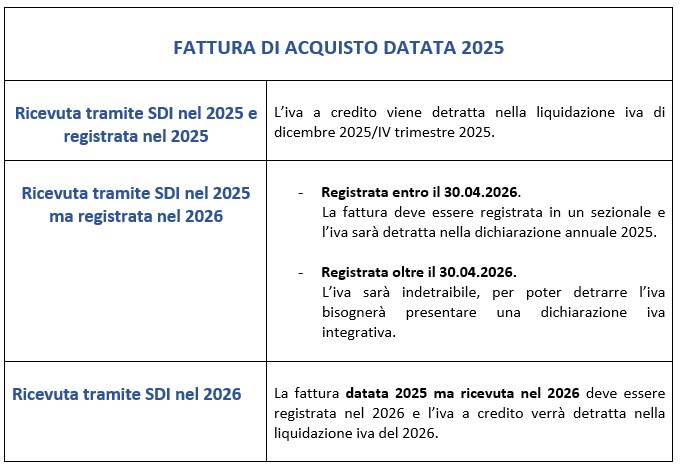
La detrazione iva degli acquisti a cavallo d’anno segue regole diverse rispetto alle regole ordinarie.

Si rende quindi necessario sollecitare i vostri fornitori a inviare la fattura allo SDI entro fine anno (tenendo conto che lo SDI può impiegare fino a 5 giorni per consegnare la fattura).

L’iva delle fatture di acquisto datate 2025 ma ricevute nel 2026 potrà essere detratta SOLO nel 2026.

SOCIETA’ E IMPRESE IN CONTABILITA’ SEMPLIFICATA

I soggetti in contabilità semplificata che ricevono nel 2026 la fattura datata 2025 hanno un ulteriore aggravio: il costo NON potrà essere dedotto nel 2025, diventerà deducibile nel bilancio 2026.

https://www.wise.pro/wp-content/uploads/2021/06/SOSTEGNI-BIS.jpg 647 1024 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-12-10 15:21:152025-12-10 15:21:15DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2025/2026

SCADENZARIO DICEMBRE 2025

Dicembre 4, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-12-04 13:37:392025-12-04 15:29:17SCADENZARIO DICEMBRE 2025

OMAGGI NATALIZI – OBBLIGO DI PAGAMENTO TRACCIATO

Novembre 19, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

Con l’approssimarsi delle festività natalizie inviamo un promemoria sulla disciplina fiscale degli omaggi, con un’importante precisazione in materia di modalità di pagamento.


Gli omaggi sono deducibili dal reddito d’impresa dal 2025 solo se acquistati con mezzi di pagamento tracciabili.

Ai fini della deducibilità del costo è necessario utilizzare uno dei seguenti strumenti di pagamento: carta di credito/debito, carta prepagata, bonifico bancario, o altro mezzo idoneo a garantire la tracciabilità dell’operazione.

La detrazione dell’Iva è diversa a seconda del costo dei beni:

per i beni di costo unitario non superiore ad €. 50,00;

per i beni di costo unitario superiore ad €. 50,00;

La relativa cessione, in entrambi i casi costituisce una operazione “fuori campo IVA”.


Alla consegna degli omaggi consigliamo di emettere un DDT (con causale “cessione gratuita”) per vincere la presunzione di cessione onerosa.

: le regole esposte valgono anche nel caso che i beni omaggio siano costituiti da alimenti e bevande e ceste natalizie. Il valore della cesta natalizia è dato dalla somma del costo dei singoli beni che la compongono.

– Se la cesta natalizia è di valore non superiore a €. 50,00 l’iva è detraibile;

– Se la cesta natalizia è di valore superiore a €. 50,00 l’iva è indetraibile.

I costi sostenuti per l’acquisto di beni non commercializzati e/o non prodotti, da destinare ad omaggi, sono deducibili:

– interamente se i beni hanno un costo unitario inferiore a €. 50,00;

– come spese di rappresentanza se i beni hanno un costo superiore a €. 50,00 e risultano deducibili nei limiti dell’1,5% dei ricavi quando questi sono inferiori a € 10.000.000, cumulandosi con le altre spese di rappresentanza del periodo d’imposta.

– Se l’IRAP è conteggiata col metodo “da bilancio” il costo è deducibile.

– Se l’IRAP è determinata ai sensi dell’art. 5-bis D. Lgs 446/97 le spese per omaggi sono indeducibili.

L’IVA afferente l’acquisto di beni destinati ad essere ceduti gratuitamente la cui produzione o il cui commercio rientra nell’attività propria dell’impresa, è detraibile indipendentemente dal valore unitario del bene (es. ditta che produce scarpe e ne omaggia un paio ai clienti).

La cessione gratuita di campioni di modico valore appositamente contrassegnati, in maniera indelebile e non con un’etichetta, è invece un’operazione esclusa dal campo di applicazione dell’IVA.

La fatturazione elettronica degli omaggi di beni prodotti e/o commercializzati dall’impresa è diversa a seconda che venga richiesto o meno il pagamento dell’iva:

– TD01 o TD24 per le fatture di omaggi con rivalsa iva.

– TD27 – “Fattura per autoconsumo o per cessioni gratuite senza rivalsa iva” (art. 18 DPR 633/72), in questo caso l’IVA rimane a carico dell’impresa e costituisce un costo indeducibile ai fini delle imposte sui redditi.

Il trattamento ai fini IRES/IRPEF per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.

Il trattamento ai fini IRAP per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.


PROSPETTO RIEPILOGATIVO:

Gli omaggi a dipendenti e amministratori comportano l’indetraibilità dell’IVA sugli acquisti e la deducibilità ai fini IRES/IRPEF.

L’ammontare degli omaggi/benefit non imponibili per dipendenti e amministratori è diverso per il 2025 a seconda che gli stessi abbiano o meno figli a carico:

– Gli omaggi/benefit non sono imponibili se inferiori a €. 1.000,00 annui;

– Gli omaggi/benefit non sono imponibili se inferiori a €. 2.000,00 annui.

Sono comprese nella soglia anche le somme erogate o rimborsate a dipendenti e amministratori per il pagamento delle utenze domestiche di acqua, luce e gas nonché per le spese per l’affitto della prima casa o gli interessi sul mutuo prima casa.

Le spese per cene, feste e ricevimenti organizzati in occasione di ricorrenze aziendali o festività religiose hanno un trattamento fiscale diverso in base ai soggetti che vi partecipano.

il costo è considerato una liberalità a favore dei dipendenti:

– l’IVA è indetraibile;

– il costo, ai fini IRPEF/IRES, è deducibile al 75% nel limite del 5‰ dell’ammontare delle spese per prestazioni di lavoro dipendente.

il costo è considerato una spesa di rappresentanza:

– l’IVA è indetraibile;

– il costo, ai fini IRPEF/IRES, è deducibile al 75% nei limiti proporzionati ai ricavi.


In entrambi i suddetti casi è necessario indicare il nominativo dei partecipanti nella copia di cortesia del documento di spesa.


Restiamo a disposizione per qualsiasi eventuale chiarimento e porgiamo cordiali saluti.


https://www.wise.pro/wp-content/uploads/2023/11/omaggi-nata.jpg 800 1200 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-11-19 10:05:022025-11-19 10:05:02OMAGGI NATALIZI – OBBLIGO DI PAGAMENTO TRACCIATO

NUOVO OBBLIGO DI COMUNICAZIONE DELL’INDIRIZZO PEC DEGLI AMMINISTRATORI

Novembre 17, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

Con l’entrata in vigore del D.L. n 159/2025 (cd. Decreto sicurezza) del 31.10.2025 è stato sancito l’obbligo di iscrizione nel Registro Imprese del domicilio digitale (PEC) degli amministratori.


L’obbligo riguarda tutti coloro che nelle società di capitali (srl, spa), ricoprono la carica di:

  • AMMINISTRATORE UNICO;
  • AMMINISTRATORE DELEGATO O IN MANCANZA PRESIDENTE DEL CONSIGLIO DI AMMINISTRAZIONE.


L’adempimento è a carico della società che vi dovrà provvedere nei seguenti termini:

  • Per i soggetti che ricoprivano una delle cariche di cui sopra al 31.10.25, l’adempimento andrà eseguito entro il 31.12.2025. La mancata/tardiva comunicazione comporterà l’applicazione di una sanzione da un minimo di 206,00 euro ad un massimo di 2.064,00 euro;
  • In caso di nuova nomina o conferma di una delle cariche di cui sopra la comunicazione del domicilio digitale dovrà avvenire contestualmente alla iscrizione della nomina al registro imprese, pena la sospensione della pratica.


Il domicilio digitale degli amministratori dovrà essere univoco, perciò non potrà coincidere con quello della società in cui ricoprono la carica, pertanto i soggetti interessati dovranno attivare una loro PEC personale se non già in loro possesso.


Vi chiediamo, pertanto, di fornirci l’indirizzo PEC da comunicare al registro delle imprese entro il 05.12.2025 al fine di poter adempiere entro i termini.


https://www.wise.pro/wp-content/uploads/2025/11/PEC-AMMINISTRATORI.jpg 1000 1920 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-11-17 13:42:452025-11-17 13:42:45NUOVO OBBLIGO DI COMUNICAZIONE DELL’INDIRIZZO PEC DEGLI AMMINISTRATORI

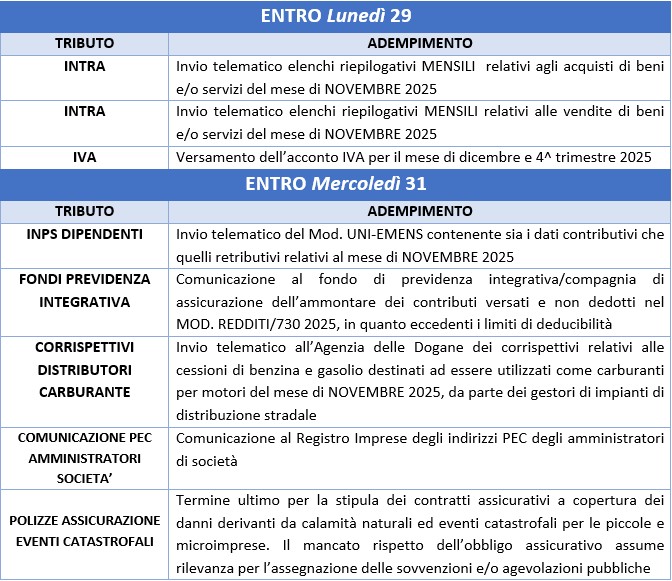
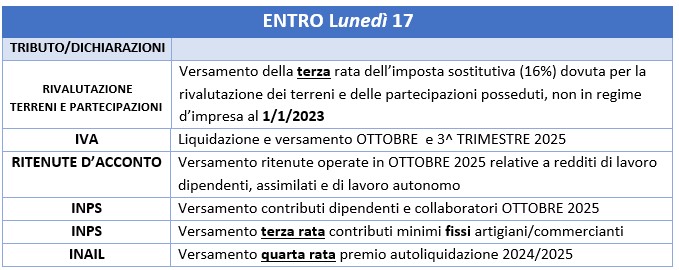
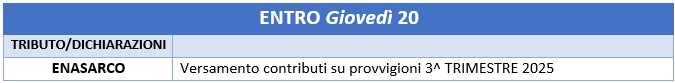
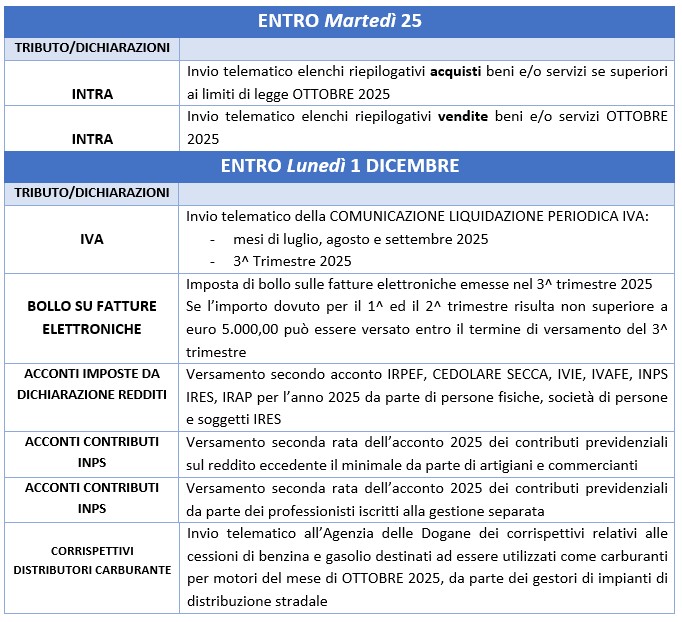
SCADENZARIO NOVEMBRE 2025

Novembre 4, 2025/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2025-11-04 09:02:032025-11-04 09:02:03SCADENZARIO NOVEMBRE 2025
Pagina 2 di 32‹1234›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIO
  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

Sitemap

  • Annalisa Battisti
  • Avvocato Alessandra Bossola
  • Avvocato Alessandra Fornasari
  • Avvocato Andrea Rinaldi
  • Avvocato Camilla Toniol
  • Avvocato Clara Termo
  • Avvocato Enrico Varricchio
  • Avvocato Erika Scarpa
  • Avvocato Filippo Lemmo
  • Avvocato Gabriele Macchietto
  • Avvocato Genny Barion
  • Avvocato Ilaria Truscello
  • Avvocato Mariangela Visentin
  • Avvocato Matteo De Septis
  • Avvocato Matteo Manca
  • Avvocato Riccardo Rocca
  • Avvocato Simonetta Spigolon
  • Avvocato Stefano Zaggia
  • Avvocato Valentina Longo
  • Avvocato Veronica Destro
  • Barbara Meneghello
  • Case History
  • Chi Siamo
  • Contatti
  • Coronavirus
  • covid 19 e ambienti di lavoro informativa sul trattamento dei dati personali
  • COVID-19: Sintesi delle principali disposizioni e indicazioni fornite per i Datori di Lavoro
  • Cristina Corsaletti
  • Dipartimento Amministrativo
  • Dipartimento Banking, Finance and Insurance
  • Dipartimento Energie e Infrastrutture
  • Dipartimento Imprese e Società
  • Dipartimento Internazionale
  • Dipartimento Lavoro e Tributario
  • Dipartimento Persone e Famiglia
  • Dipartimento Real Estate
  • Dottore Lorenzo Rocca
  • Dottore Marco Bruttocao
  • Dottoressa Alice Mastellaro
  • Dottoressa Beatrice Persi
  • Dottoressa Camilla Stefani
  • Dottoressa Elena Vettorato
  • Dottoressa Emma Barbiani
  • Dottoressa Giulia Bacchin
  • Dottoressa Silvia Militaru
  • Dottoressa Sonia Tosato
  • Erica Sergiano
  • Franca Destro
  • Giulia Marin
  • Home
  • Informativa clienti
  • Informativa recruitment
  • Laura Rando
  • Linee guida per food delivery di bar e ristoranti ai tempi del #Covid 19
  • Luca Furlan
  • Modello comunicazione Prefettura art. 1 lett. d/e/g DPCM 22.03.2020
  • Modello richiesta autorizzazione Prefettura lett. H DPCM 22.03.2020
  • News
  • Nicolò Frison Fusaro
  • Paola Callegaro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 – Cause di lavoro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Accertamento del passivo nel fallimento e nella liquidazione giudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Arbitrato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Assistenza stragiudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Atto di precetto
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Cause di previdenza
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte Costituzionale, Corte Europea, Corte di Giustizia UE
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte d’Appello
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte dei Conti
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte di Cassazione Civile, Magistrature superiori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni immobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni Mobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni presso terzi, per consegna e rilascio
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudice di Pace
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi di cognizione innanzi al tribunale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Consiglio di Stato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Tribunale Amministrativo Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Provinciale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Iscrizione ipotecaria, affari tavolari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti cautelari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti di istruzione preventiva
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti monitori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per convalida locatizia
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per dichiarazione di fallimento
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimento di mediazione e procedura di negoziazione assistita
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Volontaria Giurisdizione
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 1
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 2
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 3
  • Privacy Policy
  • Protocollo aziendale di regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Protocollo Condiviso di Regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Questionario Privacy
  • Recruitment
  • REGIONE VENETO RISTORAZIONE
  • Scheda riassuntiva dei Protocolli condivisi con le parti sociali (Settore del Trasporto e della Logistica; Cantieri Edili; Regione Veneto: accordo per l’applicazione del Protocollo Condiviso sottoscritto a Roma il 14.03.2020;)
  • Settori
  • Stefano Puccini
  • Tabelle Parametri Forensi DM 55/2014

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto