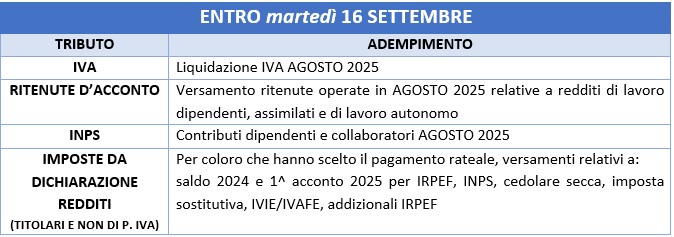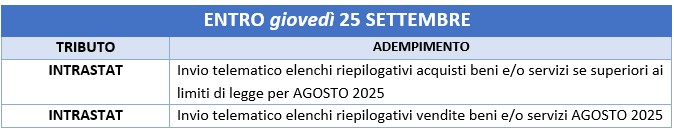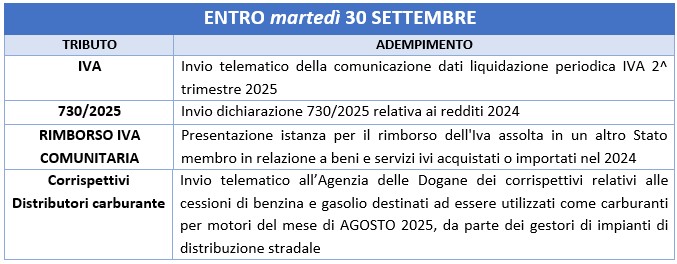
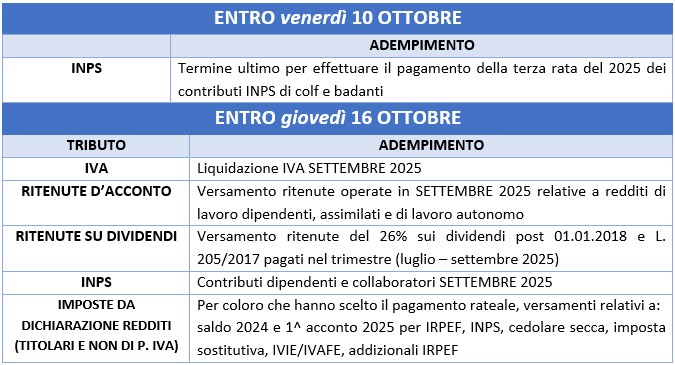
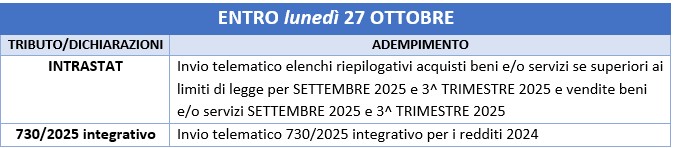
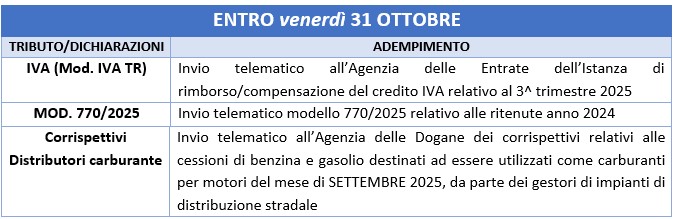
SCADENZARIO SETTEMBRE 2025
/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di settembre 2025 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
SCADENZARIO AGOSTO 2025
/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di agosto 2025 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php?mesesel=08-2025
NEUTRALITA’ FISCALE DEI RIMBORSI SPESE ANALITICI ADDEBITATI DAI PROFESSIONISTI
/0 Commenti/in Area Economica, News/da Wise CommercialistiCon la presente si illustrano le novità in materia di rimborsi spese analitici addebitati dai professionisti ai propri clienti.
NEUTRALITA’ FISCALE PER I RIMBORSI ANALITICI DEI PROFESSIONISTI
Il regime fiscale applicabile ai rimborsi analitici nell’ambito del reddito di lavoro autonomo cambia radicalmente:
- I rimborsi analitici addebitati ai propri clienti non concorrono più alla formazione dei compensi professionali (ex articolo 54, comma 2, lettera b, Tuir).
- Le relative spese non sono più deducibili (ex articolo 54-ter, comma 1, Tuir).
Questa modifica è stata introdotta per agevolare il professionista sotto il profilo finanziario, escludendo l’applicazione della ritenuta d’acconto su elementi non rappresentativi di un vero compenso.
IMPONIBILITA’ IVA E ASSOGETTAMENTO A CASSA PREVIDENZA
La nuova disciplina di neutralità si applica solo alle imposte sul reddito, mentre nulla cambia ai fini IVA:
- Le somme riscosse a titolo di rimborso rimangono imponibili agli effetti dell’IVA.
- I rimborsi continuano ad essere assoggettati al contributo integrativo per le casse professionali.
PAGAMENTI TRACCIATI PER SPESE SOSTENUTE IN ITALIA
Il D.L. 84/2025 ha introdotto l’obbligo di tracciabilità per alcune tipologie di spese sostenute nel territorio dello Stato:
- Vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea (taxi, NCC, ecc.).
Il riaddebito analitico è escluso dalla formazione del reddito solo se le spese sono pagate con mezzi tracciabili.
MANCATO RIMBORSO
In caso di mancato rimborso da parte del committente, le spese diventano deducibili a partire dalla data in cui:
- Il committente ha fatto ricorso a procedure concorsuali.
- La procedura esecutiva individuale è rimasta infruttuosa.
- Il diritto alla riscossione del credito si è prescritto.
Qualora l’importo complessivo dovuto dal committente (compenso e spese) sia inferiore a €.2.500,00, e il relativo pagamento non avvenga entro un anno, tale credito è integralmente deducibile.
SCADENZARIO LUGLIO 2025
/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di luglio 2025 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
SCADENZARIO GIUGNO 2025
/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di giugno 2025 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
SCADENZARIO MAGGIO 2025
/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di maggio 2025 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
SCADENZARIO APRILE 2025
/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di aprile 2025 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
DOCUMENTO TD29 PER COMUNICARE LE FATTURE NON RICEVUTE O IRREGOLARI
/0 Commenti/in Area Economica, News/da Wise CommercialistiDal 01.04.2025 si deve utilizzare il documento elettronico TD29 per regolarizzare la fattura elettronica di acquisto quando il fornitore non ha emesso la fattura correttamente o non l’ha emessa affatto.
TERMINE DI EMISSIONE DEL DOCUMENTO TD29
Le aziende e i professionisti devono inviare il documento TD29 per denunciare l’omissione o l’irregolarità all’Agenzia delle Entrate entro 90 (novanta) giorni dal termine in cui doveva essere emessa la fattura o da quando è stata emessa la fattura irregolare.
SANZIONE PER MANCATA EMISSIONE DEL DOCUMENTO TD29
Il cessionario o committente che non emette il documento TD29 ai sensi dell’art. 6 C. 8 D. Lgs 471/97 entro novanta giorni è soggetto ad una sanzione pari al 70% dell’imposta con un minimo di €. 250.
PRECISAZIONI SULLA COMPILAZIONE DEL DOCUMENTO TD29
In merito alle specifiche tecniche operative per la compilazione del documento TD29 si precisa che:
- Nel campo cedente/prestatore deve essere riportato un soggetto diverso da quello indicato nel campo cessionario/committente (per evitare lo scarto con codice errore “00471”);
- Nel campo cedente/prestatore possono essere riportati soltanto i dati di operatori nazionali (per evitare lo scarto con codice errore “00473”);
- Deve essere indicata la partita iva del cedente/prestatore (per evitare lo scarto con codice errore “00475”).
SCADENZARIO MARZO 2025
/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di marzo 2025 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:
https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php
AREA SOCIAL
Seguici su Facebook
Sitemap
- Annalisa Battisti
- Avvocato Alessandra Bossola
- Avvocato Alessandra Fornasari
- Avvocato Andrea Rinaldi
- Avvocato Camilla Toniol
- Avvocato Clara Termo
- Avvocato Enrico Varricchio
- Avvocato Erika Scarpa
- Avvocato Filippo Lemmo
- Avvocato Gabriele Macchietto
- Avvocato Genny Barion
- Avvocato Ilaria Truscello
- Avvocato Mariangela Visentin
- Avvocato Matteo De Septis
- Avvocato Matteo Manca
- Avvocato Riccardo Rocca
- Avvocato Simonetta Spigolon
- Avvocato Stefano Zaggia
- Avvocato Valentina Longo
- Avvocato Veronica Destro
- Barbara Meneghello
- Case History
- Chi Siamo
- Contatti
- Coronavirus
- covid 19 e ambienti di lavoro informativa sul trattamento dei dati personali
- COVID-19: Sintesi delle principali disposizioni e indicazioni fornite per i Datori di Lavoro
- Cristina Corsaletti
- Dipartimento Amministrativo
- Dipartimento Banking, Finance and Insurance
- Dipartimento Energie e Infrastrutture
- Dipartimento Imprese e Società
- Dipartimento Internazionale
- Dipartimento Lavoro e Tributario
- Dipartimento Persone e Famiglia
- Dipartimento Real Estate
- Dottore Lorenzo Rocca
- Dottore Marco Bruttocao
- Dottoressa Alice Mastellaro
- Dottoressa Beatrice Persi
- Dottoressa Camilla Stefani
- Dottoressa Elena Vettorato
- Dottoressa Emma Barbiani
- Dottoressa Giulia Bacchin
- Dottoressa Silvia Militaru
- Dottoressa Sonia Tosato
- Erica Sergiano
- Franca Destro
- Giulia Marin
- Home
- Informativa clienti
- Informativa recruitment
- Laura Rando
- Linee guida per food delivery di bar e ristoranti ai tempi del #Covid 19
- Luca Furlan
- Modello comunicazione Prefettura art. 1 lett. d/e/g DPCM 22.03.2020
- Modello richiesta autorizzazione Prefettura lett. H DPCM 22.03.2020
- News
- Nicolò Frison Fusaro
- Paola Callegaro
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 – Cause di lavoro
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Accertamento del passivo nel fallimento e nella liquidazione giudiziale
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Arbitrato
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Assistenza stragiudiziale
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Atto di precetto
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Cause di previdenza
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte Costituzionale, Corte Europea, Corte di Giustizia UE
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte d’Appello
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte dei Conti
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte di Cassazione Civile, Magistrature superiori
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni immobiliari
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni Mobiliari
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni presso terzi, per consegna e rilascio
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudice di Pace
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi di cognizione innanzi al tribunale
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Consiglio di Stato
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Tribunale Amministrativo Regionale
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Provinciale
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Regionale
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Iscrizione ipotecaria, affari tavolari
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti cautelari
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti di istruzione preventiva
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti monitori
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per convalida locatizia
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per dichiarazione di fallimento
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimento di mediazione e procedura di negoziazione assistita
- Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Volontaria Giurisdizione
- Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 1
- Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 2
- Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 3
- Privacy Policy
- Protocollo aziendale di regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
- Protocollo Condiviso di Regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
- Questionario Privacy
- Recruitment
- REGIONE VENETO RISTORAZIONE
- Scheda riassuntiva dei Protocolli condivisi con le parti sociali (Settore del Trasporto e della Logistica; Cantieri Edili; Regione Veneto: accordo per l’applicazione del Protocollo Condiviso sottoscritto a Roma il 14.03.2020;)
- Settori
- Stefano Puccini
- Tabelle Parametri Forensi DM 55/2014
AREA RISERVATA
LINK UTILI
ULTIME PUBBLICAZIONI
SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm- FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am