Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: Area Economica

DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2022/2023

Dicembre 7, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

La detrazione iva degli acquisti a cavallo d’anno segue regole diverse rispetto alle regole ordinarie.

Si rende quindi necessario sollecitare i vostri fornitori a inviare la fattura entro fine anno (tenendo conto che lo SDI può impiegare fino a 5 giorni per consegnare la fattura).

L’iva delle fatture di acquisto datate 2022, ma ricevute nel 2023, potrà essere detratta SOLO nel 2023.


FATTURA DI ACQUISTO DATATA 2022


Ricevuta nel 2022 e registrata nel 2022


L’iva a credito viene detratta nella liquidazione iva di dicembre 2022/IV trimestre 2022.


Ricevuta nel 2022 ma registrata nel 2023


  • Registrata entro il 30.04.2023. La fattura deve essere registrata in un sezionale e l’iva sarà detratta nella dichiarazione annuale 2022.
  • Registrata oltre il 30.04.2023. L’iva sarà indetraibile, per poter detrarre l’iva bisognerà presentare una dichiarazione iva integrativa.


Ricevuta nel 2023


La fattura datata 2022 ma ricevuta nel 2023 deve essere registrata nel 2023 e l’iva a credito verrà detratta nella liquidazione iva del 2023.


SOCIETA’ E IMPRESE IN CONTABILITA’ SEMPLIFICATA

I soggetti in contabilità semplificata che ricevono nel 2023 la fattura datata 2022 hanno un ulteriore aggravio: il costo NON potrà essere dedotto nel 2022, diventerà deducibile nel bilancio 2023.


https://www.wise.pro/wp-content/uploads/2022/12/DETRAZIONE-IVA-1.jpg 1000 1587 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-12-07 17:21:292022-12-07 17:21:29DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2022/2023

SCADENZARIO DICEMBRE 2022

Dicembre 6, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-12-06 16:59:302022-12-06 16:59:30SCADENZARIO DICEMBRE 2022

OMAGGI NATALIZI A CLIENTI E DIPENDENTI

Dicembre 5, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

Vi inviamo la presente circolare come promemoria per la disciplina fiscale degli omaggi a clienti e dipendenti.


Per la detraibilità ai fini dell’Iva il trattamento fiscale è diverso a seconda del costo dei beni:

  1. IVA detraibile per i beni di costo unitario (iva esclusa) non superiore ad €. 50,00;
  2. IVA indetraibile per i beni di costo unitario (iva esclusa) superiore ad €. 50,00.

La relativa cessione, in entrambi i casi costituisce una operazione “fuori campo IVA”.

Alla consegna degli omaggi consigliamo di emettere un DDT (con causale “cessione gratuita”) per vincere la presunzione di cessione onerosa.
 

le regole esposte valgono anche nel caso che i beni omaggio siano costituiti da alimenti e bevande e ceste natalizie. Il valore della cesta natalizia è dato dalla somma del costo dei singoli beni che la compongono.

  • Se la cesta natalizia è di valore inferiore a €. 50,00 l’iva è detraibile,
  • Se la cesta natalizia è di valore superiore a €. 50,00 l’iva è indetraibile.
I costi sostenuti dall’impresa per l’acquisto di beni non commercializzati e/o prodotti, da destinare ad omaggi, sono deducibili IRES/IRPEF se considerati inerenti.

Ai fini del costo sono interamente deducibili IRES/IRPEF i beni di costo unitario (iva indetraibile inclusa) inferiore a €. 50,00.

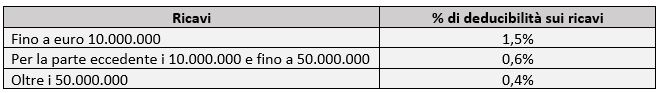
Diversamente, se il valore unitario di acquisto dell’omaggio “inerente” è superiore ad €. 50,00 si configura l’ipotesi di spesa di rappresentanza. In quest’ultimo caso la deducibilità IRES/IRPEF è consentita in rapporto ai ricavi della gestione caratteristica dichiarati nell’anno con le seguenti percentuali:


– Se l’IRAP è conteggiata col metodo “da bilancio” il costo è deducibile (per soggetti IRES, imprese individuali e società di persone in contabilità ordinaria che abbiano esercitato l’opzione per la determinazione della base imponibile di cui all’art. 5 D. Lgs. 446/97).

– Se l’IRAP è determinata ai sensi dell’art. 5-bis D. Lgs 446/97 le spese in esame sono indeducibili (per società di persone e ditte individuali in semplificata, e per società di persone e ditte individuali in ordinaria che non hanno esercitato l’opzione per la determinazione della base imponibile col “metodo da bilancio”).

L’IVA afferente all’acquisto di beni destinati ad essere ceduti gratuitamente la cui produzione o il cui commercio rientra nell’attività propria dell’impresa, è detraibile indipendentemente dal valore unitario del bene.

La successiva cessione costituisce una operazione imponibile e quindi deve essere assoggettata ad IVA con l’aliquota propria del bene.

La cessione gratuita di campioni di modico valore appositamente contrassegnati, in maniera indelebile e non con un’etichetta, è invece un’operazione esclusa dal campo di applicazione dell’IVA.


Si possono seguire alternativamente, i seguenti comportamenti:

1 – emettere fattura (TD01/TD24), con l’indicazione del valore del bene, della relativa imposta e dell’annotazione che trattasi di “cessione gratuita con rivalsa di IVA” se il cliente paga l’IVA, o “cessione senza rivalsa IVA” (art. 18 comma 3 DPR 633/72) se il cliente non paga l’IVA. Nel caso non si eserciti la rivalsa dell’IVA l’importo della stessa è totalmente indeducibile;

2 – emettere autofattura, per ogni singola cessione o globale mensile, con l’indicazione del valore dei beni, della relativa imposta e dell’annotazione che trattasi di “autofattura per omaggio”(TD27);

3 – annotare, su un apposito registro degli omaggi, preventivamente numerato, l’ammontare globale dei valori delle cessioni gratuite effettuate in ciascun giorno con le relative imposte, distinte per aliquote.
Il trattamento ai fini IRES/IRPEF per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.
Il trattamento ai fini IRAP per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.

PROSPETTO RIASSUNTIVO:
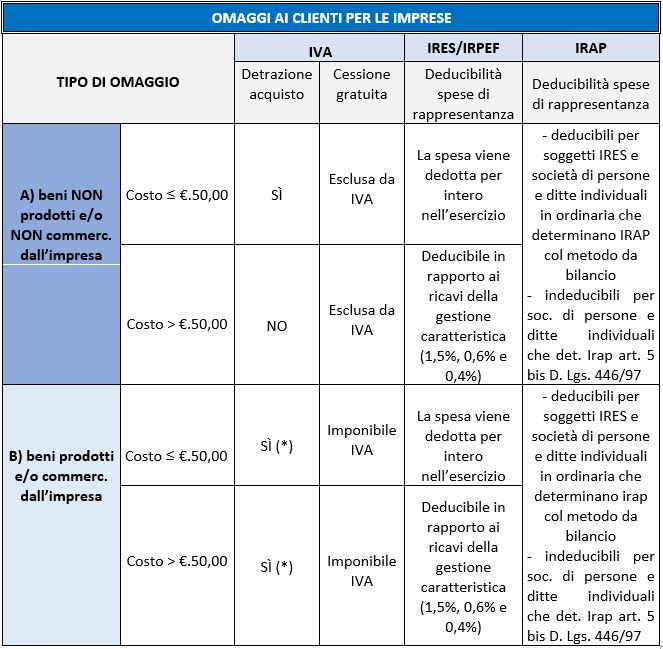
(*) Salvo la scelta di non detrarre l’IVA sull’acquisto per non dover applicare l’IVA sulla cessione.

Gli omaggi ai dipendenti comportano l’indetraibilità dell’iva sugli acquisti e la successiva cessione gratuita è esclusa da iva.

Il costo dei beni destinati ad omaggio dei dipendenti è compreso fra le prestazioni di lavoro art. 95 TUIR ed è deducibile ai fini IRES/IRPEF.

– Gli omaggi in denaro ai dipendenti concorrono, indipendentemente dall’ammontare, alla formazione del reddito imponibile in capo agli stessi.
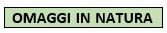
– Per l’anno 2022 gli omaggi in natura ai dipendenti e le somme erogate /rimborsate agli stessi per il pagamento delle utenze domestiche non concorrono alla formazione del reddito degli stessi se di importo annuo inferiore a €. 3.000 (detto importo è stato recentemente aumento con il decreto Aiuti quater).

Le spese per cene, feste e ricevimenti organizzati in occasione di ricorrenze aziendali o festività religiose hanno un trattamento fiscale diverso in base ai soggetti che vi partecipano.

il costo è considerato una liberalità a favore dei dipendenti-IVA INDETRAIBILE
– COSTO Ires/Irpef deducibile al 75% nel limite del 5 ‰ dell’ammontare delle spese per prestazioni di lavoro dipendente.


il costo è considerato una spesa di rappresentanza -IVA INDETRAIBILE
– COSTO Ires/Irpef deducibile al 75% nei limiti proporzionati ai ricavi (1,5%, 0,6% o 0,4%)


In entrambi i casi è necessario indicare i nominativi dei partecipanti nella copia di cortesia dei documenti di spesa.

 

https://www.wise.pro/wp-content/uploads/2022/12/OMAGGI-NATALIZI.webp 1440 2560 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-12-05 16:28:522022-12-05 16:28:52OMAGGI NATALIZI A CLIENTI E DIPENDENTI

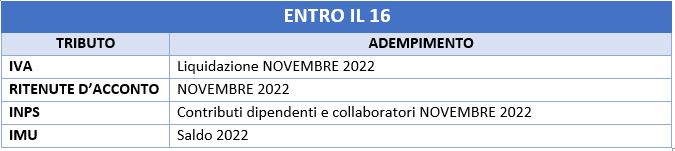
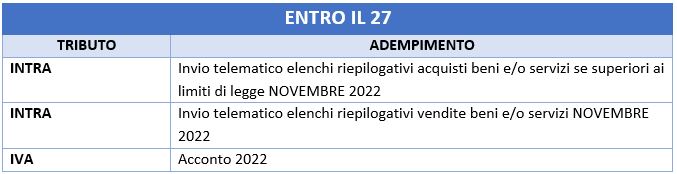
SCADENZARIO NOVEMBRE 2022

Novembre 4, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-11-04 13:54:412022-11-04 13:54:41SCADENZARIO NOVEMBRE 2022

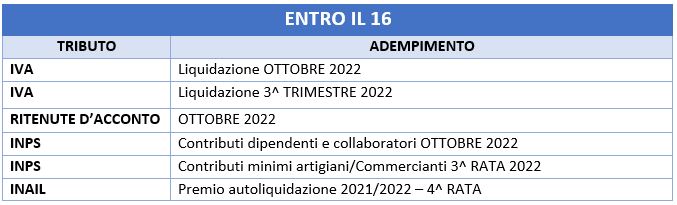
SCADENZARIO OTTOBRE 2022

Ottobre 7, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-10-07 14:03:032022-10-07 14:09:06SCADENZARIO OTTOBRE 2022

SCADENZARIO SETTEMBRE 2022

Settembre 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-09-09 10:01:162022-09-09 10:01:16SCADENZARIO SETTEMBRE 2022

SCADENZARIO AGOSTO 2022

Agosto 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-08-09 08:47:282022-08-09 08:47:28SCADENZARIO AGOSTO 2022

SCADENZARIO LUGLIO 2022

Luglio 12, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-07-12 09:52:142022-07-12 09:52:14SCADENZARIO LUGLIO 2022

SCADENZARIO GIUGNO 2022

Giugno 8, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-06-08 10:48:102022-06-08 10:48:10SCADENZARIO GIUGNO 2022

CREDITO D’IMPOSTA A FAVORE DI IMPRESE “ENERGIVORE” – E “NON ENERGIVORE”

Maggio 27, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

Al fine di contenere gli effetti degli incrementi dei prezzi dell’energia elettrica, sono stati emanati recenti Decreti Legge (D.L. n. 4/2022 – D.L. n. 17/2022 – D.L. n. 21/2022 – D.L. 50/2022), con i quali sono stati riconosciuti dei crediti d’imposta, a favore di imprese, “energivore” – e “non energivore”, da calcolare sulle spese, relative alla componente energetica, sostenute nel 1^ e nel 2^ trimestre 2022.


In particolare il suddetto credito d’imposta, connesso alle spese sostenute per l’energia elettrica, è riconosciuto in misura diversa in relazione alla qualifica assunta dall’impresa come:

  1. “Energivora”
  2. “Non energivora”

IMPRESE ENERGIVORE


Sono qualificate “energivore” le imprese che presentano i seguenti requisiti:

  • hanno un consumo di energia elettrica almeno pari a 1 GW/h anno;
  • operano nei settori tessile, carta, vetro, ceramica, siderurgia, componenti elettronici, agro-alimentare, abbigliamento, farmaceutico ecc. di cui agli Allegati 3 e 5 delle linee guida CE (vedi allegato);
  • siano iscritte nell’elenco di cui al all’art. 6 DM 21.12.2017 redatto dalla CSEA (Cassa per i servizi energetici e ambientali).

IMPRESE NON ENERGIVORE


Sono qualificate “non energivore” le imprese che non presentano i requisiti delle “energivore” e sono dotate di contatori di energia elettrica di potenza disponibile pari o superiore a 16,5 kW.


Per le “energivore” il  credito d’imposta spetta ed è calcolato sulle spese del 1^ trimestre 2022


SE:

il costo medio per kW/h della componente energia elettrica(1), hanno subito un incremento superiore al 30%, confrontando il 4^ trimestre 2021, al netto di imposte e sussidi, con il 4^ trimestre 2019.


Per le “energivore” e “non energivore” il  credito d’imposta spetta ed è calcolato sulle spese del 2^ trimestre 2022


SE:

il costo medio per kW/h della componente energia elettrica, hanno subito un incremento superiore al 30%, confrontando il 1^ trimestre 2022, al netto di imposte e sussidi, con il 1^ trimestre 2019.


Schematizzando il credito d’imposta può essere riassunto nella tabella che segue:

Tipologia di impresa

Periodo di sostenimento della spesa(2)

Credito d’imposta spettante

energivora

1^ trimestre 2022

20% della spesa per componente energetica

energivora

2^ trimestre 2022

25% della spesa per componente energetica

non energivora

2^ trimestre 2022

15% della spesa per componente energetica


L’utilizzo del credito d’imposta può avvenire esclusivamente mediante compensazione con il Modello F24 entro il 31.12.2022 e non viene tassato, né IRAP né IRES.

Inoltre i crediti d’imposta possono essere ceduti, entro il 31.12.2022, solo per intero, ad altri soggetti, anche alle banche e ad altri intermediari finanziari, ma con le analoghe limitazioni previste per i crediti relativi ai bonus edilizi.

Tuttavia, le modalità operative della cessione del credito sono demandate ad uno specifico Provvedimento dell’Agenzia Entrate, ad oggi, non emanato.


Lo Studio è a disposizione per verificare i requisiti ed il calcolo del credito d’imposta.

________________________________________________________________________________

(1) Il costo medio della componente energia elettrica deve essere calcolato tenendo conto dei costi per:

  • l’energia elettrica, incluse le perdite di rete;
  • il dispacciamento, inclusi i corrispettivi relativi alla copertura dei costi per il mercato della capacità o ai servizi di interrompibilità;
  • la commercializzazione.

sarà escluso ogni altro costo accessorio diretto e/o indiretto indicato in fattura diverso dalla componente energetica, ad esempio le spese di trasporto, le coperture finanziarie sugli acquisti di energia elettrica e le imposte inerenti alla componente energia.

per semplificare si dovrà fare riferimento alla macrocategoria indicata in fattura alla voce “spesa per la materia energia”.

il costo medio così ottenuto dovrà essere ridotto anche di eventuali sussidi o di qualsiasi beneficio economico, fiscale/non fiscale conseguito dall’impresa a copertura totale/parziale della componente energetica.

(2) Il periodo di riferimento è individuato per competenza, ovvero le spese della componente energetica devono essere effettivamente sostenute nel trimestre e documentate mediante fattura. Non possono essere considerati i consumi stimati, eventualmente fatturati in acconto dal gestore.


ALLEGATO 3

ALLEGATO 5

https://www.wise.pro/wp-content/uploads/2022/05/IMPRESE-ENERGIVORE.jpg 534 800 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-05-27 08:31:552022-05-27 09:42:54CREDITO D’IMPOSTA A FAVORE DI IMPRESE “ENERGIVORE” – E “NON ENERGIVORE”
Pagina 9 di 32«‹7891011›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO NOVEMBRE 2026
  • SCADENZARIO OTTOBRE 2026
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIO
  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO NOVEMBRE 2026Novembre 3, 2026 - 10:48 am
  • SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto