Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: Area Economica

DAL 01.07.2022 OBBLIGO DI FATTURA ELETTRONICA PER I FORFETTARI, MINIMI E REGIME 398

Maggio 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

OBBLIGO DI FATTURA ELETTRONICA PER FORFETTARI, MINIMI E REGIME 398

Dal 01.07.2022 entra in vigore l’OBBLIGO DI FATTURA ELETTRONICA per i seguenti soggetti che nell’anno 2021 hanno conseguito ricavi superiori a €. 25.000:


  • Soggetti in regime fiscale FORFETTARIO;
  • Soggetti in regime fiscale dei MINIMI;
  • Soggetti in regime fiscale di cui agli art. 1 e 2 398/91.


In caso di attività iniziata nel corso del 2021 il limite dei €. 25.000 deve essere ragguagliato ad anno.


Dal 01.01.2024 la fattura elettronica diventerà obbligatoria per tutti senza limite di ricavi.


CONSEGNA DOCUMENTI DELL’ANNO 2021

I clienti che applicano il regime forfettario, il regime dei minimi o il regime 398 devono consegnare allo studio i documenti contabili del 2021 per la verifica dei limiti.

https://www.wise.pro/wp-content/uploads/2020/12/FATTURA-ELETTRONICA.jpg 720 1280 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-05-09 16:24:102022-05-09 16:24:10DAL 01.07.2022 OBBLIGO DI FATTURA ELETTRONICA PER I FORFETTARI, MINIMI E REGIME 398

OBBLIGO POS DAL 30.06.2022 PER IL COMMERCIO, I SERVIZI ED I PROFESSIONISTI

Maggio 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

OBBLIGO POS DAL 30.06.2022

Dal 30.06.2022 sono obbligati ad accettare anche pagamenti effettuati attraverso carte di credito, bancomat e carte di debito:

  • i soggetti che effettuano l’attività di commercio di beni;
  • i soggetti che effettuano prestazione di servizi (anche artigiani, idraulici, elettricisti, etc);
  • i professionisti (medici, avvocati, architetti, geometri, etc.).


SANZIONI

Per la mancata accettazione di pagamenti tramite carte elettroniche, DI QUALSIASI IMPORTO, è prevista una doppia sanzione:

  • una sanzione fissa di €. 30,00 (trenta/00);
  • una sanzione variabile pari al 4% del valore della transazione.
https://www.wise.pro/wp-content/uploads/2022/05/OBBLIGO-POS-2.jpg 650 1100 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-05-09 15:47:442022-05-09 15:47:44OBBLIGO POS DAL 30.06.2022 PER IL COMMERCIO, I SERVIZI ED I PROFESSIONISTI

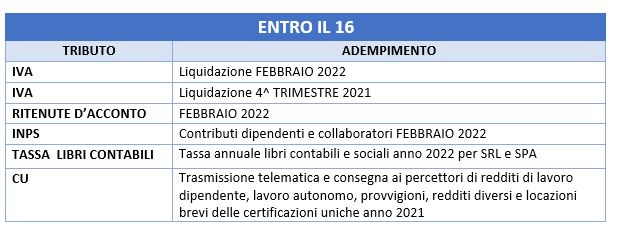
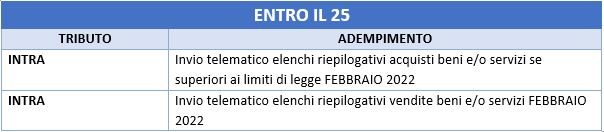
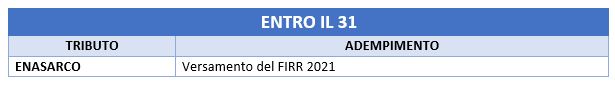
SCADENZARIO MAGGIO 2022

Maggio 5, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-05-05 15:01:532022-05-05 15:01:53SCADENZARIO MAGGIO 2022

INVIO DEI CORRISPETTIVI – OBBLIGO DEL NUOVO TRACCIATO VERSIONE 7.0

Aprile 13, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

INVIO TELEMATICO DEI CORRISPETTIVI CON VERSIONE 7.0:

Dal 2022 l’invio telematico dei corrispettivi deve essere effettuato con il nuovo tracciato telematico (ver. 7.0).


SANZIONI:

L’invio dei dati con il “vecchio” tracciato ver. 6.0 configura una “omessa trasmissione” dei corrispettivi con una sanzione di € 100 per ciascuna trasmissione, senza possibilità di applicare il cumulo giuridico.


Vi invitiamo quindi a verificare con chi segue l’assistenza del vostro registratore telematico che il dispositivo sia aggiornato al nuovo tracciato.

https://www.wise.pro/wp-content/uploads/2022/04/CORRISPETTIVI.png 501 770 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-04-13 12:36:542022-04-13 12:36:54INVIO DEI CORRISPETTIVI – OBBLIGO DEL NUOVO TRACCIATO VERSIONE 7.0

SCADENZARIO MARZO 2022

Marzo 7, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-03-07 08:17:442022-03-07 08:17:44SCADENZARIO MARZO 2022

ASSEGNO UNICO PER FIGLI A CARICO DA MARZO 2022

Febbraio 22, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

ASSEGNO UNICO UNIVERSALE-AUU PER FIGLI A CARICO DI ETA’ INFERIORE A 21 ANNI

L’assegno unico universale è la nuova misura a sostegno economico alle famiglie con figli fino a 21 anni.

Con l’introduzione dell’assegno unico vengono abrogati:

  • gli assegni famigliari;
  • le detrazioni in dichiarazioni dei redditi e in busta paga per figli a carico fino a 21 anni.


IMPORTO DELL’ASSEGNO UNICO PER OGNI FIGLIO A CARICO DI ETA’ INFERIORE A 21 ANNI

L’importo mensile dell’assegno per ogni figlio è determinato in base all’ISEE valido al momento della domanda e va da un massimo di €. 175,00 con un ISEE inferiore o uguale a €. 15.000 fino a un minimo di €. 50,00 con un ISEE dai €. 40.000,00 in su.

In assenza di ISEE è comunque riconosciuto l’importo di €. 50 al mese per ogni figlio a carico.


Sono previste delle maggiorazioni dell’importo dell’assegno come, per esempio, nel caso di più di 2 figli o nel caso di figli disabili o se la madre è di età inferiore a 21 anni.


PRESENTAZIONE DELLA DOMANDA

La domanda deve essere presentata, direttamente o tramite un CAF, nel sito dell’INPS accedendo con SPID.

L’assegno sarà riconosciuto dal mese successivo a quello di presentazione della domanda.

In fase di prima applicazione se la domanda è presentata entro il 30.06.2022 l’assegno decorre dalla mensilità di marzo 2022.

https://www.wise.pro/wp-content/uploads/2022/02/ASSEGNO-UNICO.jpg 473 900 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-22 16:58:342022-02-22 16:58:34ASSEGNO UNICO PER FIGLI A CARICO DA MARZO 2022

RAPPORTI DI SCAMBIO CON SAN MARINO: FATTURAZIONE ELETTRONICA E ABOLIZIONE OBBLIGO MODELLO INTRASTAT

Febbraio 11, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

Le disposizioni di cui al DM Finanze del 24.12.1993 che regolano le modalità di assolvimento dell’IVA nei rapporti di scambio con la Repubblica di San Marino hanno cessato di avere efficacia per effetto dell’entrata in vigore del nuovo DM del 21.06.2021.

In particolare, il nuovo Decreto ha stabilito quanto segue.

A) Le modalità applicative relative all’obbligo di emissione della fatturazione elettronica per documentare gli scambi commerciali tra la Repubblica di San Marino e la Repubblica Italiana.

Nel dettaglio, ha previsto che, con decorrenza 01.07.2022, le fatture e le eventuali note di variazione dovranno essere emesse in formato elettronico, utilizzando il sistema di interscambio (SdI).

Le fatture emesse in formato elettronico sono trasmesse dallo SdI all’Ufficio Tributario di San Marino, il quale provvede a verificare l’assolvimento dell’IVA all’importazione, convalida la regolarità e comunica l’esito del controllo al competente ufficio dell’Agenzia Entrate.

Il cedente, residente italiano, visualizza telematicamente l’esito del controllo telematico effettuato dall’Ufficio Tributario di San Marino, che potrà essere:

– positivo, di convalida dell’operazione, e quindi la cessione beneficia della NON imponibilità;

– senza convalida di regolarità entro il termine di quattro mesi successivi all’emissione della fattura elettronica; in questo caso il cedente italiano, entro i 30 trenta giorni successivi, dovrà emettere variazione in aumento per addebitare l’IVA.

Fino al 30.06.2022, le operazioni di cessione con gli operatori economici di San Marino potranno comunque essere documentate da fatture emesse in formato cartaceo.

B) La soppressione dell’obbligo di compilazione dei modelli INTRASTAT vendite (INTRA-1bis e INTRA-1ter), per la sola parte fiscale, in riferimento alle cessioni di beni in regime di non imponibilità IVA dall’Italia a San Marino.

Ricordiamo che ne erano comunque esentati gli operatori economici privi di rapporti commerciali con altri stati appartenenti all’Unione Europea.

L’Agenzia delle Accise, Dogane e Monopoli ha comunque confermato, per le operazioni effettuate dal 1° ottobre 2021 (entrata in vigore del DM 21.06.2021), che non sussiste più l’obbligo di indicazione delle vendite nei modelli INTRASTAT verso operatori sanmarinesi, anche laddove il cedente emetta fattura in formato cartaceo in quanto non obbligato fino al 30.06.2022.


i) FACOLTA’ FATTURA ELETTRONICA CON INVIO A SDI

ii) SOPPRESSIONE INTRA VENDITE


DAL 1/7/2022


i) OBBLIGO FATTURA ELETTRONICA CON INVIO A SDI

ii) OBBLIGO EMISSIONE NOTA DI DEBITO PER IVA SE UT SAN MARINO NON CONVALIDA NEL TERMINE DI 4 MESI DALLA DATA EMESSIONE FE

iii) SOPPRESSIONE INTRA VENDITE

https://www.wise.pro/wp-content/uploads/2022/02/Italia-San-Marino.png 500 900 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-11 13:51:402022-02-11 13:51:40RAPPORTI DI SCAMBIO CON SAN MARINO: FATTURAZIONE ELETTRONICA E ABOLIZIONE OBBLIGO MODELLO INTRASTAT

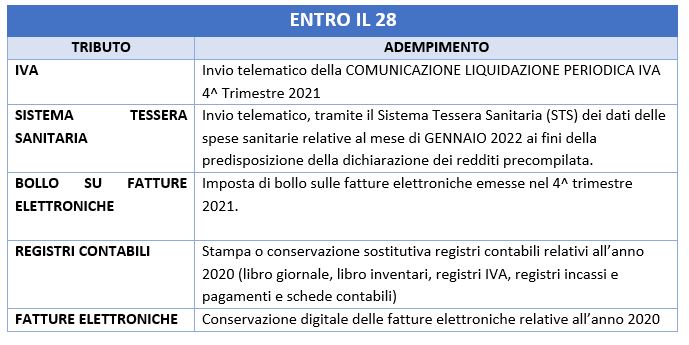
DAL 2022 INVIO MENSILE DEI DATI AL SISTEMA TESSERA SANITARIA

Febbraio 8, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

INVIO TELEMATICO DEI DATI AL SISTEMA TESSERA SANITARIA

Il D. Lgs. n. 175/2014 prevede a carico dei soggetti che erogano prestazioni sanitarie a persone fisiche, l’obbligo di inviare i relativi dati al Sistema di Tessera Sanitaria (STS) nell’anno successivo a quello di sostenimento della spesa, al fine di consentire all’Agenzia delle Entrate di predisporre il mod.730 / REDDITI PF precompilato.


DAL 1.1.2022 INVIO MENSILE DEI DATI AL SITEMA TESSERA SANITARIA

Dal 01.01.2022 l’invio dei dati al sistema tessera sanitaria dovrà avvenire con cadenza mensile entro la fine del mese successivo.

Entro il 28.02.2022 dovranno quindi essere inviati al sistema tessera sanitaria i dati di gennaio 2022.


RILEVANZA DELLA DATA DI PAGAMENTO

La data di pagamento dell’importo di cui al documento fiscale è fondamentale per la scadenza della trasmissione dei dati al sistema tessera sanitaria.


PAGAMENTI PARZIALI

Se vengono effettuati pagamenti parziali le operazioni saranno inviate parzialmente per il solo importo pagato, ovvero in un unico invio al momento del pagamento a saldo (se all’interno dello stesso anno solare).

Nel caso di invio del medesimo documento più volte per importi pagati parzialmente, è necessario mantenere univocità nel numero documento aggiungendo un suffisso al valore fiscale (ad es. un progressivo 1, 2, 3, etc.) che differenzia la rata pagata e inviata.

https://www.wise.pro/wp-content/uploads/2022/02/tessera-sanitaria.png 300 660 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-08 17:34:462022-02-08 17:34:46DAL 2022 INVIO MENSILE DEI DATI AL SISTEMA TESSERA SANITARIA

SCADENZARIO FEBBRAIO 2022

Febbraio 8, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-08 11:59:032022-02-08 11:59:03SCADENZARIO FEBBRAIO 2022

COSTI CHILOMETRICI E TABELLE ACI

Gennaio 19, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

I COSTI CHILOMETRICI

I costi chilometrici individuati nelle tabelle ACI sono utilizzati per determinare i rimborsi chilometrici per dipendenti e amministratori che utilizzano il proprio automezzo e per determinare il fringe benefit riconosciuto al dipendente o all’amministratore che dispone, a uso promiscuo e per la maggior parte del periodo d’imposta, della autovettura aziendale.


TABELLE ACI:

Nel sito web dell’ACI tramite i seguenti link

https://www.aci.it/i-servizi/servizi-online/costi-chilometrici.html

https://www.aci.it/i-servizi/servizi-online/fringe-benefit.html

possono essere consultate le seguenti tre diverse tipologie di tabelle:


1 – TABELLE DEI COSTI CHILOMETRICI PER OGNI MODELLO DI VEICOLO

Queste tipologie di tabelle sono aggiornate annualmente ed indicano il costo chilometrico di percorrenza in relazione al modello di veicolo ed ai km annui percorsi.

Nel sito dell’ACI sono già disponibili le tabelle ACI 2022 per i modelli di autovetture in produzione e fuori produzione.


2 – TABELLE PER LA DETERMINAZIONE DEI RIMBORSI CHILOMETRICI DEDUCIBILI

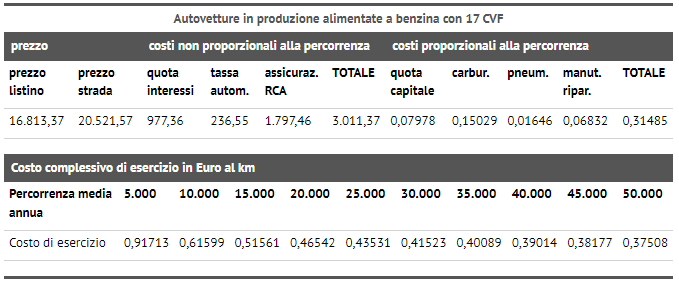
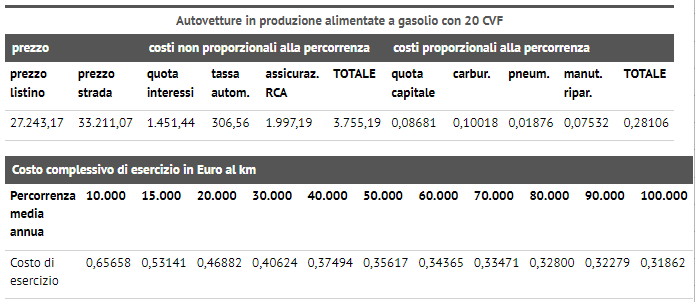
In base all’art. 95 del DPR 917/86 quando i dipendenti e gli amministratori sono autorizzati ad utilizzare per le trasferte il proprio automezzo, il rimborso chilometrico è deducibile fiscalmente se inferiore al limite massimo determinato dall’ACI per le vetture di potenza pari a 17 cavalli fiscali se alimentate a benzina o a 20 cavalli fiscali se a gasolio.

Queste tabelle sono aggiornate due volte all’anno, in marzo ed in settembre.

Vi riportiamo qui sotto le ultime tabelle aggiornate a settembre 2021:


3 – TABELLE PER IL CALCOLO DEL FRINGE BENEFIT

Le tabelle per il calcolo del fringe benefit sono utilizzate per la determinazione della retribuzione in natura che deriva dalla concessione in uso a dipendenti e amministratori dei veicoli aziendali che vengono destinati ad uso promiscuo per esigenze di lavoro e per esigenze private.

Queste tabelle sono pubblicate entro il 31 dicembre di ogni anno e valide per l’anno successivo.


Per le assegnazioni ai dipendenti di auto di nuova immatricolazione, poste in essere dal 01.07.2020, la percentuale da tassare varia a seconda della quantità di emissioni di anidride carbonica del veicolo:

  • 25% per i veicoli con valori di emissione di CO2 fino a 60g/km;
  • 30% per i veicoli con valori di emissione di CO2 superiori a 60g/km ma non a 160g/km;
  • 50% per i veicoli con valori di emissione di CO2 superiori a 160g/km ma non a 190g/km;
  • 60% per i veicoli con valori di emissione di CO2 superiore a 190g/km.
https://www.wise.pro/wp-content/uploads/2022/01/ACI-3.jpg 483 724 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-01-19 08:55:552022-01-19 08:55:55COSTI CHILOMETRICI E TABELLE ACI
Pagina 10 di 32«‹89101112›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO NOVEMBRE 2026
  • SCADENZARIO OTTOBRE 2026
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIO
  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO NOVEMBRE 2026Novembre 3, 2026 - 10:48 am
  • SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto