Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: Area Economica

ADEMPIMENTI PER LA CHIUSURA DELL’ESERCIZIO 2023

Dicembre 12, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

A) – VALUTAZIONE DELLE RIMANENZE AL 31.12.2023

Ai fini della redazione del bilancio dell’esercizio 2023 si rende necessaria la valutazione dei beni presenti in magazzino a fine esercizio.

E’ indispensabile, pertanto, redigere l’inventario analitico dei beni in rimanenza con riferimento alla situazione esistente al 31.12.2023.


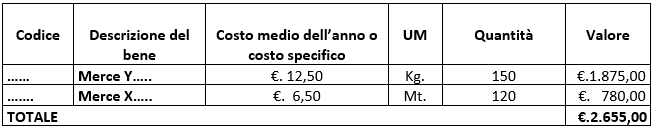
Nel dettaglio delle rimanenze è necessario evidenziare:

1. il codice del bene/prodotto;

2. la descrizione;

3. il criterio di valorizzazione riconosciuto dalla legislazione fiscale (costo specifico, costo medio ponderato, Fifo o Lifo).

I criteri consigliati dallo studio sono il costo specifico o il costo medio. Di seguito vi riportiamo un esempio di calcolo per il calcolo del costo medio ponderato della merce Y da indicare nel dettaglio delle rimanenze.

Per la valutazione di beni prodotti dall’impresa o per l’applicazione di altri criteri potete contattare lo Studio.

4. l’unità di misura;

5. le quantità in rimanenza;

6. il valore totale

Esempio di dettaglio delle rimanenze:
ESEMPIO DI COSTO MEDIO PONDERATO

Il metodo del costo medio ponderato consiste nell’applicare, a ciascuno scarico, un valore pari al prezzo medio ponderato d’acquisto.

Ipotizziamo di aver effettuato i seguenti acquisti:

in data 29.01.2023 – 100 unità di merce Y al prezzo di 15 euro l’una;

in data 26.04.2023 – 100 unità di merce Y al prezzo di 10 euro l’una;

In data 06.05.2023 si effettua una vendita di 50 unità di merce Y.


Determinazione del valore al 31.12.2023 da indicare nel dettaglio delle rimanenze.

Merce Y scheda di movimenti dell’anno.
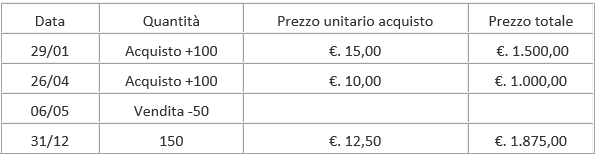
Il prezzo medio di acquisto al 31.12.2023 si ottiene in questo modo (1.500 + 1.000) / 200 = €. 12,50

Il prezzo medio di 12,50 viene moltiplicato per la consistenza a fine anno: 12,50 x 150 = €. 1.875,00


B) – LIQUIDAZIONE COMPENSI AMMINISTRATORI E COLLABORATORI COORDINATI E CONTINUATIVI PER L’ANNO 2023

Al fine della deduzione per competenza dal reddito 2023, Vi invitiamo a liquidare i compensi agli amministratori ed ai collaboratori coordinati e continuativi delle società di capitali entro il 12.01.2024.


C) – DICHIARAZIONE PER USUFRUIRE DELLA RITENUTA D’ACCONTO DEL 23% SUL 20% DEI COMPENSI PROVVIGIONALI

Ritenuta ridotta – i soggetti che percepiscono provvigioni occasionali e/o abituali, e che si avvalgono in via continuativa dell’opera di dipendenti o di terzi (escluso l’amministratore), devono inviare una dichiarazione ai loro clienti per usufruire della riduzione della ritenuta di acconto del 23% sul 20%.

Durata – La dichiarazione deve essere inviata prima dell’emissione della fattura ed è valida fino a revoca o fino alla perdita dei requisiti. La perdita dei requisiti deve essere comunicata tempestivamente alla controparte.

Invio – La dichiarazione deve essere inviata tramite raccomandata A/R o tramite PEC.


D) – CONTRIBUTO E DICHIARAZIONE PERIODICA AL CONAI PER L’ANNO 2023

I soggetti che hanno importato beni e/o effettuato acquisti intracomunitari di merci nell’anno 2023 devono inviare al CONAI la dichiarazione periodica se superano gli importi minimi di esenzione.

La dichiarazione deve essere inviata telematicamente entro il 20.01.2024 ed è necessario registrarsi presso il sito del CONAI.
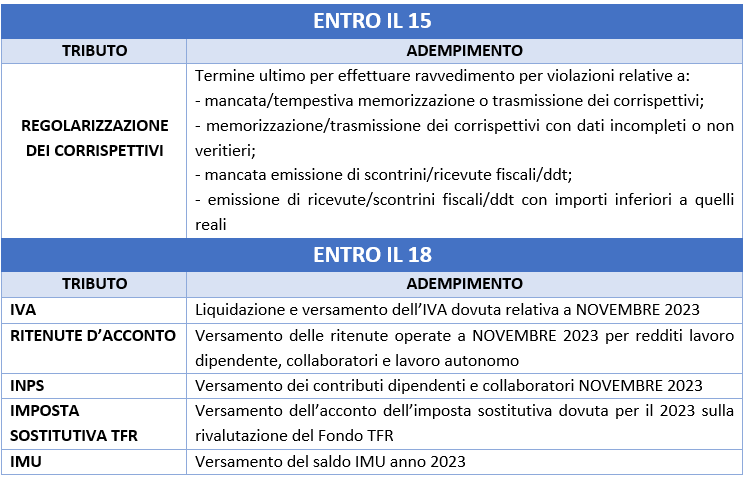
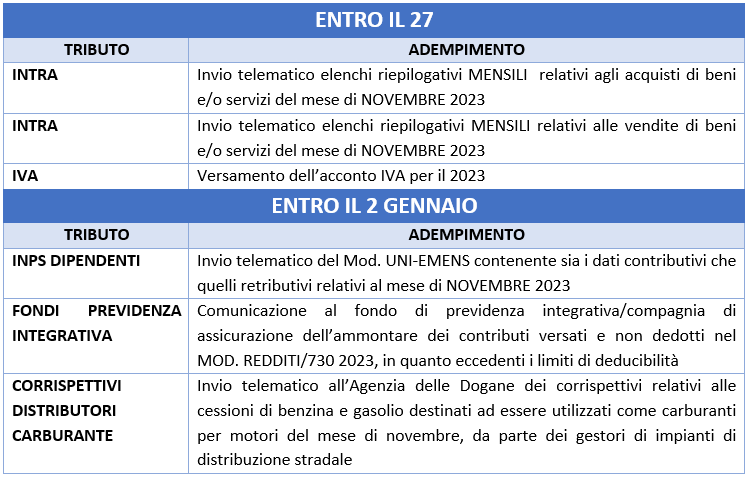
 

https://www.wise.pro/wp-content/uploads/2023/12/ADEMPIMENTI-CHIUSURA-ESERCIZIO-2023.jpg 450 690 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-12-12 17:11:332023-12-12 17:11:33ADEMPIMENTI PER LA CHIUSURA DELL’ESERCIZIO 2023

DAL 01.01 OBBLIGO DI FATTURA ELETTRONICA PER TUTTI I FORFETARI

Dicembre 12, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti


Dal 01.01.2024 entra in vigore l’OBBLIGO DI FATTURA ELETTRONICA per tutti i soggetti forfetari che si avvalgono della L. 190/2014, a prescindere dalle somme percepite nell’ambito dell’attività professionale.


La compilazione e l’emissione della fattura elettronica può avvenire attraverso le seguenti procedure alternative:


  1.  utilizzando il servizio gratuito dell’Agenzia delle Entrate, con accesso all’area riservata del relativo sito internet e, successivamente, cliccando su “Fattura elettronica” si verrà indirizzati al software all’uopo predisposto;
  2. usufruendo di un servizio a pagamento messo a disposizione da un operatore di mercato.


I soggetti forfetari che hanno scelto di emettere le fatture elettroniche già dall’anno corrente 2023, non dovranno apportare alcune modifiche in merito.


Lo studio è a disposizione per ogni supporto del caso.

https://www.wise.pro/wp-content/uploads/2023/12/FATTURA-ELETTRONICA.png 312 620 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-12-12 14:39:352023-12-12 14:39:35DAL 01.01 OBBLIGO DI FATTURA ELETTRONICA PER TUTTI I FORFETARI

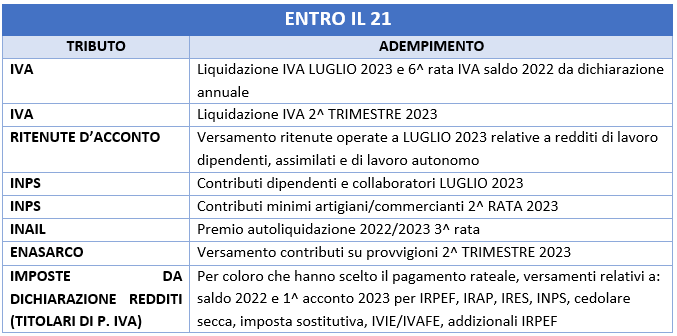
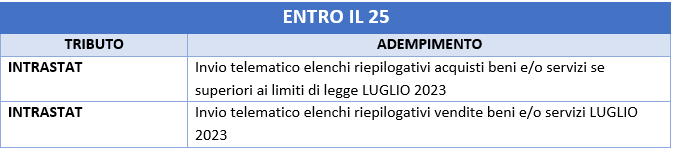
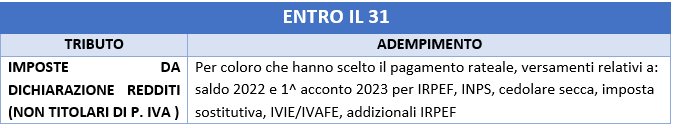
SCADENZARIO DICEMBRE 2023

Dicembre 7, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-12-07 17:49:242023-12-07 17:49:24SCADENZARIO DICEMBRE 2023

OMAGGI NATALIZI A CLIENTI E DIPENDENTI

Novembre 24, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

Con l’approssimarsi delle festività natalizie Vi inviamo la presente circolare come promemoria per la disciplina fiscale degli omaggi a clienti e dipendenti.

La detrazione dell’Iva è diversa a seconda del costo dei beni:

  • IVA detraibile per i beni di costo unitario (iva esclusa) non superiore ad €. 50,00;
  • IVA indetraibile per i beni di costo unitario (iva esclusa) superiore ad €. 50,00.

La relativa cessione, in entrambi i casi costituisce una operazione “fuori campo IVA”.

Alla consegna degli omaggi consigliamo di emettere un DDT (con causale “cessione gratuita”) per vincere la presunzione di cessione onerosa.

: le regole esposte valgono anche nel caso che i beni omaggio siano costituiti da alimenti e bevande e ceste natalizie. Il valore della cesta natalizia è dato dalla somma del costo dei singoli beni che la compongono.
  • Se la cesta natalizia è di valore non superiore a €. 50,00 l’iva è detraibile,
  • Se la cesta natalizia è di valore superiore a €. 50,00 l’iva è indetraibile.

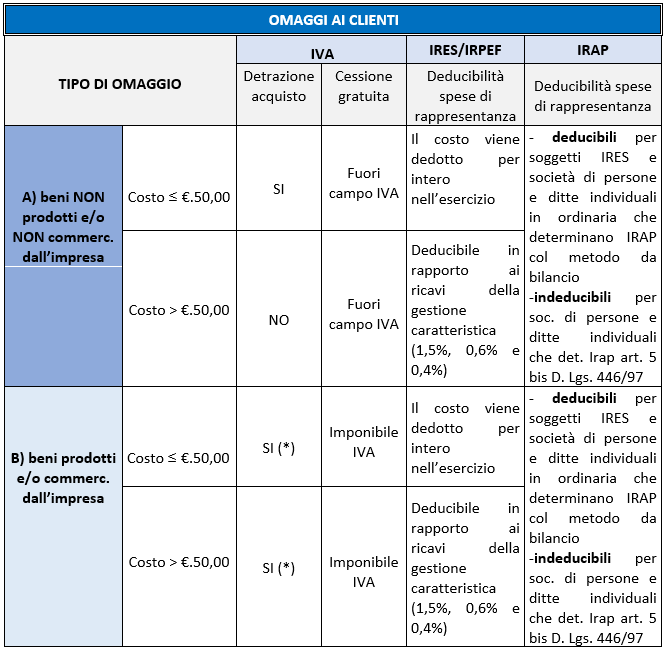
I costi sostenuti per l’acquisto di beni non commercializzati e/o non prodotti, da destinare ad omaggi, sono deducibili IRES/IRPEF se considerati inerenti.

– se i beni hanno un costo unitario (iva indetraibile inclusa) inferiore a €. 50,00 sono interamente deducibili IRES/IRPEF;

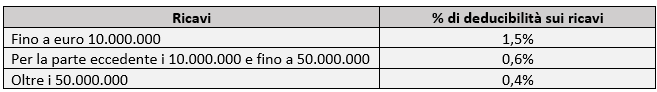
– se i beni hanno un costo unitario superiore ad €. 50,00 si configura l’ipotesi di spesa di rappresentanza. In quest’ultimo caso la deducibilità IRES/IRPEF è consentita in rapporto ai ricavi della gestione caratteristica dichiarati nell’anno con le seguenti percentuali:

– Se l’IRAP è conteggiata col metodo “da bilancio” il costo è deducibile (per soggetti IRES, imprese individuali e società di persone in contabilità ordinaria che abbiano esercitato l’opzione per la determinazione della base imponibile di cui all’art. 5 D. Lgs. 446/97).

– Se l’IRAP è determinata ai sensi dell’art. 5-bis D. Lgs 446/97 le spese in esame sono indeducibili (per società di persone e ditte individuali in semplificata, e per società di persone e ditte individuali in ordinaria che non hanno esercitato l’opzione per la determinazione della base imponibile col “metodo da bilancio”).


L’IVA afferente l’acquisto di beni destinati ad essere ceduti gratuitamente la cui produzione o il cui commercio rientra nell’attività propria dell’impresa, è detraibile indipendentemente dal valore unitario del bene.

La cessione gratuita di campioni di modico valore appositamente contrassegnati, in maniera indelebile e non con un’etichetta, è invece un’operazione esclusa dal campo di applicazione dell’IVA.


La successiva cessione costituisce una operazione imponibile e quindi deve essere assoggettata ad IVA con l’aliquota propria del bene.

Si possono seguire alternativamente, i seguenti comportamenti:

1 – emettere fattura al cliente (TD01/TD24), con l’indicazione del valore del bene, della relativa imposta e dell’annotazione che trattasi di “cessione gratuita con rivalsa di IVA” se il cliente paga l’IVA, o “cessione senza rivalsa IVA” (art. 18 comma 3 DPR 633/72) se il cliente non paga l’IVA. Nel caso non si eserciti la rivalsa dell’IVA l’importo della stessa è totalmente indeducibile;

2 – emettere autofattura, per ogni singola cessione o globale mensile, con l’indicazione del valore dei beni, della relativa imposta e dell’annotazione che trattasi di “autofattura per omaggio” (TD27);

3 – annotare, su un apposito registro degli omaggi, preventivamente numerato, l’ammontare globale dei valori delle cessioni gratuite effettuate in ciascun giorno con le relative imposte, distinte per aliquote.

Il trattamento ai fini IRES/IRPEF per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.

Il trattamento ai fini IRAP per i beni prodotti e/o commercializzati dall’impresa è come quello indicato al punto A) per i beni non prodotti e non commercializzati dall’impresa.

PROSPETTO RIEPILOGATIVO:

(*) Salvo la scelta di non detrarre l’IVA sull’acquisto per non dover applicare l’IVA sulla cessione.

Gli omaggi ai dipendenti comportano l’indetraibilità dell’IVA sugli acquisti e la successiva cessione gratuita è esclusa da IVA.

Il costo dei beni destinati ad omaggio dei dipendenti è compreso fra le prestazioni di lavoro art. 95 TUIR ed è deducibile ai fini IRES/IRPEF.

– Gli omaggi in denaro ai dipendenti concorrono, indipendentemente dall’ammontare, alla formazione del reddito imponibile in capo agli stessi e quindi sarà soggetto ad IRPEF ed a contribuzione INPS .
– Per l’anno 2023 gli omaggi in natura non concorrono alla formazione del reddito dei dipendenti se l’importo annuo è:


  • non superiore a €. 258,23 annui;
  • non superiore a €. 3.000,00 annui per i soli dipendenti con figli a carico, con indicazione del codice fiscale del figlio a carico;
  • non superiore a €. 200,00 annui, per ciascun dipendente, per buoni acquisto carburante; in quest’ultimo caso però il buono sarà soggetto a contribuzione INPS e non a IRPEF.

Le spese per cene, feste e ricevimenti organizzati in occasione di ricorrenze aziendali o festività religiose hanno un trattamento fiscale diverso in base ai soggetti che vi partecipano.


il costo è considerato una liberalità a favore dei dipendenti:

– l’IVA è indetraibile;

– il costo, ai fini IRPEF/IRES, è deducibile al 75% nel limite del 5‰ dell’ammontare delle spese per prestazioni di lavoro dipendente.

il costo è considerato una spesa di rappresentanza

– l’IVA è indetraibile;

– il costo, ai fini IRPEF/IRES, è deducibile al 75% nei limiti proporzionati ai ricavi (1,5%, 0,6% o 0,4%).

In entrambi i suddetti casi è necessario indicare il nominativo dei partecipanti nella copia di cortesia del documento di spesa.

Restiamo a disposizione per qualsiasi eventuale chiarimenti e porgiamo cordiali saluti.


https://www.wise.pro/wp-content/uploads/2023/11/natale-aziende-LAD-1000x500-1.jpg 500 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-11-24 15:38:182023-11-24 16:03:59OMAGGI NATALIZI A CLIENTI E DIPENDENTI

SCADENZARIO NOVEMBRE 2023

Novembre 3, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

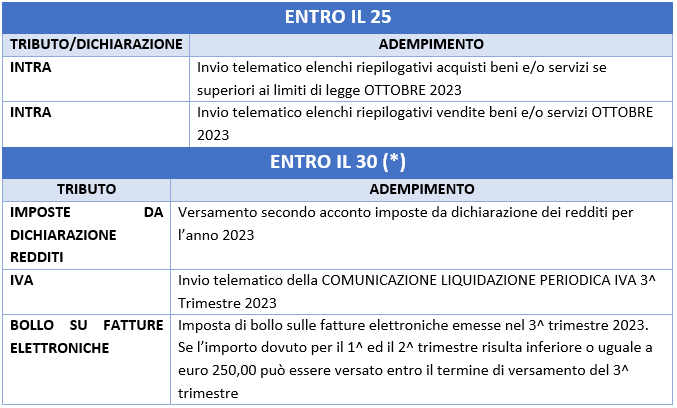
(*) PROROGA AL 16.01.2024 MA NON PER TUTTI

Le persone fisiche titolari di partita IVA, che nel 2022 hanno dichiarato ricavi o compensi non superiori a €. 170.000 possono posticipare la scadenza del 30 novembre 2023 al 16 gennaio 2024 con la possibilità anche di pagare in cinque rate mensili di pari importo a decorrere dal 16.01.2024 con scadenza il giorno 16 di ciascun mese. Sulle rate successive alla prima sono dovuti gli interessi nella misura del 4% annuo.

Lo Studio avrà cura di contattare il cliente interessato da questa opportunità.

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-11-03 13:23:092023-11-03 13:23:09SCADENZARIO NOVEMBRE 2023

ACCERTAMENTO PER DIFFERENZE TRA INCASSI POS/ELETTRONICI E CORRISPETTIVI/FATTURE INVIATI

Ottobre 17, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

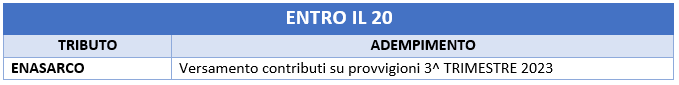
NUOVE COMPLIANCE PER DIFFERENZE TRA INCASSI POS/ELETTRONICI E CORRISPETTIVI / FATTURE INVIATI

L’Agenzia delle Entrate ha previsto l’invio di comunicazioni di irregolarità se gli incassi POS/elettronici mensili risultano superiori al totale corrispettivi telematici e fatture elettroniche inviate mensilmente.


CONTROLLO DELLE PEC RICEVUTE

Visto l’aumento dei controlli che sta attuando l’agenzia entrate in questo periodo vi suggeriamo di controllare periodicamente la PEC per rilevare eventuali comunicazioni dell’agenzia entrate.


RAVVEDIMENTO OPEROSO

Se i rilievi dell’agenzia sono corretti è possibile regolarizzare con ravvedimento operoso le seguenti violazioni:

  1. Omessa o infedele memorizzazione o trasmissione telematica dei corrispettivi:
    • Sanzione del 90% dell’imposta con un minimo di €. 500 per ciascuna operazione, da ridurre a 1/7 per violazioni commesse nel 2022 o 1/8 se commesse nel 2023;
  2. Omesso versamento dell’IVA periodica:
    • Sanzione del 30% dell’imposta da ridurre in base a quando si effettua il ravvedimento;
  3. Infedele dichiarazione IVA 2023 relativa al 2022:
    • Sanzione minima del 90% dell’imposta da ridurre a 1/8.

Il D.L. 131/23 ha previsto che si possa accedere al ravvedimento anche se le violazioni sono contestate entro il 31.10.2023 purché il ravvedimento avvenga entro il 15.12.2023.


SOSPENSIONE DELL’ATTIVITA’ – art. 12 D. Lgs. 471/97 SANZIONE ACCESSORIA

L’art. 12 D. Lgs. 471/97 prevede la sospensione della licenza o dell’esercizio dell’attività per un periodo da tre giorni ad un mese se nel corso di cinque anni sono contestate quattro distinte violazioni dell’obbligo di emettere la ricevuta fiscale o lo scontrino fiscale.

Le violazioni sanate col ravvedimento di cui sopra non rilevano ai fini del computo per l’irrogazione della sanzione accessoria di sospensione dell’attività.


https://www.wise.pro/wp-content/uploads/2023/10/POS-ELETTRONICI-2.jpg 360 640 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-10-17 16:18:052023-10-17 16:18:05ACCERTAMENTO PER DIFFERENZE TRA INCASSI POS/ELETTRONICI E CORRISPETTIVI/FATTURE INVIATI

SCADENZARIO OTTOBRE 2023

Ottobre 6, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

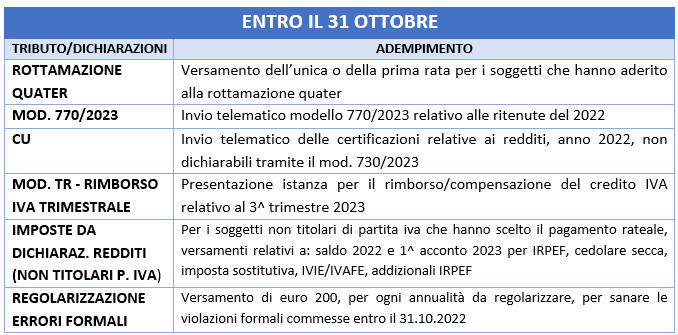
https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-10-06 12:51:132023-10-06 12:51:13SCADENZARIO OTTOBRE 2023

ADEGUAMENTO RT LOTTERIA DEGLI SCONTRINI ENTRO IL 02.10.2023

Settembre 11, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

E’ stata istituita una nuova LOTTERIA ISTANTANEA degli scontrini con verifica immediata della vincita.

La lotteria istantanea si affianca alla lotteria degli scontrini già esistente.


NUOVA LOTTERIA ISTANTANEA DEGLI SCONTRINI

Per poter partecipare alla nuova lotteria istantanea, tutti i documenti commerciali pagati in modalità elettronica devono riportare un codice bidimensionale comprensivo di tutte le informazioni necessarie alla partecipazione della lotteria.

La produzione del codice bidimensionale non è possibile per i documenti in cui viene richiesta l’indicazione del proprio codice fiscale.


NUOVO LAYOUT DEL DOCUMENTO COMMERCIALE

Per la lotteria istantanea è stato approvato un nuovo layout commerciale che impone una modifica dei registratori telematici.


MODIFICA RT ENTRO IL 02.10.2023

Entro il 2 ottobre 2023 i RT (registratori telematici) devono essere aggiornati e configurati al fine di consentire la partecipazione alla lotteria istantanea.


CREDITO DI IMPOSTA FINO A 50 EURO

A fronte di questo nuovo obbligo viene riconosciuto un credito d’imposta pari al 100% della spesa sostenuta, con un massimo (per ogni registratore) di 50 euro, utilizzabile in F24 per i pagamenti effettuati attraverso il sito dell’agenzia entrate.

Il credito si può usare a partire dalla liquidazione iva successiva alla registrazione della fattura già pagata con modalità tracciabile.


SEGNALAZIONI DEGLI ESERCENTI NON IN REGOLA

Se l’esercente al momento della vendita rifiuta di acquisire il codice lotteria o non fornisce il codice bidimensionale, il consumatore può segnalarlo nel Portale Lotteria.  Le segnalazioni saranno utilizzate dall’Agenzia delle Entrate e dalla Guardia di Finanza nell’ambito delle attività di analisi del rischio di evasione e per i controlli.


https://www.wise.pro/wp-content/uploads/2023/09/Lotteria-degli-scontrini-come-funziona.jpg 720 1200 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-09-11 16:23:042023-09-11 16:23:04ADEGUAMENTO RT LOTTERIA DEGLI SCONTRINI ENTRO IL 02.10.2023

SCADENZARIO SETTEMBRE 2023

Settembre 5, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

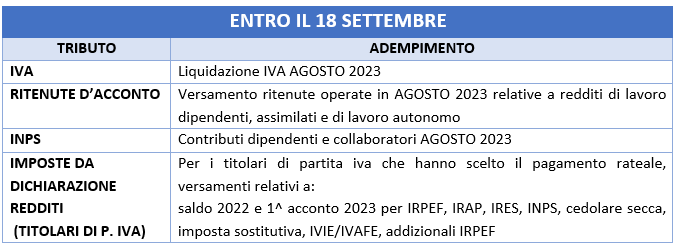
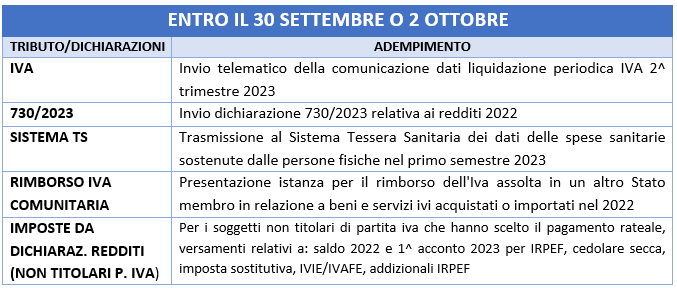
https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-09-05 15:23:342023-09-05 15:23:34SCADENZARIO SETTEMBRE 2023

SCADENZARIO AGOSTO 2023

Agosto 8, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

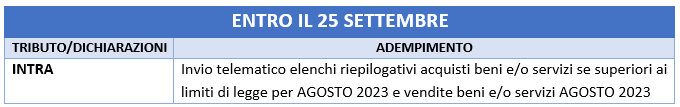
https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-08-08 08:48:452023-08-08 08:48:45SCADENZARIO AGOSTO 2023
Pagina 7 di 32«‹56789›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIO
  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

Sitemap

  • Annalisa Battisti
  • Avvocato Alessandra Bossola
  • Avvocato Alessandra Fornasari
  • Avvocato Andrea Rinaldi
  • Avvocato Camilla Toniol
  • Avvocato Clara Termo
  • Avvocato Enrico Varricchio
  • Avvocato Erika Scarpa
  • Avvocato Filippo Lemmo
  • Avvocato Gabriele Macchietto
  • Avvocato Genny Barion
  • Avvocato Ilaria Truscello
  • Avvocato Mariangela Visentin
  • Avvocato Matteo De Septis
  • Avvocato Matteo Manca
  • Avvocato Riccardo Rocca
  • Avvocato Simonetta Spigolon
  • Avvocato Stefano Zaggia
  • Avvocato Valentina Longo
  • Avvocato Veronica Destro
  • Barbara Meneghello
  • Case History
  • Chi Siamo
  • Contatti
  • Coronavirus
  • covid 19 e ambienti di lavoro informativa sul trattamento dei dati personali
  • COVID-19: Sintesi delle principali disposizioni e indicazioni fornite per i Datori di Lavoro
  • Cristina Corsaletti
  • Dipartimento Amministrativo
  • Dipartimento Banking, Finance and Insurance
  • Dipartimento Energie e Infrastrutture
  • Dipartimento Imprese e Società
  • Dipartimento Internazionale
  • Dipartimento Lavoro e Tributario
  • Dipartimento Persone e Famiglia
  • Dipartimento Real Estate
  • Dottore Lorenzo Rocca
  • Dottore Marco Bruttocao
  • Dottoressa Alice Mastellaro
  • Dottoressa Beatrice Persi
  • Dottoressa Camilla Stefani
  • Dottoressa Elena Vettorato
  • Dottoressa Emma Barbiani
  • Dottoressa Giulia Bacchin
  • Dottoressa Silvia Militaru
  • Dottoressa Sonia Tosato
  • Erica Sergiano
  • Franca Destro
  • Giulia Marin
  • Home
  • Informativa clienti
  • Informativa recruitment
  • Laura Rando
  • Linee guida per food delivery di bar e ristoranti ai tempi del #Covid 19
  • Luca Furlan
  • Modello comunicazione Prefettura art. 1 lett. d/e/g DPCM 22.03.2020
  • Modello richiesta autorizzazione Prefettura lett. H DPCM 22.03.2020
  • News
  • Nicolò Frison Fusaro
  • Paola Callegaro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 – Cause di lavoro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Accertamento del passivo nel fallimento e nella liquidazione giudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Arbitrato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Assistenza stragiudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Atto di precetto
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Cause di previdenza
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte Costituzionale, Corte Europea, Corte di Giustizia UE
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte d’Appello
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte dei Conti
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte di Cassazione Civile, Magistrature superiori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni immobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni Mobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni presso terzi, per consegna e rilascio
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudice di Pace
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi di cognizione innanzi al tribunale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Consiglio di Stato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Tribunale Amministrativo Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Provinciale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Iscrizione ipotecaria, affari tavolari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti cautelari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti di istruzione preventiva
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti monitori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per convalida locatizia
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per dichiarazione di fallimento
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimento di mediazione e procedura di negoziazione assistita
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Volontaria Giurisdizione
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 1
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 2
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 3
  • Privacy Policy
  • Protocollo aziendale di regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Protocollo Condiviso di Regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Questionario Privacy
  • Recruitment
  • REGIONE VENETO RISTORAZIONE
  • Scheda riassuntiva dei Protocolli condivisi con le parti sociali (Settore del Trasporto e della Logistica; Cantieri Edili; Regione Veneto: accordo per l’applicazione del Protocollo Condiviso sottoscritto a Roma il 14.03.2020;)
  • Settori
  • Stefano Puccini
  • Tabelle Parametri Forensi DM 55/2014

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto