
Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: News

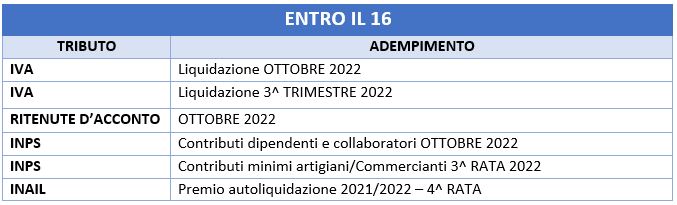
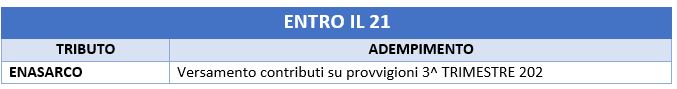
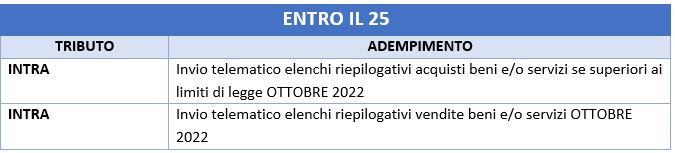
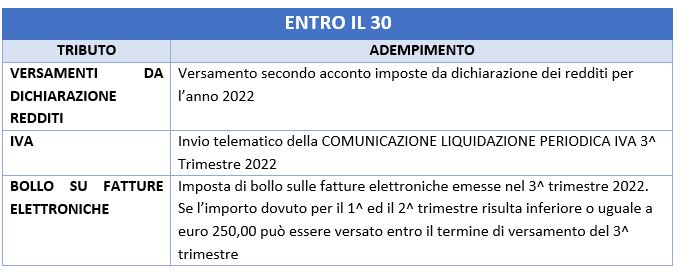
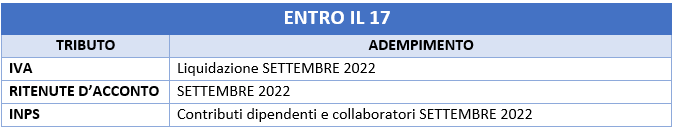
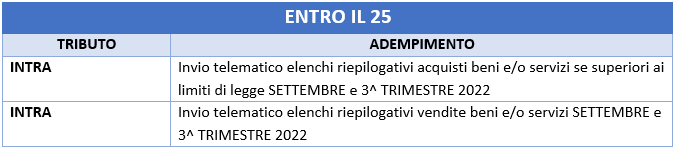
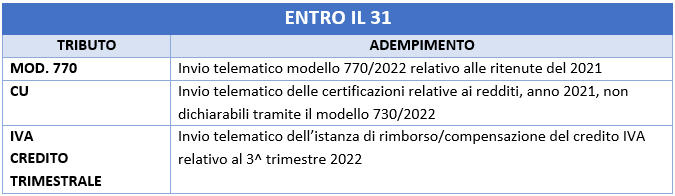
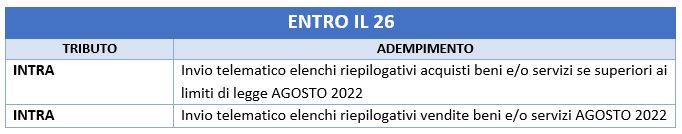
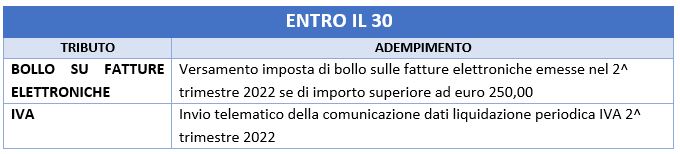
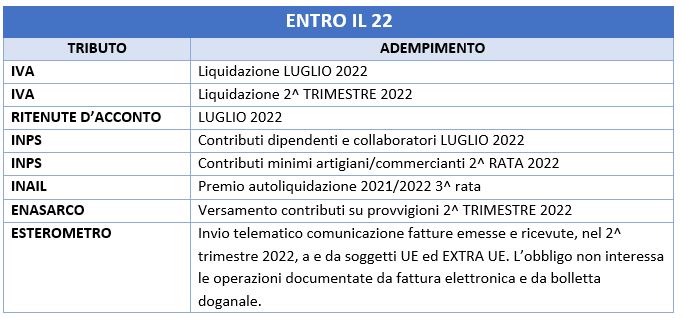
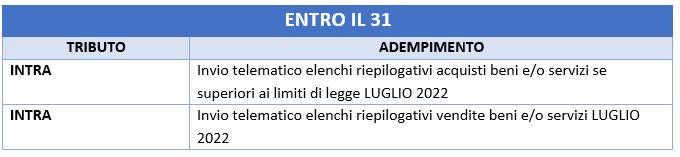
SCADENZARIO NOVEMBRE 2022

Novembre 4, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-11-04 13:54:412022-11-04 13:54:41SCADENZARIO NOVEMBRE 2022

Greatview Aseptic Packaging e Alternapak Production Srl comunicano di aver concluso l’operazione di acquisizione dell’azienda di Alternapak Production Srl nello stabilimento di San Pietro in Gu

Ottobre 31, 2022/0 Commenti/in Area Legale, Case History, Imprese e Società, News/da wiseavv
Continua a leggere
https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png 0 0 wiseavv https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png wiseavv2022-10-31 16:26:182022-11-24 16:32:00Greatview Aseptic Packaging e Alternapak Production Srl comunicano di aver concluso l’operazione di acquisizione dell’azienda di Alternapak Production Srl nello stabilimento di San Pietro in Gu

SCADENZARIO OTTOBRE 2022

Ottobre 7, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-10-07 14:03:032022-10-07 14:09:06SCADENZARIO OTTOBRE 2022

SCADENZARIO SETTEMBRE 2022

Settembre 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-09-09 10:01:162022-09-09 10:01:16SCADENZARIO SETTEMBRE 2022

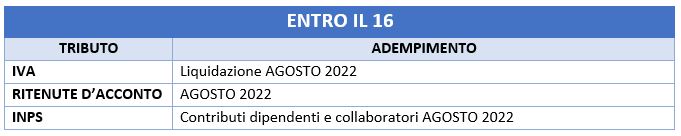
SCADENZARIO AGOSTO 2022

Agosto 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-08-09 08:47:282022-08-09 08:47:28SCADENZARIO AGOSTO 2022

SCADENZARIO LUGLIO 2022

Luglio 12, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-07-12 09:52:142022-07-12 09:52:14SCADENZARIO LUGLIO 2022

SCADENZARIO GIUGNO 2022

Giugno 8, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-06-08 10:48:102022-06-08 10:48:10SCADENZARIO GIUGNO 2022

CREDITO D’IMPOSTA A FAVORE DI IMPRESE “ENERGIVORE” – E “NON ENERGIVORE”

Maggio 27, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

Al fine di contenere gli effetti degli incrementi dei prezzi dell’energia elettrica, sono stati emanati recenti Decreti Legge (D.L. n. 4/2022 – D.L. n. 17/2022 – D.L. n. 21/2022 – D.L. 50/2022), con i quali sono stati riconosciuti dei crediti d’imposta, a favore di imprese, “energivore” – e “non energivore”, da calcolare sulle spese, relative alla componente energetica, sostenute nel 1^ e nel 2^ trimestre 2022.


In particolare il suddetto credito d’imposta, connesso alle spese sostenute per l’energia elettrica, è riconosciuto in misura diversa in relazione alla qualifica assunta dall’impresa come:

  1. “Energivora”
  2. “Non energivora”

IMPRESE ENERGIVORE


Sono qualificate “energivore” le imprese che presentano i seguenti requisiti:

  • hanno un consumo di energia elettrica almeno pari a 1 GW/h anno;
  • operano nei settori tessile, carta, vetro, ceramica, siderurgia, componenti elettronici, agro-alimentare, abbigliamento, farmaceutico ecc. di cui agli Allegati 3 e 5 delle linee guida CE (vedi allegato);
  • siano iscritte nell’elenco di cui al all’art. 6 DM 21.12.2017 redatto dalla CSEA (Cassa per i servizi energetici e ambientali).

IMPRESE NON ENERGIVORE


Sono qualificate “non energivore” le imprese che non presentano i requisiti delle “energivore” e sono dotate di contatori di energia elettrica di potenza disponibile pari o superiore a 16,5 kW.


Per le “energivore” il  credito d’imposta spetta ed è calcolato sulle spese del 1^ trimestre 2022


SE:

il costo medio per kW/h della componente energia elettrica(1), hanno subito un incremento superiore al 30%, confrontando il 4^ trimestre 2021, al netto di imposte e sussidi, con il 4^ trimestre 2019.


Per le “energivore” e “non energivore” il  credito d’imposta spetta ed è calcolato sulle spese del 2^ trimestre 2022


SE:

il costo medio per kW/h della componente energia elettrica, hanno subito un incremento superiore al 30%, confrontando il 1^ trimestre 2022, al netto di imposte e sussidi, con il 1^ trimestre 2019.


Schematizzando il credito d’imposta può essere riassunto nella tabella che segue:

Tipologia di impresa

Periodo di sostenimento della spesa(2)

Credito d’imposta spettante

energivora

1^ trimestre 2022

20% della spesa per componente energetica

energivora

2^ trimestre 2022

25% della spesa per componente energetica

non energivora

2^ trimestre 2022

15% della spesa per componente energetica


L’utilizzo del credito d’imposta può avvenire esclusivamente mediante compensazione con il Modello F24 entro il 31.12.2022 e non viene tassato, né IRAP né IRES.

Inoltre i crediti d’imposta possono essere ceduti, entro il 31.12.2022, solo per intero, ad altri soggetti, anche alle banche e ad altri intermediari finanziari, ma con le analoghe limitazioni previste per i crediti relativi ai bonus edilizi.

Tuttavia, le modalità operative della cessione del credito sono demandate ad uno specifico Provvedimento dell’Agenzia Entrate, ad oggi, non emanato.


Lo Studio è a disposizione per verificare i requisiti ed il calcolo del credito d’imposta.

________________________________________________________________________________

(1) Il costo medio della componente energia elettrica deve essere calcolato tenendo conto dei costi per:

  • l’energia elettrica, incluse le perdite di rete;
  • il dispacciamento, inclusi i corrispettivi relativi alla copertura dei costi per il mercato della capacità o ai servizi di interrompibilità;
  • la commercializzazione.

sarà escluso ogni altro costo accessorio diretto e/o indiretto indicato in fattura diverso dalla componente energetica, ad esempio le spese di trasporto, le coperture finanziarie sugli acquisti di energia elettrica e le imposte inerenti alla componente energia.

per semplificare si dovrà fare riferimento alla macrocategoria indicata in fattura alla voce “spesa per la materia energia”.

il costo medio così ottenuto dovrà essere ridotto anche di eventuali sussidi o di qualsiasi beneficio economico, fiscale/non fiscale conseguito dall’impresa a copertura totale/parziale della componente energetica.

(2) Il periodo di riferimento è individuato per competenza, ovvero le spese della componente energetica devono essere effettivamente sostenute nel trimestre e documentate mediante fattura. Non possono essere considerati i consumi stimati, eventualmente fatturati in acconto dal gestore.


ALLEGATO 3

ALLEGATO 5

https://www.wise.pro/wp-content/uploads/2022/05/IMPRESE-ENERGIVORE.jpg 534 800 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-05-27 08:31:552022-05-27 09:42:54CREDITO D’IMPOSTA A FAVORE DI IMPRESE “ENERGIVORE” – E “NON ENERGIVORE”

DAL 01.07.2022 OBBLIGO DI FATTURA ELETTRONICA PER I FORFETTARI, MINIMI E REGIME 398

Maggio 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

OBBLIGO DI FATTURA ELETTRONICA PER FORFETTARI, MINIMI E REGIME 398

Dal 01.07.2022 entra in vigore l’OBBLIGO DI FATTURA ELETTRONICA per i seguenti soggetti che nell’anno 2021 hanno conseguito ricavi superiori a €. 25.000:


  • Soggetti in regime fiscale FORFETTARIO;
  • Soggetti in regime fiscale dei MINIMI;
  • Soggetti in regime fiscale di cui agli art. 1 e 2 398/91.


In caso di attività iniziata nel corso del 2021 il limite dei €. 25.000 deve essere ragguagliato ad anno.


Dal 01.01.2024 la fattura elettronica diventerà obbligatoria per tutti senza limite di ricavi.


CONSEGNA DOCUMENTI DELL’ANNO 2021

I clienti che applicano il regime forfettario, il regime dei minimi o il regime 398 devono consegnare allo studio i documenti contabili del 2021 per la verifica dei limiti.

https://www.wise.pro/wp-content/uploads/2020/12/FATTURA-ELETTRONICA.jpg 720 1280 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-05-09 16:24:102022-05-09 16:24:10DAL 01.07.2022 OBBLIGO DI FATTURA ELETTRONICA PER I FORFETTARI, MINIMI E REGIME 398

OBBLIGO POS DAL 30.06.2022 PER IL COMMERCIO, I SERVIZI ED I PROFESSIONISTI

Maggio 9, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

OBBLIGO POS DAL 30.06.2022

Dal 30.06.2022 sono obbligati ad accettare anche pagamenti effettuati attraverso carte di credito, bancomat e carte di debito:

  • i soggetti che effettuano l’attività di commercio di beni;
  • i soggetti che effettuano prestazione di servizi (anche artigiani, idraulici, elettricisti, etc);
  • i professionisti (medici, avvocati, architetti, geometri, etc.).


SANZIONI

Per la mancata accettazione di pagamenti tramite carte elettroniche, DI QUALSIASI IMPORTO, è prevista una doppia sanzione:

  • una sanzione fissa di €. 30,00 (trenta/00);
  • una sanzione variabile pari al 4% del valore della transazione.
https://www.wise.pro/wp-content/uploads/2022/05/OBBLIGO-POS-2.jpg 650 1100 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-05-09 15:47:442022-05-09 15:47:44OBBLIGO POS DAL 30.06.2022 PER IL COMMERCIO, I SERVIZI ED I PROFESSIONISTI
Pagina 11 di 44«‹910111213›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax
  • Torneo Nazionale di Retorica Forense “Scacco d’Atto”: la Scuola Forense di Padova conquista la finale
  • SCADENZARIO LUGLIO 2026

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
  • SCADENZARIO AGOSTO 2026Agosto 3, 2026 - 10:53 am
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & taxLuglio 30, 2026 - 2:57 pm
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto