Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: News

COMUNICAZIONE DELLE PRESTAZIONI DI LAVORO AUTONOMO OCCASIONALE

Febbraio 28, 2022/0 Commenti/in Amministrativo, News/da Wise Commercialisti

E’ stato introdotto l’obbligo di comunicazione PREVENTIVA delle prestazioni di lavoro autonomo occasionale all’Ispettorato Nazionale del Lavoro.


SOGGETTI OBBLIGATI ALLA COMUNICAZIONE:

L’obbligo di comunicazione è a carico dei datori di lavoro che operano in qualità di imprenditori.


RAPPORTI DI LAVORO AUTONOMO OCCASIONALE DA COMUNICARE E RAPPORTI ESCLUSI:

Devono essere comunicate le prestazioni di lavoro autonomo occasionale, di cui all’art. 2222 c.c., svolte prevalentemente col proprio lavoro e senza vincolo di subordinazione nei confronti del committente.


Restano esclusi da comunicazione:

  • i rapporti di collaborazione coordinata e continuativa;
  • le prestazioni degli incaricati alla vendita occasionali e dei procacciatori occasionali;
  • le prestazioni di attività di lavoro autonomo esercitate in maniera abituale con partita IVA;
  • le prestazioni intellettuali di cui all’art. 2229 c.c. per l’esercizio delle quali è necessaria l’iscrizione in appositi albi o elenchi;
  • per esplicita indicazione dell’ispettorato del lavoro le prestazioni di natura prettamente intellettuale rese da: correttori di bozze, progettisti grafici, lettori di opere in festival o in libreria, relatori in convegni e conferenze, docenti e redattori di articoli e testi;
  • le prestazioni occasionali acquisite attraverso il libretto di famiglia di cui all’art. 54-bis D.L. 50/2017;
  • i rapporti di lavoro intermediati da piattaforma digitale per consegna di beni per conto altrui.


CONTENUTO DELLA COMUNICAZIONE:

La comunicazione deve contenere le seguenti informazioni:

  • I dati del committente e del prestatore;
  • Il luogo della prestazione;
  • La descrizione dell’attività di lavoro svolta;
  • La data inizio prestazione;
  • L’arco temporale entro il quale potrà considerarsi compiuta l’opera o il servizio (ad es. 1 giorno, una settimana, un mese). Nell’ipotesi in cui l’opera o il servizio non sia compiuto nell’arco temporale indicato sarà necessario effettuare una nuova comunicazione.
  • L’ammontare del compenso pattuito al momento dell’incarico.


INVIO DELLA COMUNICAZIONE:

La comunicazione deve essere inviata prima dell’inizio della prestazione come risultante dalla lettera di incarico tramite e-mail all’ispettorato territoriale del lavoro competente.

Per la provincia di Padova l’indirizzo e-mail a cui inviare la comunicazione è: ITL.Padova.occasionali@ispettorato.gov.it, per le altre provincie gli indirizzi e-mail sono contenuti nell’allegato.

CASELLE DI POSTA


SANZIONI:

In caso di mancata o tardiva comunicazione preventiva è prevista una sanzione amministrativa da €. 500 a €. 2.500 e in caso di ispezione i lavoratori occasionali non comunicati rientrano nel conteggio dei lavoratori irregolari.
https://www.wise.pro/wp-content/uploads/2021/06/SOSTEGNI-BIS.jpg 647 1024 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-28 15:04:002022-02-28 15:04:00COMUNICAZIONE DELLE PRESTAZIONI DI LAVORO AUTONOMO OCCASIONALE

ASSEGNO UNICO PER FIGLI A CARICO DA MARZO 2022

Febbraio 22, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

ASSEGNO UNICO UNIVERSALE-AUU PER FIGLI A CARICO DI ETA’ INFERIORE A 21 ANNI

L’assegno unico universale è la nuova misura a sostegno economico alle famiglie con figli fino a 21 anni.

Con l’introduzione dell’assegno unico vengono abrogati:

  • gli assegni famigliari;
  • le detrazioni in dichiarazioni dei redditi e in busta paga per figli a carico fino a 21 anni.


IMPORTO DELL’ASSEGNO UNICO PER OGNI FIGLIO A CARICO DI ETA’ INFERIORE A 21 ANNI

L’importo mensile dell’assegno per ogni figlio è determinato in base all’ISEE valido al momento della domanda e va da un massimo di €. 175,00 con un ISEE inferiore o uguale a €. 15.000 fino a un minimo di €. 50,00 con un ISEE dai €. 40.000,00 in su.

In assenza di ISEE è comunque riconosciuto l’importo di €. 50 al mese per ogni figlio a carico.


Sono previste delle maggiorazioni dell’importo dell’assegno come, per esempio, nel caso di più di 2 figli o nel caso di figli disabili o se la madre è di età inferiore a 21 anni.


PRESENTAZIONE DELLA DOMANDA

La domanda deve essere presentata, direttamente o tramite un CAF, nel sito dell’INPS accedendo con SPID.

L’assegno sarà riconosciuto dal mese successivo a quello di presentazione della domanda.

In fase di prima applicazione se la domanda è presentata entro il 30.06.2022 l’assegno decorre dalla mensilità di marzo 2022.

https://www.wise.pro/wp-content/uploads/2022/02/ASSEGNO-UNICO.jpg 473 900 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-22 16:58:342022-02-22 16:58:34ASSEGNO UNICO PER FIGLI A CARICO DA MARZO 2022

Wise Legal & Tax a fianco di CiviESCo nella costituzione delle prime Comunità Energetiche Rinnovabili in Italia

Febbraio 16, 2022/0 Commenti/in Area Legale, News/da wiseavv
Continua a leggere
https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png 0 0 wiseavv https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png wiseavv2022-02-16 09:59:012022-02-16 10:10:37Wise Legal & Tax a fianco di CiviESCo nella costituzione delle prime Comunità Energetiche Rinnovabili in Italia

NOVITA’ INTRASTAT DAL 01.01.2022

Febbraio 14, 2022/0 Commenti/in Amministrativo, News/da Wise Commercialisti

Con la Determinazione, Prot. n. 493869/RU del 23.12.2021, l’Agenzia delle Dogane, di concerto con l’Agenzia delle Entrate e d’intesa con l’ISTAT, ha introdotto alcune semplificazioni degli obblighi comunicativi in materia di elenchi riepilogativi delle operazioni intracomunitarie (Modelli Intrastat).

Le modifiche sono collegate al recepimento delle disposizioni comunitarie e quindi valevoli per tutti i Paesi dell’Unione Europea.

Le suddette disposizioni si applicano agli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari aventi periodi di riferimento decorrenti dal 1° gennaio 2022.

In particolare, la determinazione di cui sopra ha stabilito quanto segue:

  • introduzione, sia nel Modello acquisti che nel Modello vendite, di una doppia casella (“A” e “B”) relativa alla “natura della transazione”. La nuova casella “B” deve essere obbligatoriamente compilata dai contribuenti che, nell’anno precedente, hanno realizzato, (o, in caso di inizio attività, presumono di realizzare nell’anno in corso), un valore di spedizioni e arrivi (a qualsiasi titolo, e non solo acquisti e vendite) superiore a 20 milioni di euro;
  • introduzione, nel Modello vendite, di una nuova casella, la n. 15, denominata “origine delle merci”. La compilazione di detta casella è obbligatoria per i soggetti che presentano gli elenchi con periodicità mensile, avendo raggiunto, in uno dei 4 trimestri precedenti, la soglia di 100.000 euro. In tale campo dovrà essere indicata l’origine NON preferenziale, da individuarsi sulla base delle regole doganali (art. 60 Regolamento UE n. 952/2013), indicando il codice ISO dello Stato di origine della merce;
  • introduzione, nel Modello vendite, di una nuova sezione, la n. 5, (1-sexies), che dovrà essere utilizzata per il trasferimento dei beni in regime di “call of stock”. La nuova sezione è obbligatoria per tutti gli operatori mensili e trimestrali e ha la medesima periodicità prevista per le cessioni di beni; in questa sezione andranno inserite le informazioni relative:

a. al codice ISO del paese verso il quale il bene è destinato;

b. al codice IVA del destinatario del bene;

c. al tipo operazione (1, 2, 3) in relazione alla motivazione per la quale avviene il trasferimento;

  • introduzione, sia per gli acquisti che per le cessioni, di una nuova soglia (inferiore a 1.000 euro),al cui mancato superamento corrisponde la facoltà di non inserire la nomenclatura combinata puntuale dei beni. In tali casi, risulta, pertanto, possibile utilizzare un unico codice di riferimento: 99500000; come nomenclatura combinata. L’individuazione della soglia di 1.000 euro va fatta con riferimento a tutte le transazioni oggetto della stessa fattura;
  • obbligatoria presentazione dell’elenco acquisti mensile per i soggetti che, almeno una volta negli ultimi 4 trimestri, abbiano superato la soglia di 350.000 euro, (in precedenza la soglia era 200.000 euro);
  • compilazione facoltativa, nel Modello acquisti beni, Intra 2 bis, dei campi relativi a:

a. “Stato del fornitore” (casella 2);

b. “Codice IVA fornitore” (casella 3);

c. “Ammontare delle operazioni in valuta” (casella 5);

  • compilazione facoltativa, nel Modello acquisti servizi, Intra 2 quater, dei campi relativi a:

a. “Codice IVA fornitore” (casella 3);

b. “Ammontare delle operazioni in valuta” (casella 5);

c. “Paese di pagamento” (casella 11).

Le suddette colonne del Modello acquisti servizi, divenute facoltative, si aggiungono alle colonne che erano già facoltative:

a. “Modalità di erogazione” (casella 9);

b. “Modalità di incasso”(casella 10);

c. “Numero e data della fattura” (“Numero e data della fattura” (caselle 6 e 7).


Di seguito i link utili per la consultazione della Determinazione, Prot. n. 493869/RU del 23.12.2021, dell’ADM e relativo Allegato XI per la compilazione dei Modelli Intrastat.


Determinazione prot. n. 493869/RU del 23.12.2021 ADM

Allegato XI per la compilazione dei Modelli Intrastat


https://www.wise.pro/wp-content/uploads/2020/01/Canva-Flag-of-Europe-e1579025433527.jpg 867 1300 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-14 16:11:312022-02-14 16:11:31NOVITA’ INTRASTAT DAL 01.01.2022

RAPPORTI DI SCAMBIO CON SAN MARINO: FATTURAZIONE ELETTRONICA E ABOLIZIONE OBBLIGO MODELLO INTRASTAT

Febbraio 11, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

Le disposizioni di cui al DM Finanze del 24.12.1993 che regolano le modalità di assolvimento dell’IVA nei rapporti di scambio con la Repubblica di San Marino hanno cessato di avere efficacia per effetto dell’entrata in vigore del nuovo DM del 21.06.2021.

In particolare, il nuovo Decreto ha stabilito quanto segue.

A) Le modalità applicative relative all’obbligo di emissione della fatturazione elettronica per documentare gli scambi commerciali tra la Repubblica di San Marino e la Repubblica Italiana.

Nel dettaglio, ha previsto che, con decorrenza 01.07.2022, le fatture e le eventuali note di variazione dovranno essere emesse in formato elettronico, utilizzando il sistema di interscambio (SdI).

Le fatture emesse in formato elettronico sono trasmesse dallo SdI all’Ufficio Tributario di San Marino, il quale provvede a verificare l’assolvimento dell’IVA all’importazione, convalida la regolarità e comunica l’esito del controllo al competente ufficio dell’Agenzia Entrate.

Il cedente, residente italiano, visualizza telematicamente l’esito del controllo telematico effettuato dall’Ufficio Tributario di San Marino, che potrà essere:

– positivo, di convalida dell’operazione, e quindi la cessione beneficia della NON imponibilità;

– senza convalida di regolarità entro il termine di quattro mesi successivi all’emissione della fattura elettronica; in questo caso il cedente italiano, entro i 30 trenta giorni successivi, dovrà emettere variazione in aumento per addebitare l’IVA.

Fino al 30.06.2022, le operazioni di cessione con gli operatori economici di San Marino potranno comunque essere documentate da fatture emesse in formato cartaceo.

B) La soppressione dell’obbligo di compilazione dei modelli INTRASTAT vendite (INTRA-1bis e INTRA-1ter), per la sola parte fiscale, in riferimento alle cessioni di beni in regime di non imponibilità IVA dall’Italia a San Marino.

Ricordiamo che ne erano comunque esentati gli operatori economici privi di rapporti commerciali con altri stati appartenenti all’Unione Europea.

L’Agenzia delle Accise, Dogane e Monopoli ha comunque confermato, per le operazioni effettuate dal 1° ottobre 2021 (entrata in vigore del DM 21.06.2021), che non sussiste più l’obbligo di indicazione delle vendite nei modelli INTRASTAT verso operatori sanmarinesi, anche laddove il cedente emetta fattura in formato cartaceo in quanto non obbligato fino al 30.06.2022.


i) FACOLTA’ FATTURA ELETTRONICA CON INVIO A SDI

ii) SOPPRESSIONE INTRA VENDITE


DAL 1/7/2022


i) OBBLIGO FATTURA ELETTRONICA CON INVIO A SDI

ii) OBBLIGO EMISSIONE NOTA DI DEBITO PER IVA SE UT SAN MARINO NON CONVALIDA NEL TERMINE DI 4 MESI DALLA DATA EMESSIONE FE

iii) SOPPRESSIONE INTRA VENDITE

https://www.wise.pro/wp-content/uploads/2022/02/Italia-San-Marino.png 500 900 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-11 13:51:402022-02-11 13:51:40RAPPORTI DI SCAMBIO CON SAN MARINO: FATTURAZIONE ELETTRONICA E ABOLIZIONE OBBLIGO MODELLO INTRASTAT

DAL 2022 INVIO MENSILE DEI DATI AL SISTEMA TESSERA SANITARIA

Febbraio 8, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

INVIO TELEMATICO DEI DATI AL SISTEMA TESSERA SANITARIA

Il D. Lgs. n. 175/2014 prevede a carico dei soggetti che erogano prestazioni sanitarie a persone fisiche, l’obbligo di inviare i relativi dati al Sistema di Tessera Sanitaria (STS) nell’anno successivo a quello di sostenimento della spesa, al fine di consentire all’Agenzia delle Entrate di predisporre il mod.730 / REDDITI PF precompilato.


DAL 1.1.2022 INVIO MENSILE DEI DATI AL SITEMA TESSERA SANITARIA

Dal 01.01.2022 l’invio dei dati al sistema tessera sanitaria dovrà avvenire con cadenza mensile entro la fine del mese successivo.

Entro il 28.02.2022 dovranno quindi essere inviati al sistema tessera sanitaria i dati di gennaio 2022.


RILEVANZA DELLA DATA DI PAGAMENTO

La data di pagamento dell’importo di cui al documento fiscale è fondamentale per la scadenza della trasmissione dei dati al sistema tessera sanitaria.


PAGAMENTI PARZIALI

Se vengono effettuati pagamenti parziali le operazioni saranno inviate parzialmente per il solo importo pagato, ovvero in un unico invio al momento del pagamento a saldo (se all’interno dello stesso anno solare).

Nel caso di invio del medesimo documento più volte per importi pagati parzialmente, è necessario mantenere univocità nel numero documento aggiungendo un suffisso al valore fiscale (ad es. un progressivo 1, 2, 3, etc.) che differenzia la rata pagata e inviata.

https://www.wise.pro/wp-content/uploads/2022/02/tessera-sanitaria.png 300 660 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-08 17:34:462022-02-08 17:34:46DAL 2022 INVIO MENSILE DEI DATI AL SISTEMA TESSERA SANITARIA

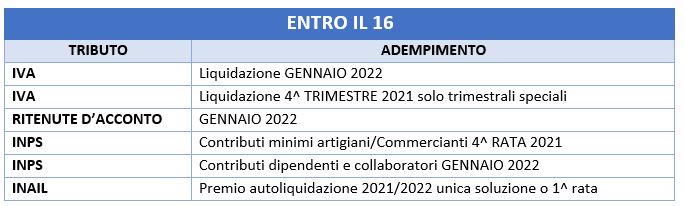
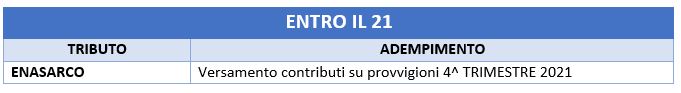
SCADENZARIO FEBBRAIO 2022

Febbraio 8, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-02-08 11:59:032022-02-08 11:59:03SCADENZARIO FEBBRAIO 2022

COSTI CHILOMETRICI E TABELLE ACI

Gennaio 19, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

I COSTI CHILOMETRICI

I costi chilometrici individuati nelle tabelle ACI sono utilizzati per determinare i rimborsi chilometrici per dipendenti e amministratori che utilizzano il proprio automezzo e per determinare il fringe benefit riconosciuto al dipendente o all’amministratore che dispone, a uso promiscuo e per la maggior parte del periodo d’imposta, della autovettura aziendale.


TABELLE ACI:

Nel sito web dell’ACI tramite i seguenti link

https://www.aci.it/i-servizi/servizi-online/costi-chilometrici.html

https://www.aci.it/i-servizi/servizi-online/fringe-benefit.html

possono essere consultate le seguenti tre diverse tipologie di tabelle:


1 – TABELLE DEI COSTI CHILOMETRICI PER OGNI MODELLO DI VEICOLO

Queste tipologie di tabelle sono aggiornate annualmente ed indicano il costo chilometrico di percorrenza in relazione al modello di veicolo ed ai km annui percorsi.

Nel sito dell’ACI sono già disponibili le tabelle ACI 2022 per i modelli di autovetture in produzione e fuori produzione.


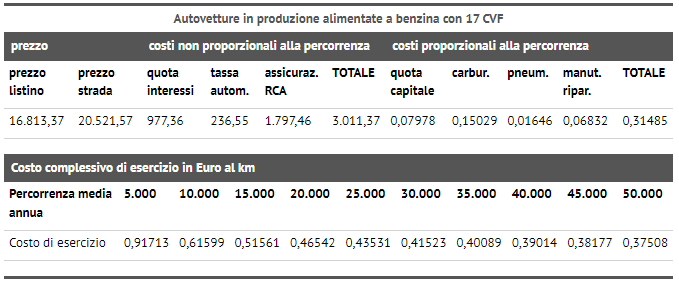
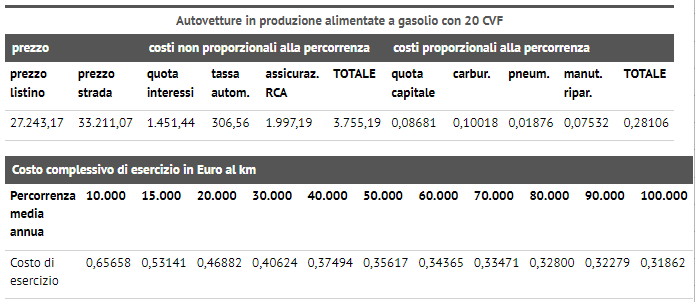
2 – TABELLE PER LA DETERMINAZIONE DEI RIMBORSI CHILOMETRICI DEDUCIBILI

In base all’art. 95 del DPR 917/86 quando i dipendenti e gli amministratori sono autorizzati ad utilizzare per le trasferte il proprio automezzo, il rimborso chilometrico è deducibile fiscalmente se inferiore al limite massimo determinato dall’ACI per le vetture di potenza pari a 17 cavalli fiscali se alimentate a benzina o a 20 cavalli fiscali se a gasolio.

Queste tabelle sono aggiornate due volte all’anno, in marzo ed in settembre.

Vi riportiamo qui sotto le ultime tabelle aggiornate a settembre 2021:


3 – TABELLE PER IL CALCOLO DEL FRINGE BENEFIT

Le tabelle per il calcolo del fringe benefit sono utilizzate per la determinazione della retribuzione in natura che deriva dalla concessione in uso a dipendenti e amministratori dei veicoli aziendali che vengono destinati ad uso promiscuo per esigenze di lavoro e per esigenze private.

Queste tabelle sono pubblicate entro il 31 dicembre di ogni anno e valide per l’anno successivo.


Per le assegnazioni ai dipendenti di auto di nuova immatricolazione, poste in essere dal 01.07.2020, la percentuale da tassare varia a seconda della quantità di emissioni di anidride carbonica del veicolo:

  • 25% per i veicoli con valori di emissione di CO2 fino a 60g/km;
  • 30% per i veicoli con valori di emissione di CO2 superiori a 60g/km ma non a 160g/km;
  • 50% per i veicoli con valori di emissione di CO2 superiori a 160g/km ma non a 190g/km;
  • 60% per i veicoli con valori di emissione di CO2 superiore a 190g/km.
https://www.wise.pro/wp-content/uploads/2022/01/ACI-3.jpg 483 724 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-01-19 08:55:552022-01-19 08:55:55COSTI CHILOMETRICI E TABELLE ACI

CASSAZIONE SEZIONI UNITE 30 DICEMBRE 2021 N. 41994: FIDEIUSSIONE NULLITÀ ANTITRUST

Gennaio 17, 2022/0 Commenti/in News/da wiseavv
Continua a leggere
https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png 0 0 wiseavv https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png wiseavv2022-01-17 17:40:512022-01-18 09:24:08CASSAZIONE SEZIONI UNITE 30 DICEMBRE 2021 N. 41994: FIDEIUSSIONE NULLITÀ ANTITRUST

NUOVE INDICAZIONI DAL 2022 PER LA COMPILAZIONE DELLE FATTURE ELETTRONICHE DI VENDITA CON DICHIARAZIONI D’INTENTO

Gennaio 12, 2022/0 Commenti/in Area Economica, News/da Wise Commercialisti

CODICE NATURA N 3.5 – operazioni non imponibili a seguito di dichiarazione d’intento


Per le vendite con dichiarazione d’intento la fattura elettronica deve riportare nel campo 2.2.1.14 <Natura> il codice specifico N3.5 “Non imponibili – a seguito di dichiarazioni d’intento”.


DAL 2022 NUOVA COMPILAZIONE DEL 2.2.1.16 “altri dati gestionali” per l’emissione di fatture elettroniche con dichiarazione d’intento


Dal 2022 nell’emissione della fattura elettronica dovrà essere compilato un blocco 2.2.1.16 <Altri Dati Gestionali> per ogni dichiarazione d’intento ricevuta dal cliente, come di seguito specificato:

  • nel campo 2.2.1.16.1 <Tipo Dato> deve essere riportata la dicitura “INTENTO”
  • nel campo 2.2.1.16.2 <Riferimento Testo> deve essere riportato il protocollo di ricezione della dichiarazione d’intento e il suo progressivo separato dal segno “-” oppure dal segno “/” (es. 08060120341234567-000001)
  • nel campo 2.2.1.16.4 <Riferimento Data> deve essere riportata la data della ricevuta telematica rilasciata dall’Agenzia delle entrate e contenente il protocollo della dichiarazione d’intento.

Vi invitiamo a contattare la vostra software house per compilare in modo corretto le fatture elettroniche di vendita con dichiarazione di intento.

https://www.wise.pro/wp-content/uploads/2021/12/ABOLIZIONE-ESTEROMETRO.jpg 480 600 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2022-01-12 11:20:402022-01-12 11:20:40NUOVE INDICAZIONI DAL 2022 PER LA COMPILAZIONE DELLE FATTURE ELETTRONICHE DI VENDITA CON DICHIARAZIONI D’INTENTO
Pagina 13 di 44«‹1112131415›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax
  • Torneo Nazionale di Retorica Forense “Scacco d’Atto”: la Scuola Forense di Padova conquista la finale
  • SCADENZARIO LUGLIO 2026

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
  • SCADENZARIO AGOSTO 2026Agosto 3, 2026 - 10:53 am
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & taxLuglio 30, 2026 - 2:57 pm
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto