Wise
  • Home
  • Chi Siamo
  • Dipartimenti
    • Imprese e Società
      • Commerciale e Societario
      • M&A e Private Equity
      • Fallimentare e Concordati
      • IT e Privacy
    • Lavoro e Tributario
      • Diritto del Lavoro
      • Diritto della Previdenza Sociale
      • Diritto Tributario
    • Banking, Finance and Insurance
      • Diritto Bancario
      • Assicurazioni e Infortunistica
    • Real Estate
      • Locazioni
      • Real Estate
      • Diritto Condominiale
    • Persone e Famiglia
      • Diritto Successorio
      • Diritto di Famiglia e Divorzio
    • Internazionale
      • Diritto Internazionale
      • Contrattualistica Internazionale
    • Amministrativo
      • Diritto Amministrativo
      • Diritto Ambientale
    • Energie e Infrastrutture
      • Diritto dell’Energia
      • Infrastrutture
  • Settori
  • News
  • Case History
  • Contatti
  • Recruitment
  • Fare clic per aprire il campo di ricerca Fare clic per aprire il campo di ricerca Cerca
  • Menu Menu

Archivio per categoria: Area Economica

SCADENZARIO GIUGNO 2024

Giugno 4, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti

(***) L. art. 37 del D. Lgs. N. 13/2024 ha previsto che i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA (anche con eventuali cause di esclusione) e che dichiarano ricavi o compensi di ammontare non superiore a € 5.164.569, compresi i contribuenti forfetari/minimi nonchè soci/associati/collaboratori di società e associazioni di soggetti ISA, tenuti ad effettuare entro il 01.07.2024 i versamenti risultanti dalle dichiarazioni dei redditi e IRAP, possono provvedervi entro il 31 luglio 2024 senza alcuna maggiorazione.


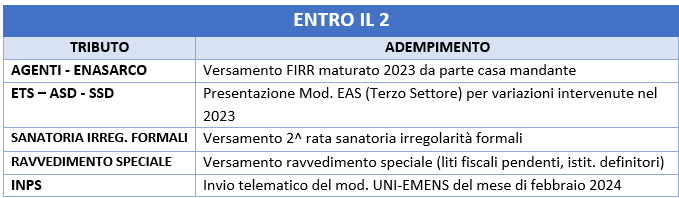
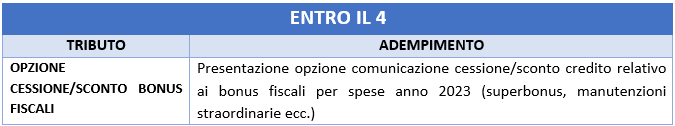
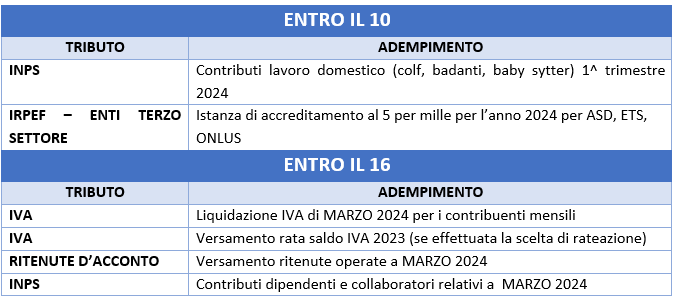
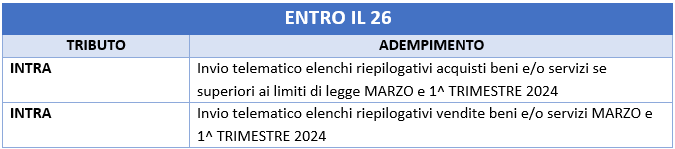
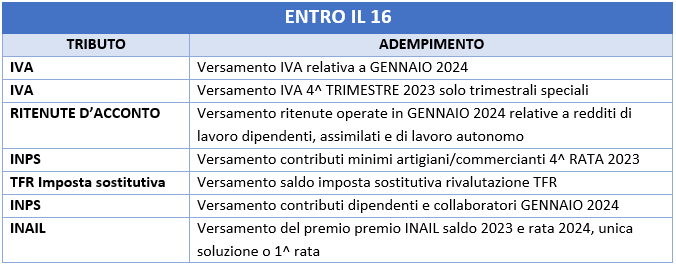
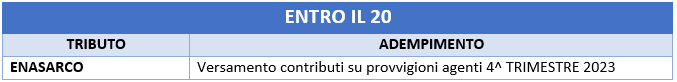
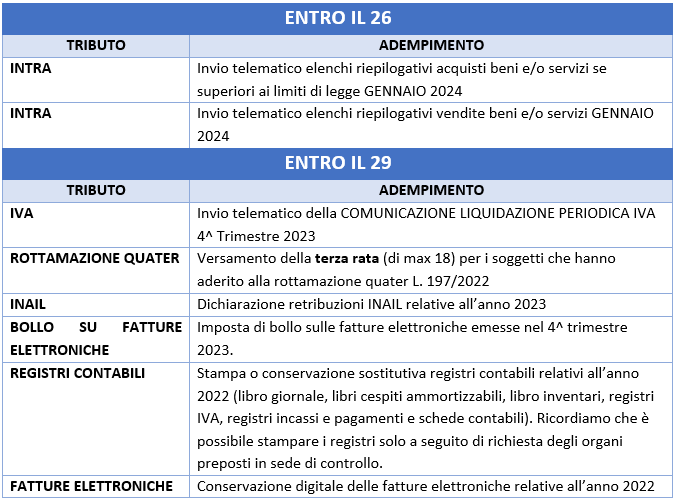
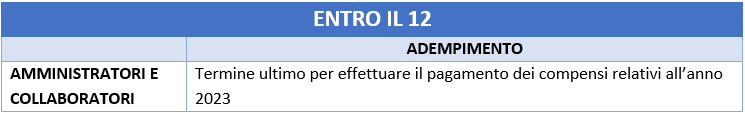
Per la consultazione dell’elenco completo delle scadenze fiscali di giugno 2024 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:

https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-06-04 14:28:442024-06-04 14:28:44SCADENZARIO GIUGNO 2024

SCADENZARIO MAGGIO 2024

Maggio 7, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti

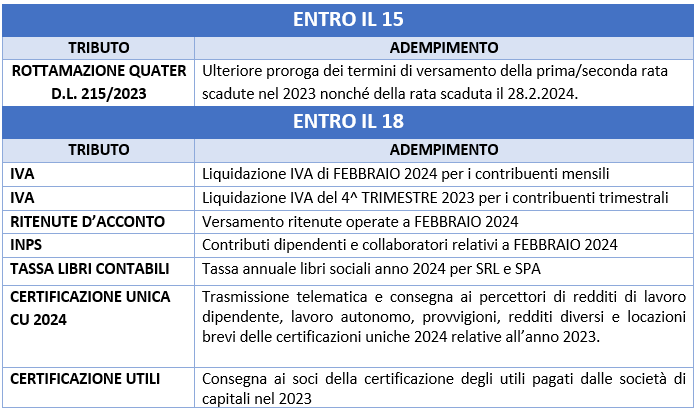
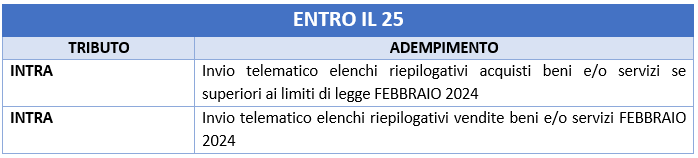
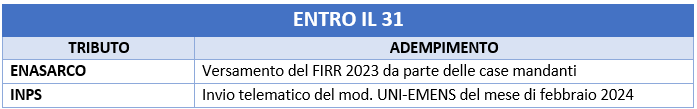
Per la consultazione dell’elenco completo delle scadenze fiscali di maggio 2024 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:

https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-05-07 08:31:422024-05-07 08:54:55SCADENZARIO MAGGIO 2024

SCADENZARIO APRILE 2024

Aprile 2, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti


Per la consultazione dell’elenco completo delle scadenze fiscali di aprile 2024 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:

https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php


https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-04-02 16:26:352024-04-02 16:31:32SCADENZARIO APRILE 2024

ENASARCO – MASSIMALI E MINIMALI PER L’ANNO 2024

Marzo 14, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti

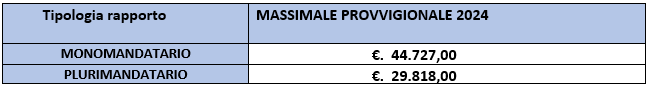
MASSIMALI PROVVIGIONALI ENASARCO PER L’ANNO 2024

L’importo dei massimali 2024 per il calcolo dei contributi previdenziali Enasarco, per gli agenti operanti come ditta individuale o società di persone, sono stabiliti nella misura seguente:

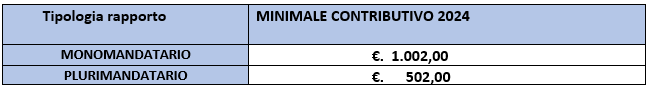
MINIMALI CONTRIBUTIVI PER L’ANNO 2024:

Gli importi dei minimali contributivi per il 2024, per gli agenti operanti come ditta individuale o società di persone, sono stabiliti nella misura seguente:

Si rammenta che per determinare i minimali contributivi vanno considerati il:

PRINCIPIO DI PRODUTTIVITA’, in base al quale il minimale contributivo è dovuto solo se il rapporto di agenzia ha prodotto provvigioni nel corso dell’anno.

La maturazione di provvigioni anche per un solo trimestre, fa scattare l’obbligo di versamento del minimale anche con riferimento agli altri trimestri.

Se il rapporto di agenzia è rimasto “improduttivo” per tutto l’anno, il minimale contributivo non è dovuto.

PRINCIPIO DI FRAZIONABILITA’, in base al quale il minimale contributivo è frazionabile per quote trimestrali.

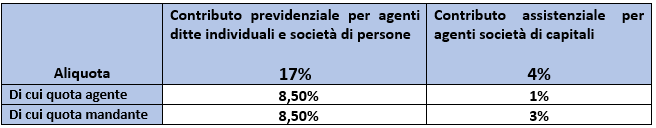
ALIQUOTE DEI CONTRIBUTI PREVIDENZIALI E ASSISTENZIALI ENASARCO

Le aliquote dei contributi previdenziali e assistenziali sono uguali all’anno precedente:


https://www.wise.pro/wp-content/uploads/2024/03/ENASARCO-4.jpg 600 900 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-03-14 11:49:232024-03-14 11:49:23ENASARCO – MASSIMALI E MINIMALI PER L’ANNO 2024

BANDO ISI INAIL – CONTRIBUTO A FONDO PERDUTO 65%

Marzo 6, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti

L’Inail con il nuovo bando ISI mette a disposizione 500 milioni di euro per finanziamenti a fondo perduto alle imprese.


SOGGETTI AMMESSI

Possono partecipare al bando e accedere al contributo del 65% le imprese di tutto il territorio nazionale che appartengono ai seguenti settori:

  • Commercio;
  • Industria;
  • Artigianato;
  • Agricoltura ed Enti del terzo settore.


CONTRIBUTO

E’ previsto un contributo a fondo perduto in conto capitale del 65% fino a €. 130.000 (spesa max. di €.200.000).

L’investimento è possibile solo dopo aver presentato la domanda di contributo pertanto tutta la documentazione contabile e fiscale dovrà avere data successiva.

In caso di ottenimento del contributo, l’importo verrà accreditato dall’Ente pubblico sul conto corrente bancario della ditta Beneficiaria.


TIPOLOGIA DI INVESTIMENTI

Gli investimenti agevolabili sono stati classificati in 5 ambiti tra cui i principali sono l’ambito 1-2 diretti ad investimenti che migliorino la sicurezza e la salute nei luoghi di lavoro e la riduzione dei movimenti manuali dei carichi e l’ambito 3 per la rimozione dell’amianto con smaltimento Eternit e rifacimento del tetto.

I beni agevolabili devono essere NUOVI.

A titolo esemplificativo ma non esaustivo vi indichiamo i principali investimenti che rientrano nell’incentivo INAIL:

  • Macchinari e attrezzature (in generale tutte le attrezzature che riducano la movimentazione manuale di carichi o sforzo fisico, le vibrazioni, o il rumore);
  • Impianti che migliorano le condizioni di salute per i lavoratori;
  • Pavimentazione (rifacimento pavimenti crepati o scivolosi o ondulati);
  • Insonorizzazione Pareti;
  • GRU e Piattaforme Aeree “camion con cestello”, (esclusi camion trasporto merci);
  • Muletti, Transpallet, “Merli”, “Ragni” (obbligo di permuta vecchio);
  • Escavatori fino a 60 quintali (obbligo permuta di vecchio escavatore);
  • Minipale (Bobcat) fino a 45 quintali di peso (obbligo permuta vecchio);
  • Bonifica Amianto (progetti per rimozione e rifacimento coperture, pannelli fotovoltaici).

Termine di realizzazione del progetto: entro un anno dall’approvazione della domanda.


MODALITA’ DI PRESENTAZIONE DELLA DOMANDA

Sul portale Inail – nella sezione “Accedi ai Servizi Online” – le imprese avranno a disposizione una procedura informatica che consentirà attraverso un percorso guidato, di inserire la domanda di finanziamento con le modalità indicate negli Avvisi regionali.

La domanda compilata e registrata, esclusivamente in modalità telematica, dovrà essere inoltrata allo sportello informatico per l’acquisizione dell’ordine cronologico, secondo quanto riportato nel documento “Regole Tecniche e modalità di svolgimento”.
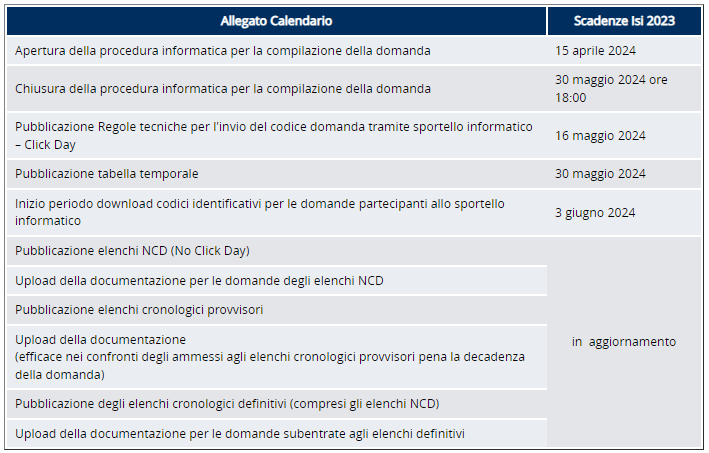
Lo Studio è a disposizione per assistervi nella presentazione della pratica.
https://www.wise.pro/wp-content/uploads/2024/03/BANDO-ISI-INAIL.jpg 400 600 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-03-06 16:29:262024-03-07 14:15:07BANDO ISI INAIL – CONTRIBUTO A FONDO PERDUTO 65%

SCADENZARIO MARZO 2024

Marzo 4, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti

Per la consultazione dell’elenco completo delle scadenze fiscali di marzo 2023 pubblicato nel sito dell’Agenzia delle Entrate cliccate sul seguente link:

https://www1.agenziaentrate.gov.it/servizi/scadenzario/main.php

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-03-04 16:11:302024-03-04 16:11:30SCADENZARIO MARZO 2024

SCADENZARIO FEBBRAIO 2024

Febbraio 2, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-02-02 16:51:232024-02-02 16:51:23SCADENZARIO FEBBRAIO 2024

SCADENZARIO GENNAIO 2024

Gennaio 9, 2024/0 Commenti/in Area Economica, News/da Wise Commercialisti

https://www.wise.pro/wp-content/uploads/2017/10/img_scadenze.jpg 600 1000 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2024-01-09 09:46:222024-01-09 09:46:22SCADENZARIO GENNAIO 2024

IMPOSTA DI BOLLO E OBBLIGO DI CONSERVAZIONE ELETTRONICA PER I FORFETTARI

Dicembre 20, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

Dal 01.01.2024 entra in vigore l’OBBLIGO DI FATTURA ELETTRONICA per tutti i soggetti forfettari che si avvalgono della L. 190/2014, a prescindere dalle somme percepite nell’ambito dell’attività professionale.


IMPOSTA DI BOLLO ASSOLTA IN MODO ELETTRONICO E PAGATA TRIMESTRALMENTE

L’assolvimento dell’imposta di bollo sulle fatture elettroniche va eseguito in modalità elettronica e il versamento dell’imposta deve avvenire trimestralmente con mod. F24.


OBBLIGO DI CONSERVAZIONE ELETTRONICA PER I FORFETTARI

I contribuenti forfettari sono tenuti alla conservazione digitale elettronica decennale dei documenti fiscali e quindi, non solo delle fatture elettroniche emesse, ma anche di quelle ricevute.


ADESIONE AL SERVIZIO DI CONSERVAZIONE ELETTRONICA DELL’AGENZIA ENTRATE

I contribuenti forfettari possono aderire al servizio di conservazione elettronica gratuito delle fatture elettroniche emesse e ricevute messo a disposizione dall’Agenzia delle Entrate,

Il processo di conservazione si applica automaticamente alle fatture emesse o ricevute DOPO l’adesione al servizio.

https://www.wise.pro/wp-content/uploads/2023/12/IMPOSTA-DI-BOLLO-FORFETTARI.jpg 853 1280 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-12-20 14:25:142023-12-20 14:25:14IMPOSTA DI BOLLO E OBBLIGO DI CONSERVAZIONE ELETTRONICA PER I FORFETTARI

DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2023/2024

Dicembre 14, 2023/0 Commenti/in Area Economica, News/da Wise Commercialisti

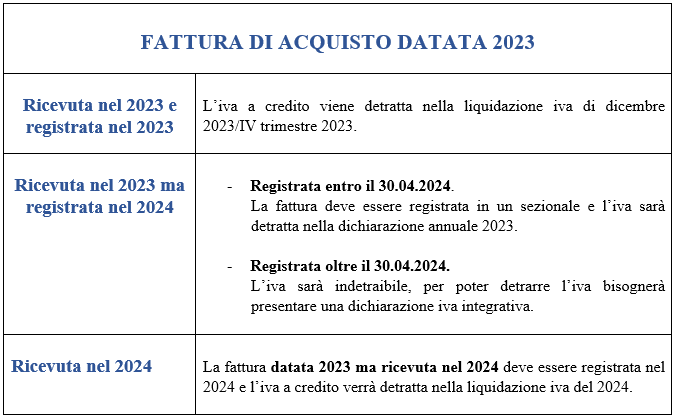
La detrazione iva degli acquisti a cavallo d’anno segue regole diverse rispetto alle regole ordinarie.

Si rende quindi necessario sollecitare i vostri fornitori a inviare la fattura entro fine anno (tenendo conto che lo SDI può impiegare fino a 5 giorni per consegnare la fattura).

L’iva delle fatture di acquisto datate 2023 ma ricevute nel 2024 potrà essere detratta SOLO nel 2024.

SOCIETA’ E IMPRESE IN CONTABILITA’ SEMPLIFICATA

I soggetti in contabilità semplificata che ricevono nel 2024 la fattura datata 2023 hanno un ulteriore aggravio: il costo NON potrà essere dedotto nel 2023, diventerà deducibile nel bilancio 2024.


https://www.wise.pro/wp-content/uploads/2023/12/2023-2024.jpg 326 612 Wise Commercialisti https://www.wise.pro/wp-content/uploads/2019/03/logo-wise-legal-tax1.png Wise Commercialisti2023-12-14 13:20:472023-12-14 13:20:47DETRAZIONE IVA PER ACQUISTI A CAVALLO D’ANNO 2023/2024
Pagina 6 di 32«‹45678›»
Search Search

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIO
  • SCADENZARIO SETTEMBRE 2026
  • SCADENZARIO AGOSTO 2026
  • Cubo di Rubik: il Tribunale di Napoli nega la tutela del diritto d’autore aderendo alle tesi sostenute dallo studio Wise Legal & tax

Archivi

Categorie

  • Amministrativo
  • Area Economica
  • Area Legale
  • Banking, Finance and Insurance
  • Case History
  • Coronavirus
  • Imprese e Società
  • Internazionale
  • Lavoro e Tributario
  • News
  • Persone e Famiglia
  • Real Estate
  • Uncategorized

AREA SOCIAL

Seguici su Facebook

X Logo X Logo Seguiresu XRSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

Sitemap

  • Annalisa Battisti
  • Avvocato Alessandra Bossola
  • Avvocato Alessandra Fornasari
  • Avvocato Andrea Rinaldi
  • Avvocato Camilla Toniol
  • Avvocato Clara Termo
  • Avvocato Enrico Varricchio
  • Avvocato Erika Scarpa
  • Avvocato Filippo Lemmo
  • Avvocato Gabriele Macchietto
  • Avvocato Genny Barion
  • Avvocato Ilaria Truscello
  • Avvocato Mariangela Visentin
  • Avvocato Matteo De Septis
  • Avvocato Matteo Manca
  • Avvocato Riccardo Rocca
  • Avvocato Simonetta Spigolon
  • Avvocato Stefano Zaggia
  • Avvocato Valentina Longo
  • Avvocato Veronica Destro
  • Barbara Meneghello
  • Case History
  • Chi Siamo
  • Contatti
  • Coronavirus
  • covid 19 e ambienti di lavoro informativa sul trattamento dei dati personali
  • COVID-19: Sintesi delle principali disposizioni e indicazioni fornite per i Datori di Lavoro
  • Cristina Corsaletti
  • Dipartimento Amministrativo
  • Dipartimento Banking, Finance and Insurance
  • Dipartimento Energie e Infrastrutture
  • Dipartimento Imprese e Società
  • Dipartimento Internazionale
  • Dipartimento Lavoro e Tributario
  • Dipartimento Persone e Famiglia
  • Dipartimento Real Estate
  • Dottore Lorenzo Rocca
  • Dottore Marco Bruttocao
  • Dottoressa Alice Mastellaro
  • Dottoressa Beatrice Persi
  • Dottoressa Camilla Stefani
  • Dottoressa Elena Vettorato
  • Dottoressa Emma Barbiani
  • Dottoressa Giulia Bacchin
  • Dottoressa Silvia Militaru
  • Dottoressa Sonia Tosato
  • Erica Sergiano
  • Franca Destro
  • Giulia Marin
  • Home
  • Informativa clienti
  • Informativa recruitment
  • Laura Rando
  • Linee guida per food delivery di bar e ristoranti ai tempi del #Covid 19
  • Luca Furlan
  • Modello comunicazione Prefettura art. 1 lett. d/e/g DPCM 22.03.2020
  • Modello richiesta autorizzazione Prefettura lett. H DPCM 22.03.2020
  • News
  • Nicolò Frison Fusaro
  • Paola Callegaro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 – Cause di lavoro
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Accertamento del passivo nel fallimento e nella liquidazione giudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Arbitrato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Assistenza stragiudiziale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Atto di precetto
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Cause di previdenza
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte Costituzionale, Corte Europea, Corte di Giustizia UE
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte d’Appello
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte dei Conti
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Corte di Cassazione Civile, Magistrature superiori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni immobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni Mobiliari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Esecuzioni presso terzi, per consegna e rilascio
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudice di Pace
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi di cognizione innanzi al tribunale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Consiglio di Stato
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi al Tribunale Amministrativo Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Provinciale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Giudizi innanzi alla Commissione Tributaria Regionale
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Iscrizione ipotecaria, affari tavolari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti cautelari
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti di istruzione preventiva
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti monitori
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per convalida locatizia
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimenti per dichiarazione di fallimento
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Procedimento di mediazione e procedura di negoziazione assistita
  • Parametri Forensi Civili ex Artt. 1 – 11, DM 55/2014 Volontaria Giurisdizione
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 1
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 2
  • Parametri Forensi Penali ex Artt. 1 – 3 e 12 – 17, DM 55/2014 Tabella 3
  • Privacy Policy
  • Protocollo aziendale di regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Protocollo Condiviso di Regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus Covid-19 negli ambienti di lavoro
  • Questionario Privacy
  • Recruitment
  • REGIONE VENETO RISTORAZIONE
  • Scheda riassuntiva dei Protocolli condivisi con le parti sociali (Settore del Trasporto e della Logistica; Cantieri Edili; Regione Veneto: accordo per l’applicazione del Protocollo Condiviso sottoscritto a Roma il 14.03.2020;)
  • Settori
  • Stefano Puccini
  • Tabelle Parametri Forensi DM 55/2014

AREA RISERVATA

  • Studio Online
  • Data Room Legale
  • Data Room Commercialisti
  • Tabelle Parametri Forensi DM 55/2014

LINK UTILI

  • Tabelle Parametri Forensi DM 55/2014

ULTIME PUBBLICAZIONI

  • SCADENZARIO OTTOBRE 2026Ottobre 2, 2026 - 1:30 pm
  • FORMA SOLENNE NELLE DONAZIONI IN DENARO ESEGUITE CON BONIFICO BANCARIOOttobre 1, 2026 - 7:33 am
  • SCADENZARIO SETTEMBRE 2026Settembre 1, 2026 - 8:08 am
© 2016 Copyright by Wise.pro | P.IVA: 04924330287 | All rights reserved | Designed by Audio Innova Srl
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a LinkedIn
  • Home
  • Contatti
  • Area Privacy
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto